Choisir une enveloppe fiscale se fait presque toujours en pensant au rendement ou à la fiscalité de sortie. Une question passe souvent au second plan, alors qu’elle devrait venir en premier : à partir de quand cet argent redevient-il vraiment récupérable ? Les enveloppes françaises ne se ressemblent pas du tout sur ce point, et l’écart peut se compter en années.
Trois enveloppes sans aucune contrainte de durée
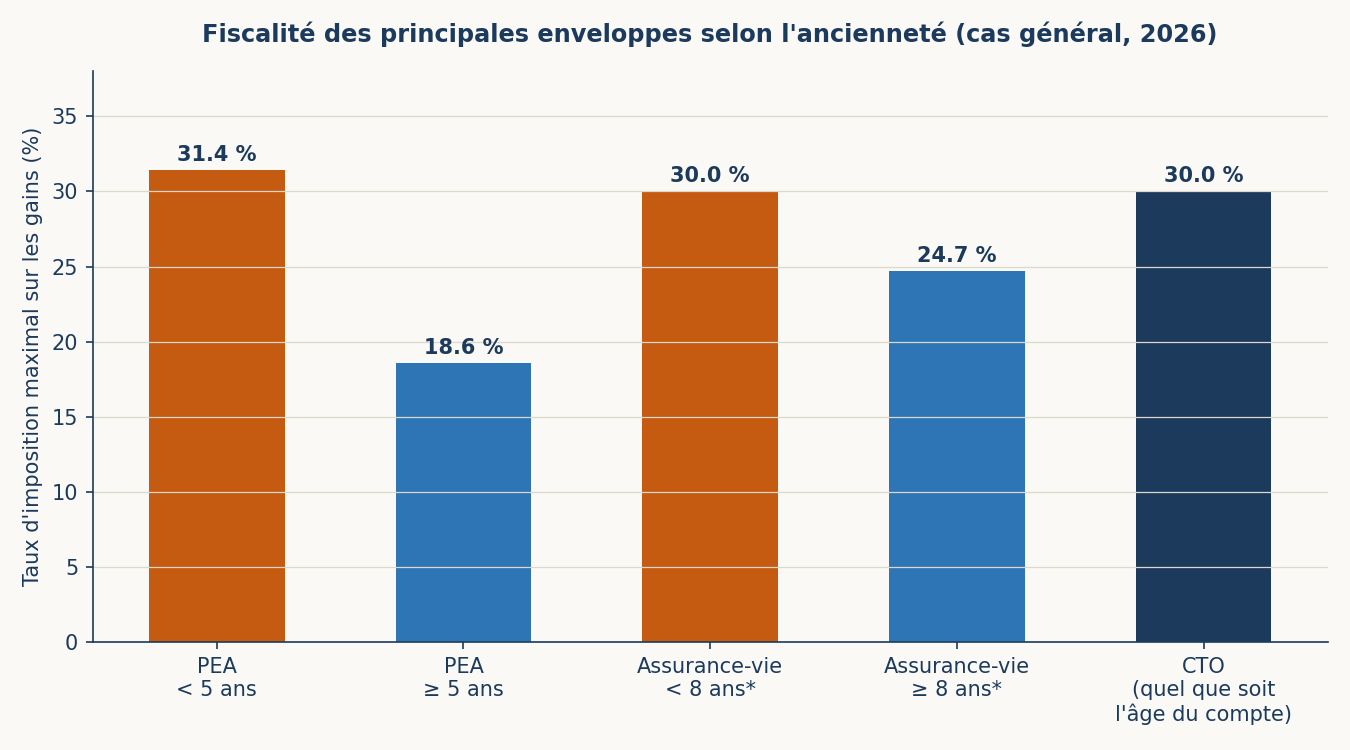
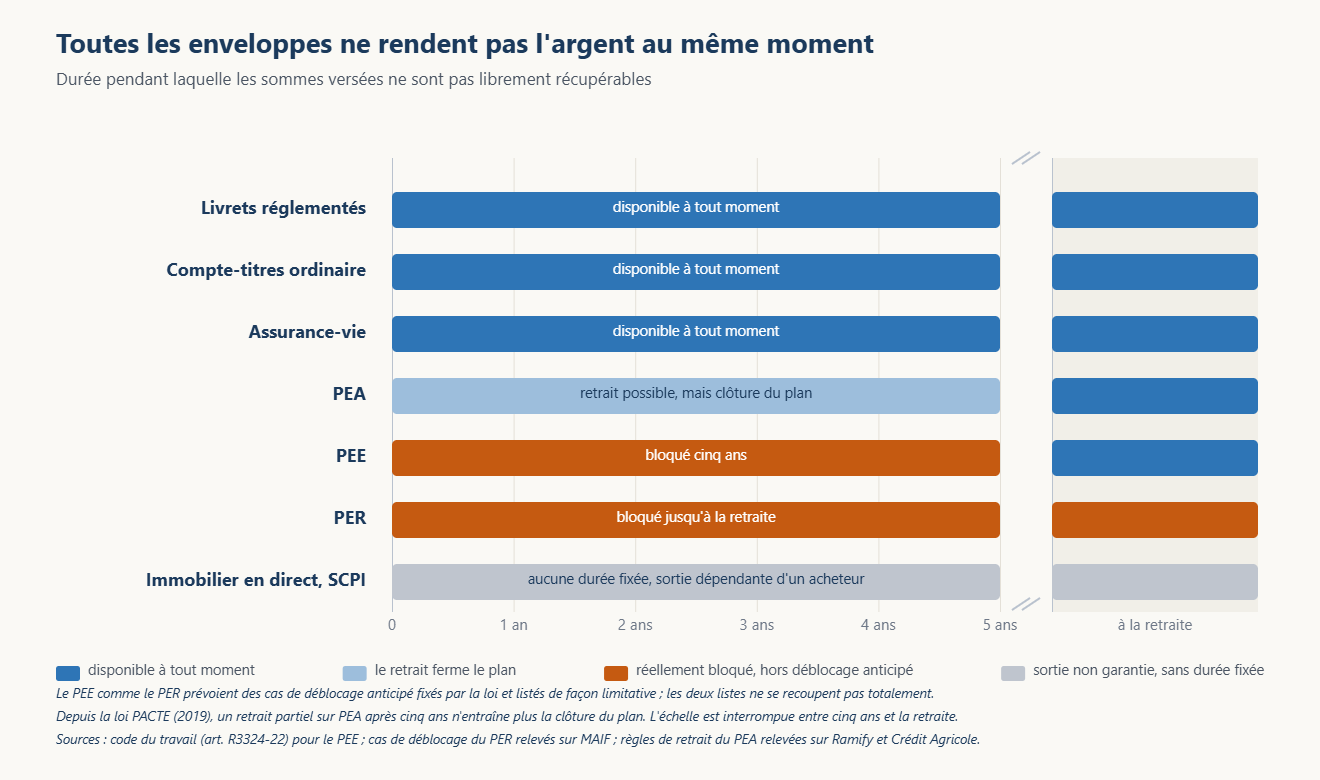
Le compte-titres ordinaire, l’assurance-vie et les livrets réglementés partagent un point commun : rien n’empêche d’en sortir l’argent à tout moment. Un retrait peut avoir des conséquences fiscales — c’est le cas pour l’assurance-vie, dont la fiscalité des gains varie selon l’ancienneté du contrat, comme détaillé dans l’article sur les enveloppes fiscales françaises — mais jamais d’obstacle à la sortie elle-même. Le compte-titres n’a même aucune condition de durée ni aucune fiscalité qui varie avec l’ancienneté.
Le PEA : un cap fiscal, pas un vrai blocage
Le PEA occupe une position intermédiaire. Rien n’empêche légalement de retirer de l’argent avant cinq ans, mais un retrait avant ce délai entraîne en principe la clôture automatique du plan, avec perte de l’antériorité fiscale acquise. La loi prévoit cependant trois situations qui permettent un retrait partiel avant cinq ans sans fermer le plan : le licenciement, l’invalidité de 2ᵉ ou 3ᵉ catégorie, et la mise à la retraite anticipée — du titulaire du plan comme de son conjoint ou partenaire de Pacs (Ramify). En dehors de ces cas, ce n’est donc pas un blocage au sens strict — l’argent reste accessible — mais une clôture qui dissuade de sortir avant le cap des cinq ans.
Un autre changement, introduit par la loi PACTE en 2019, mérite d’être noté : passé cinq ans, un retrait partiel n’entraîne plus la clôture du plan, contrairement à la règle antérieure qui fixait ce cap à huit ans. Le PEA reste ouvert, continue à produire ses effets fiscaux, et peut même continuer à recevoir des versements dans la limite du plafond.
Le PEE et le PER : un blocage réel, avec des portes de sortie prévues
Le PEE et le PER fonctionnent différemment : les sommes versées y sont réellement bloquées, pas seulement pénalisées fiscalement en cas de sortie anticipée.
Pour le PEE, ce blocage dure cinq ans. Il existe cependant une liste de situations, fixées par le code du travail, qui ouvrent droit à un déblocage anticipé : le mariage ou la conclusion d’un PACS, la naissance ou l’arrivée d’un troisième enfant, le divorce avec garde d’un enfant, l’invalidité, le décès, la perte d’emploi, le surendettement, la création d’entreprise, ou encore l’achat de la résidence principale (Legalplace) — cette dernière situation étant explicitement prévue par l’article R3324-22 du code du travail, à condition qu’il s’agisse d’une acquisition ou d’un agrandissement, pas d’un simple achat de terrain.
Pour le PER, le blocage court jusqu’à la retraite — nettement plus long que les cinq ans du PEE. La liste des cas de déblocage anticipé est cependant plus courte et plus centrée sur les accidents de la vie : décès du conjoint ou partenaire de PACS, invalidité du titulaire, de son conjoint, de son partenaire ou d’un enfant, surendettement, expiration des droits au chômage, cessation d’activité non salariée à la suite d’une liquidation judiciaire — et un cas à part, qui ne relève pas d’un accident de la vie, l’achat de la résidence principale (MAIF). C’est en cela que le PER se distingue de son prédécesseur le PERP, qui ne permettait cette sortie qu’au moment de la retraite.
⚡ Le déblocage anticipé en bref
Qui est concerné : tout détenteur de PEE ou de PER souhaitant retirer des sommes avant le terme normal du blocage.
Le chiffre clé : cinq ans de blocage pour le PEE, jusqu’à la retraite pour le PER — avec, dans les deux cas, une liste de situations précises qui ouvrent droit à une sortie anticipée.
Le point de vigilance : ces cas de déblocage sont fixés par la loi et listés de façon limitative — ils ne s’improvisent pas au moment où le besoin se présente, mieux vaut les connaître avant.
L’immobilier et les SCPI : pas de durée fixée, mais pas de sortie garantie non plus
L’immobilier en direct et les parts de SCPI suivent une logique encore différente : aucune durée de blocage n’est fixée par un texte, mais aucune sortie rapide n’est garantie non plus. Revendre un bien ou céder des parts de SCPI dépend de l’existence d’un acheteur, ce qui peut prendre quelques semaines comme plusieurs mois — une différence de nature avec un blocage réglementaire à échéance connue, mais une contrainte de disponibilité tout aussi réelle en pratique.
Pourquoi cette distinction devrait précéder le choix de l’enveloppe
Loger une somme qu’on sait devoir mobiliser dans les prochaines années sur un PER serait une erreur de construction, quelle que soit la qualité fiscale de l’enveloppe : l’argent y resterait bloqué bien au-delà du moment où le besoin se présente. À l’inverse, laisser une épargne de très long terme sur un support totalement disponible n’est pas une erreur en soi, mais ce n’est pas non plus ce que ce type de support a de particulier à offrir.
La bonne question à poser avant tout versement n’est donc pas seulement « quelle fiscalité » mais « à quelle échéance ai-je une chance raisonnable d’avoir besoin de cette somme » — et de faire correspondre cette échéance à la durée de blocage réelle de l’enveloppe choisie, pas seulement à son avantage fiscal affiché.
Ce qu’il faut retenir
Le compte-titres, l’assurance-vie et les livrets réglementés restent disponibles à tout moment ; le PEA applique une pénalité fiscale avant cinq ans sans bloquer réellement l’argent ; le PEE et le PER, eux, bloquent réellement les sommes versées, cinq ans pour l’un, jusqu’à la retraite pour l’autre, avec des listes de déblocage anticipé qui ne se recoupent pas totalement. Connaître cette distinction avant de verser évite de découvrir, au moment où l’argent manque, qu’il est là mais qu’il n’est pas accessible.
Contenu éducatif. Ne constitue ni un conseil en investissement, ni un conseil fiscal ou juridique.
Pour visualiser, enveloppe par enveloppe, ce qui est mobilisable à tout moment et ce qui reste bloqué, le tableau de bord Tabl’Idées est disponible sur Etsy.
Voir le tableau de bord Budget & Patrimoine →