Combien vaut ce que vous possédez, et où est-ce que ça vous mène ?

Peu de gens savent répondre tout de suite. Les chiffres sont éparpillés entre une banque, une assurance-vie, un crédit, un plan d’épargne salariale, et personne ne fait ce total à notre place. À part contre un rendez-vous, un abonnement ou une signature.

J’ai fini par le faire moi-même, dans un tableur. Ce blog raconte ce que ça m’a appris.

Notre histoire →

  • L’indépendance financière n’est pas réservée à une élite : par où commencer vraiment

    L’indépendance financière n’est pas réservée à une élite : par où commencer vraiment

    Quand on tape « indépendance financière » sur un moteur de recherche, on tombe vite sur des parcours qui donnent le vertige : des trentenaires partis à la retraite avec un million d’euros, des taux d’épargne à 50 % du salaire, des tableaux Excel à quinze onglets tenus depuis dix ans. De quoi se dire que le sujet n’est pas pour soi.

    C’est faux, et ce n’est pas qu’une formule d’accroche. Voici pourquoi, et surtout par où commencer sans se mentir sur ce que ça demande vraiment.

    Les Français épargnent plus que jamais — et ce n’est pas qu’une question de riches

    En 2025, le taux d’épargne des ménages français a atteint 18,3 % du revenu disponible brut. Hors période Covid, il faut remonter à 1979 pour retrouver un niveau comparable. Plus frappant encore : le taux d’épargne financière (hors immobilier) a atteint 9,1 %, son niveau le plus élevé depuis le début de la série statistique, en 1950 (Club Patrimoine).

    Ce n’est pas un mouvement de niche porté par une poignée de passionnés de finance. C’est une tendance de fond, chez des millions de foyers, dans un contexte d’incertitude économique où l’envie de reprendre la main sur son argent progresse plus vite que celle de le dépenser.

    Le sujet n’est donc pas réservé à ceux qui ont déjà beaucoup. Il concerne, à des degrés très différents, à peu près tous les foyers qui arrivent à mettre quelque chose de côté chaque mois.

    Le vrai point faible français : on sait épargner, on investit mal

    Il y a un paradoxe bien documenté dans l’épargne à la française. Avec un patrimoine financier total de 6 590 milliards d’euros et un taux d’épargne de 18 %, largement au-dessus de la moyenne de la zone euro (14,9 %), les Français comptent parmi les meilleurs épargnants d’Europe (Econostrum).

    Le problème n’est donc pas la discipline. C’est l’endroit où cet argent dort. Les actions ne représentent que 19 % du patrimoine financier des ménages français, une part nettement plus faible que dans des pays comme les États-Unis, la Suède ou le Danemark. L’essentiel de l’épargne reste logé dans des produits à faible rendement — au premier rang desquels les fonds euros de l’assurance-vie (1 570 milliards d’euros) et les livrets réglementés. Le cabinet Rexecode résume la situation d’une formule qui claque : « les Français épargnent beaucoup, mais ils n’ont pas beaucoup d’épargne » — comprendre : accumuler de l’argent ne suffit pas si cet argent ne travaille pas.

    Ce n’est pas une question de manque de moyens. C’est une question de méthode et de lisibilité : sans vision claire de ce qu’on possède déjà et de ce que chaque support peut réellement rapporter, on a tendance à laisser dormir par prudence ce qui pourrait, en partie, être mis au travail.

    Ce que ça donne en pratique : trois hypothèses, pas une promesse

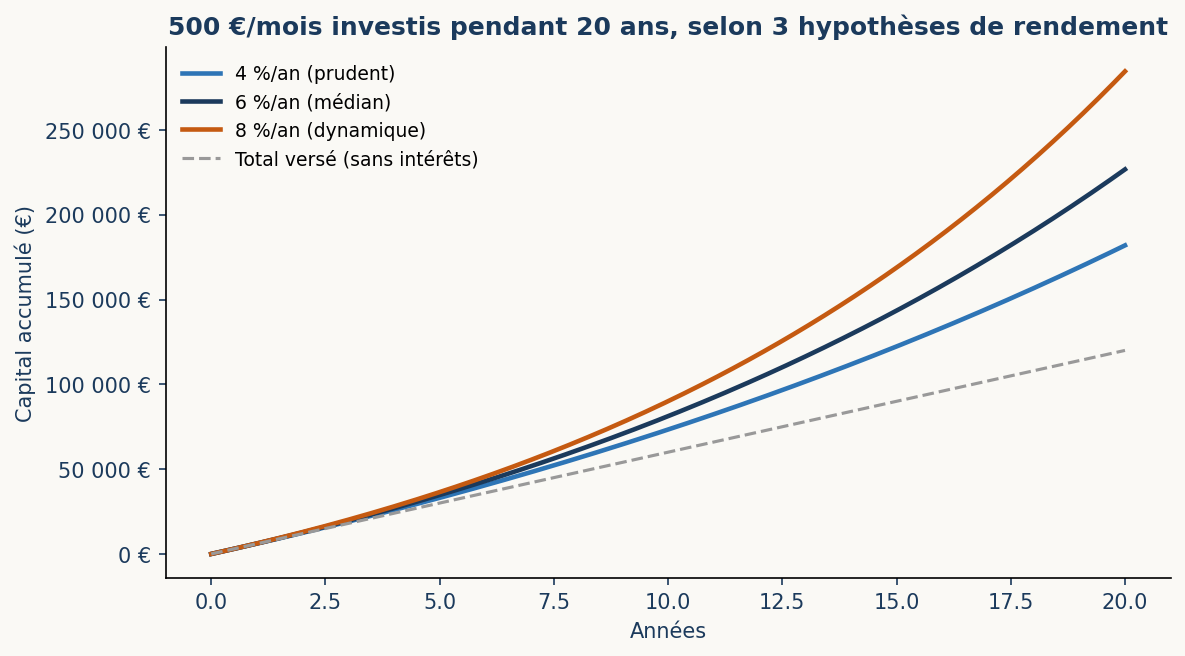
    Plutôt qu’un exemple unique — et pour éviter de laisser croire à un rendement garanti — voici ce que donne, sur vingt ans, un même effort d’épargne selon trois hypothèses de rendement annuel net (prudent, médian, dynamique). Les montants sont calculés avec un versement mensuel constant et une capitalisation mensuelle des intérêts ; ils ne tiennent pas compte de la fiscalité, qui dépend de l’enveloppe choisie.

    ProfilCapital de départVersement mensuelTotal versé sur 20 ansÀ 4 %/anÀ 6 %/anÀ 8 %/an
    Un premier pas0 €200 €/mois48 000 €72 800 €90 700 €113 800 €
    Un effort soutenu0 €500 €/mois120 000 €181 900 €226 700 €284 500 €
    Un petit capital de départ10 000 €300 €/mois82 000 €131 100 €168 100 €217 300 €
    Un foyer déjà constitué30 000 €500 €/mois150 000 €247 700 €322 900 €424 300 €
    Courbe de croissance de 500 €/mois investis pendant 20 ans selon trois hypothèses de rendement
    500 €/mois investis pendant 20 ans, selon trois hypothèses de rendement annuel net.

    Deux lectures s’imposent. D’abord, dans les quatre profils, la part gagnée par les intérêts dépasse largement ce qu’on pourrait deviner à l’œil nu — c’est particulièrement net à 6 % et 8 %, où le capital final dépasse largement le simple cumul des versements. Ensuite, l’écart entre 4 % et 8 % de rendement annuel — soit, concrètement, l’écart entre un support prudent et un support plus dynamique — pèse largement plus lourd sur vingt ans que quelques dizaines d’euros de versement mensuel en plus. Le choix du support compte donc au moins autant que l’effort d’épargne lui-même — ce qui rejoint directement le constat du paragraphe précédent sur les Français qui épargnent bien mais investissent mal.

    Ce mécanisme, l’intérêt composé, ne demande ni salaire exceptionnel ni martingale. Il demande de la régularité et du temps. C’est une mécanique, pas un talent — exactement le genre de chose qui se calcule et se vérifie, plutôt que de se deviner. Et c’est précisément pour ça qu’un bon outil de suivi doit toujours présenter plusieurs hypothèses, jamais une seule promesse de rendement.

    Ce que les discours extrêmes sur le FIRE oublient de dire

    Le mouvement FIRE (Financial Independence, Retire Early) a popularisé l’idée qu’on peut viser l’indépendance financière avant 40 ou 45 ans. C’est vrai pour certains parcours. Mais deux nuances méritent d’être dites clairement, parce qu’elles sont trop souvent passées sous silence :

    D’abord, la fameuse « règle des 4 % » — qui sert de référence pour calculer combien de capital retirer chaque année sans jamais l’épuiser — a été largement révisée depuis sa formulation initiale. Des études académiques plus récentes évoquent un taux de retrait soutenable plus proche de 2,5 % que de 4 % sur des horizons de 40 à 50 ans, ce qui revient à viser un capital-cible nettement plus élevé qu’on ne le pense au premier abord.

    Ensuite, le contexte français n’est pas celui des États-Unis, où le mouvement FIRE est né. Le système de retraite par répartition ne prévoit pas de sortie anticipée automatique : ici, l’indépendance financière avant l’âge légal repose entièrement sur un capital personnel, sans filet public équivalent. Et viser un taux d’épargne de 50 % ou plus d’un salaire de 2 000 € net, sans sacrifices extrêmes sur le mode de vie, relève rarement du réalisme pour la majorité des foyers.

    Rien de tout cela ne rend l’objectif inatteignable. Ça veut simplement dire qu’il faut le regarder les yeux ouverts, avec ses vrais chiffres — pas ceux d’un influenceur qui a un parcours, une époque ou des revenus très différents des vôtres. C’est précisément pour ça qu’un bon outil de suivi ne doit jamais afficher une seule promesse de rendement, mais plusieurs scénarios.

    Un exemple de départ modeste, pas héroïque

    Il n’y a pas besoin de partir avec un gros capital pour commencer. Un parcours sans coup d’éclat, à titre d’illustration : quelques actions « bon père de famille » achetées au milieu des années 2010, puis un premier investissement immobilier volontairement petit — un T2 de banlieue autour de 70 000 €, avec une mensualité de crédit de l’ordre de 330 € pour un loyer d’environ 550 € — choisi précisément parce qu’il limitait le risque pendant qu’on apprenait encore.

    Ce choix de démarrer petit n’est pas un aveu de faiblesse. C’est une méthode : un seul actif à la fois, un risque maîtrisé, le temps de se former avant de structurer davantage. La plupart des erreurs coûteuses en patrimoine viennent moins d’un mauvais placement que d’avoir voulu tout optimiser trop vite, sans avoir encore les bases.

    Par où commencer concrètement

    Trois étapes, dans cet ordre, avant même de penser investissement :

    Savoir où va l’argent aujourd’hui. Pas un budget théorique, un constat honnête de ce qui rentre et de ce qui sort chaque mois — c’est le sujet du prochain article de cette série.

    Se doter d’un matelas de sécurité. Avant tout investissement, une réserve disponible rapidement pour absorber un imprévu, sans avoir à revendre au mauvais moment ou à s’endetter à taux élevé.

    Choisir ses premiers outils d’épargne et d’investissement en connaissance de cause — pas parce qu’un proche ou un influenceur les a recommandés, mais parce qu’on en comprend le mécanisme.

    Contenu éducatif. Ne constitue ni un conseil en investissement, ni un conseil fiscal ou juridique.

    Pour visualiser sa propre situation — budget, patrimoine et trajectoire vers l’indépendance financière, avec plusieurs scénarios plutôt qu’une seule promesse — le tableau de bord Tabl’Idées est disponible sur Etsy.

    Voir le tableau de bord Budget & Patrimoine →
  • Qu’est-ce qu’un bon crédit ? La différence entre une dette qui finance un actif et une dette de consommation

    Qu’est-ce qu’un bon crédit ? La différence entre une dette qui finance un actif et une dette de consommation

    Le coût réel d’un crédit à la consommation se mesure au TAEG et à la durée. Mais deux crédits au même TAEG, sur le même montant, n’ont pas forcément le même effet sur un patrimoine — parce que ce qui distingue une dette d’une autre n’est pas seulement son coût, c’est ce qu’elle finance.

    Une dette qui finance un actif a une contrepartie au bilan

    Un crédit immobilier locatif, un prêt qui finance l’achat d’un outil de travail, ou un financement d’études qui débouche sur une qualification recherchée ont un point commun : la dette a une contrepartie qui figure, au moins en partie, à l’actif. Le bien immobilier a une valeur qui peut se revendre. L’outil de travail génère un revenu. La qualification augmente un revenu futur. La dette n’a pas disparu du passif, mais elle est adossée à quelque chose qui, potentiellement, la compense ou produit de quoi la rembourser.

    Cette contrepartie n’est ni automatique ni garantie — un bien immobilier peut perdre de la valeur, un outil de travail peut devenir obsolète, une qualification peut ne pas déboucher sur le revenu espéré. Ce qui caractérise ce type de dette, ce n’est pas la certitude d’un résultat, c’est l’existence d’une contrepartie possible à l’actif du bilan, susceptible d’évoluer indépendamment de la dette elle-même.

    Une dette qui finance une consommation s’éteint sans laisser de contrepartie

    Un crédit qui finance un voyage, du mobilier, de l’électroménager ou des dépenses courantes finance un bien ou un service qui se consomme : sa valeur d’usage disparaît vite, et il n’y a rien à l’actif du bilan qui subsiste pour compenser la dette. Le voyage est terminé, le passif, lui, reste à rembourser pendant les mois ou les années suivants — sans lien avec la dépense qui l’a généré.

    Le cas d’un véhicule personnel illustre la nuance : il a une valeur de revente, donc une forme de contrepartie, mais cette valeur décroît mécaniquement avec le temps et l’usage, à l’inverse d’un bien qui peut prendre de la valeur ou générer un revenu. Un crédit auto occupe une position intermédiaire entre les deux catégories, plutôt qu’une case tranchée.

    ⚡ La distinction en bref

    Qui est concerné : toute personne qui compare plusieurs projets financés à crédit, pas seulement les crédits à la consommation.

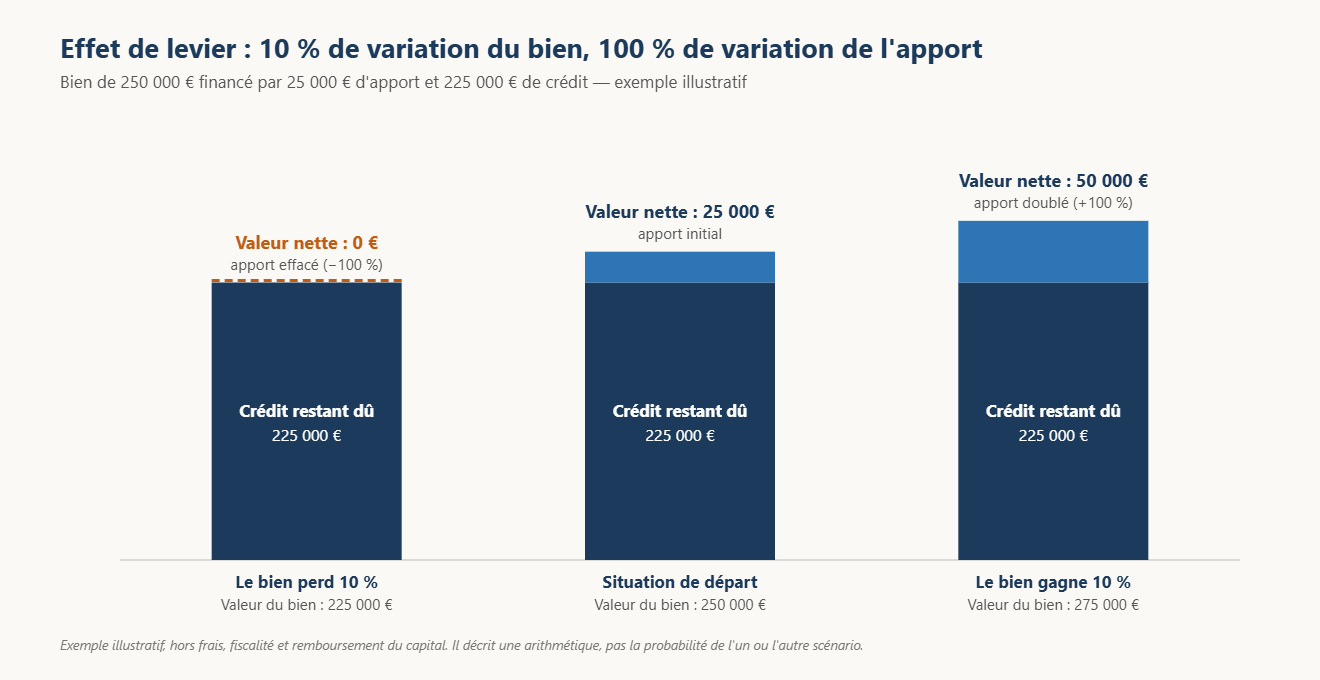
    Le chiffre clé : avec un apport de 10 % du prix d’un bien financé à crédit, une variation de 10 % de la valeur de ce bien se traduit par une variation de 100 % de l’apport initial — dans un sens comme dans l’autre.

    Le point de vigilance : une dette adossée à un actif n’est pas sans risque du seul fait qu’elle finance un actif ; l’effet de levier amplifie les pertes exactement comme il amplifie les gains.

    Le revers de l’effet de levier

    Financer un actif à crédit introduit un mécanisme que la consommation à crédit n’a pas : l’effet de levier. Parce que seule une fraction du prix est apportée en fonds propres, une variation de la valeur de l’actif se répercute intégralement, à la hausse comme à la baisse, sur cette fraction.

    Graphique : pour un bien de 250 000 euros financé avec 25 000 euros d'apport, une baisse de 10 % ramène la valeur nette à zéro et une hausse de 10 % la porte à 50 000 euros
    Exemple illustratif, hors frais et fiscalité : la même variation de 10 % du bien, dans un sens puis dans l’autre.

    Sur cet exemple illustratif — un bien de 250 000 € financé par 25 000 € d’apport et 225 000 € de crédit — une hausse de 10 % de la valeur du bien porte l’apport à 50 000 € de valeur nette, soit un doublement. Une baisse de 10 % ramène cette même valeur nette à zéro : l’intégralité de l’apport initial est effacée, alors que le bien n’a perdu qu’un dixième de sa valeur. Le mécanisme est symétrique : il n’amplifie pas seulement les scénarios favorables.

    Cette mécanique ne dit rien de la probabilité de l’un ou l’autre scénario, elle décrit seulement ce qui se passe, arithmétiquement, quand une dette est adossée à un actif dont la valeur peut varier. C’est elle qui explique pourquoi une dette qui finance un actif n’est pas automatiquement plus sûre qu’une dette de consommation — elle est différente, avec ses propres mécanismes et ses propres risques.

    Ce que le TAEG ne dit pas

    Le TAEG mesure ce que coûte un crédit, pas ce qu’il finance. Un crédit à faible TAEG peut financer une consommation qui ne laisse aucune contrepartie, et un crédit à TAEG plus élevé peut financer un actif — ce sont deux questions distinctes, et le coût du crédit ne renseigne ni sur l’une ni sur l’autre. Évaluer une dette suppose de regarder les deux axes séparément : ce qu’elle coûte, et ce qu’elle finance.

    Ce qu’il faut retenir

    Une dette qui finance un actif a une contrepartie potentielle au bilan — un bien, un outil, un revenu futur — qui n’existe pas pour une dette qui finance une consommation, où la dépense disparaît avant que la dette ne soit remboursée. Cette contrepartie n’élimine pas le risque : financer un actif à crédit introduit un effet de levier qui amplifie aussi bien les pertes que les gains si la valeur de l’actif varie. Le TAEG et la nature de ce que finance un crédit sont deux informations différentes, à examiner séparément.

    Contenu éducatif. Ne constitue ni un conseil en investissement, ni un conseil fiscal ou juridique.

    Pour suivre l’effet d’un crédit sur une vision consolidée du budget et du patrimoine, le tableau de bord Tabl’Idées est disponible sur Etsy.

    Voir le tableau de bord Budget & Patrimoine →
  • Combien coûte vraiment un crédit à la consommation

    Combien coûte vraiment un crédit à la consommation

    Un crédit à la consommation se présente presque toujours par sa mensualité : « 117 € par mois », ça se compare facilement à un loyer ou à un abonnement. Le montant qui compte vraiment pour juger ce que ce crédit coûte réellement n’est pourtant pas la mensualité, c’est le total payé au-delà du capital emprunté — un chiffre qui n’apparaît presque jamais dans la présentation commerciale, alors qu’il figure obligatoirement dans le contrat.

    Le TAEG, l’indicateur qui regroupe tout

    Le taux annuel effectif global, ou TAEG, est le seul chiffre qui inclut l’ensemble du coût d’un crédit : les intérêts, mais aussi les frais de dossier et l’assurance emprunteur quand elle est obligatoire. C’est ce taux, et non le taux nominal parfois mis en avant séparément, qui permet de comparer deux offres de crédit entre elles sur une base équivalente.

    Le TAEG ne peut légalement pas dépasser un plafond fixé chaque trimestre par la Banque de France : le taux d’usure. Pour le quatrième trimestre 2026, ce plafond s’établit à 8,56 % pour un crédit personnel supérieur à 6 000 €, 15,76 % entre 3 000 et 6 000 €, et 23,60 % en dessous de 3 000 € — le taux d’usure augmente mécaniquement quand le montant emprunté diminue. Le taux effectivement pratiqué en moyenne reste nettement sous ces plafonds : 6,42 % au-delà de 6 000 €, 11,82 % entre 3 000 et 6 000 €, et 17,70 % en dessous de 3 000 € (Banque de France).

    ⚡ Le taux d’usure en bref

    Qui est concerné : tout emprunteur d’un crédit à la consommation, quel que soit l’établissement prêteur.

    Le chiffre clé : au quatrième trimestre 2026, le taux d’usure plafonne à 8,56 % pour un crédit personnel de plus de 6 000 €, contre un taux moyen réellement pratiqué de 6,42 % sur cette même tranche (Banque de France).

    Le point de vigilance : le taux d’usure grimpe fortement pour les petits montants — jusqu’à 23,60 % en dessous de 3 000 € — ce qui rend les crédits de faible montant proportionnellement plus coûteux que les montants plus élevés.

    Ce que la durée change, à mensualité constante ou presque

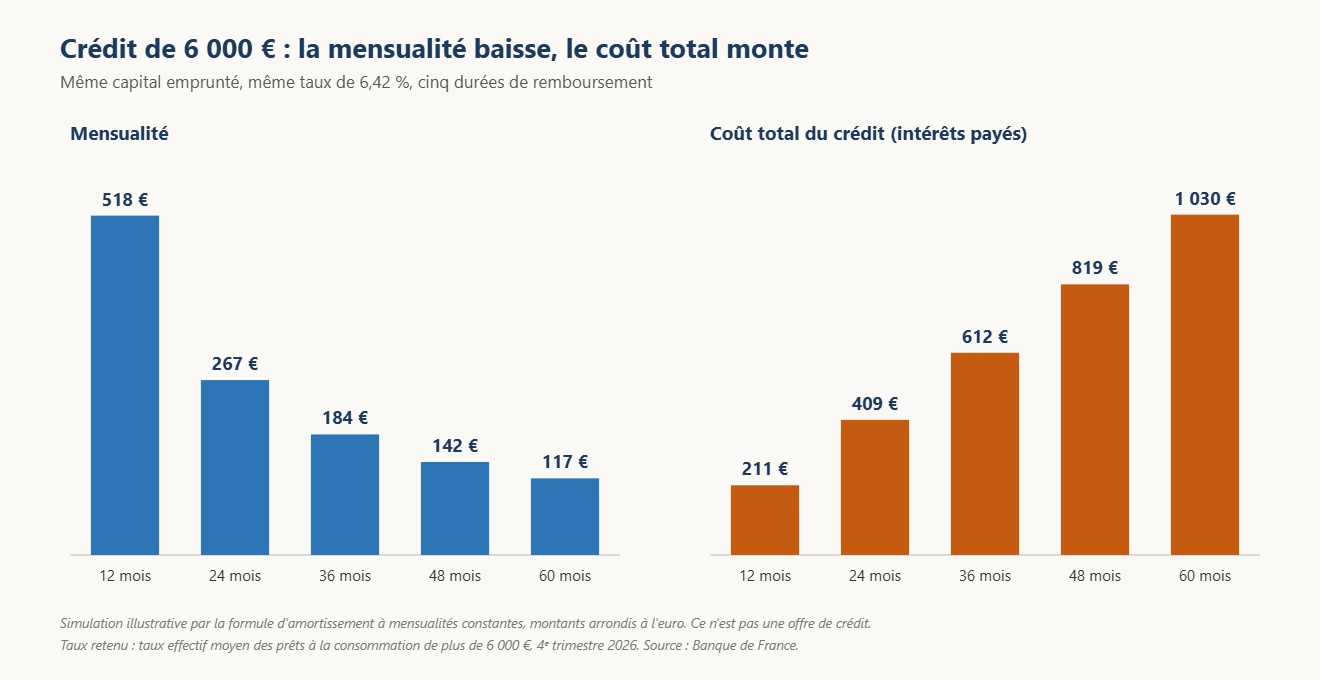
    Pour un même montant emprunté, la durée de remboursement fait varier deux chiffres en sens opposé : la mensualité baisse quand la durée s’allonge, mais le coût total du crédit augmente, parce que les intérêts courent plus longtemps sur un capital qui met plus de temps à se rembourser.

    Graphique : pour un crédit de 6 000 euros à 6,42 %, la mensualité passe de 518 euros sur 12 mois à 117 euros sur 60 mois, tandis que le coût total passe de 211 à 1 030 euros
    Simulation illustrative : 6 000 € empruntés à 6,42 %, sur cinq durées. Ce n’est pas une offre de crédit.

    Sur cette simulation, un crédit de 6 000 € au taux moyen de 6,42 % coûte 211 € au total remboursé sur 12 mois, contre 1 030 € sur 60 mois — presque cinq fois plus cher, pour le même capital emprunté, simplement parce que la durée est cinq fois plus longue. La mensualité, elle, passe de 518 € à 117 € sur la même période : c’est ce chiffre qui rend un crédit long plus facile à accepter au moment de la signature, alors que c’est justement lui qui masque le coût total réel.

    Pourquoi ce mécanisme se voit peu au moment de signer

    La mensualité est le chiffre qui détermine si un crédit rentre ou non dans un budget mensuel — c’est donc naturellement celui qui retient l’attention en premier. Le coût total, lui, ne se matérialise qu’en additionnant l’ensemble des mensualités sur toute la durée, un calcul que peu de monde fait spontanément avant de signer, alors que le contrat de crédit est tenu de l’afficher noir sur blanc.

    Cette asymétrie d’attention n’est pas propre au crédit à la consommation, mais elle y est particulièrement marquée : la même somme empruntée peut représenter un coût total du simple au quintuple selon la durée choisie, sans que la mensualité affichée ne le laisse deviner.

    Une mensualité de crédit est aussi une dépense fixe qui s’inscrit dans le budget pour toute sa durée : la place qu’occupent ces dépenses fixes est décrite dans Comment construire un budget familial qui tient dans la durée.

    Ce qu’il faut retenir

    Le TAEG, pas la mensualité, est le chiffre qui dit ce qu’un crédit à la consommation coûte réellement, et il est plafonné chaque trimestre par le taux d’usure fixé par la Banque de France. Pour un même montant emprunté, allonger la durée réduit la mensualité mais augmente le coût total remboursé — les deux évoluent en sens opposé, et le contrat de crédit indique toujours ce total, même quand la publicité ne met en avant que la mensualité.

    Ce que coûte un crédit et ce qu’il finance sont deux questions distinctes : qu’est-ce qu’un bon crédit ? revient sur ce que finance un crédit, au-delà de son seul coût.

    Contenu éducatif. Ne constitue ni un conseil en investissement, ni un conseil fiscal ou juridique.

    Pour intégrer le coût réel d’un crédit dans sa vision consolidée du budget et du patrimoine, le tableau de bord Tabl’Idées est disponible sur Etsy.

    Voir le tableau de bord Budget & Patrimoine →
  • Le budget annualisé : comment gérer les dépenses irrégulières

    Le budget annualisé : comment gérer les dépenses irrégulières

    Un budget mensuel qui tient sur le papier peut quand même dérailler en pratique, pour une raison simple : toutes les dépenses ne tombent pas chaque mois de façon régulière. La taxe foncière, l’assurance habitation, l’entretien de la voiture, les vacances, les cadeaux de fin d’année — ces postes existent bel et bien dans le budget annuel, mais ils frappent par surprise le mois où ils tombent, même quand on sait très bien, en théorie, qu’ils arrivent chaque année.

    Le problème n’est pas le montant, c’est le calendrier

    Un budget construit uniquement mois par mois traite chaque mois comme une unité indépendante. Ça fonctionne très bien pour les dépenses qui se répètent à l’identique — loyer, alimentation, abonnements — et beaucoup moins bien pour celles qui arrivent une ou deux fois par an, pour un montant nettement plus élevé qu’une dépense mensuelle ordinaire.

    Le mois où la taxe foncière tombe, le budget de ce mois-là semble en déficit, même si le foyer épargne très correctement les onze autres mois de l’année. Ce n’est pas un problème de moyens, c’est un problème de calendrier : la dépense existe depuis le 1er janvier, elle n’apparaît juste pas avant le mois où elle est prélevée.

    Le principe du budget annualisé

    Le budget annualisé consiste à sortir ces dépenses irrégulières du calcul mensuel classique, à additionner leur montant sur douze mois, puis à diviser ce total par douze pour obtenir une provision mensuelle constante — mise de côté chaque mois sur un compte ou une enveloppe dédiée, qu’elle serve ou non ce mois précis.

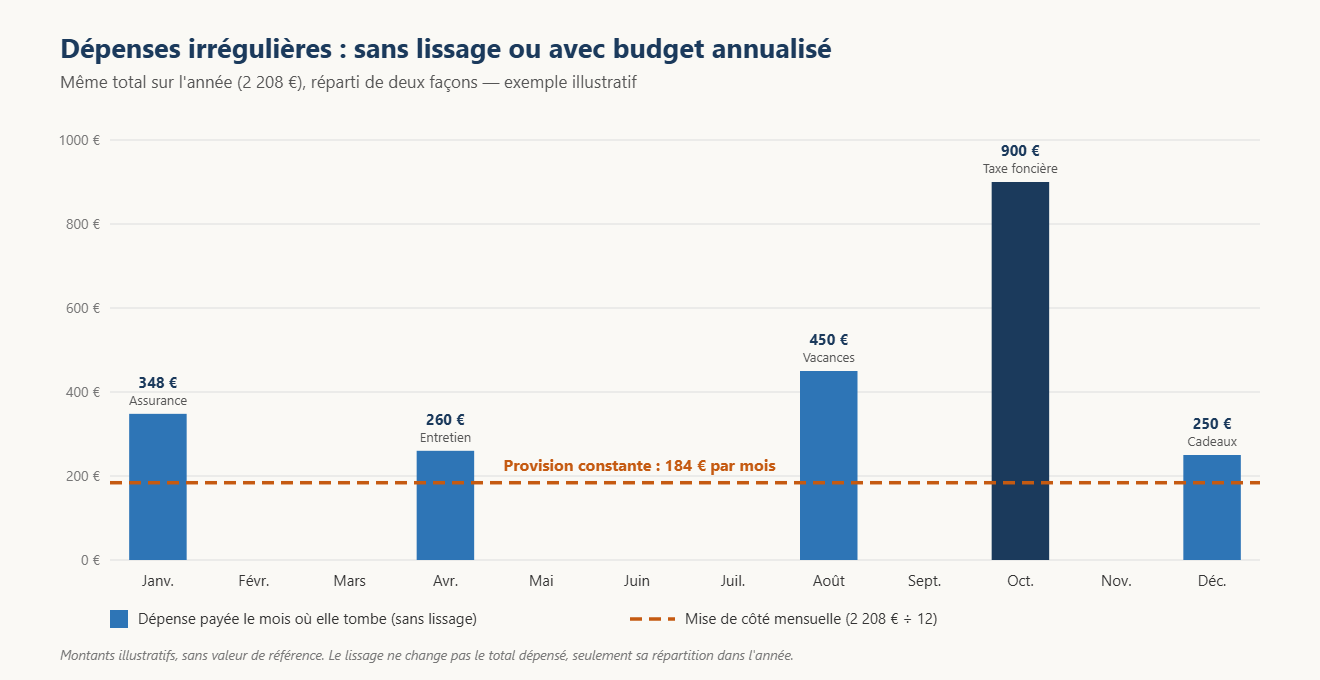
    Graphique : dépenses irrégulières mois par mois, avec un pic à 900 euros en octobre, comparées à une provision constante de 184 euros par mois
    Exemple illustratif : les mêmes 2 208 € sur l’année, payés par à-coups ou provisionnés à 184 € par mois.

    Sur cet exemple illustratif, les dépenses irrégulières de l’année (assurance habitation en janvier, entretien du véhicule en avril, vacances en août, taxe foncière en octobre, cadeaux en décembre) tombent par à-coups, avec un pic à 900 € en octobre. En provisionnant 184 € chaque mois sur les douze mois de l’année, la même somme totale est mise de côté, mais sans jamais créer de mois en tension.

    ⚡ Le budget annualisé en bref

    Qui est concerné : tout foyer confronté à des dépenses qui reviennent chaque année, mais pas chaque mois.

    Le chiffre clé : provision mensuelle = somme des dépenses irrégulières prévues sur l’année, divisée par douze.

    Le point de vigilance : la provision doit rester sur un compte ou une enveloppe séparée de l’argent courant, sinon elle se confond avec le reste et disparaît avant d’avoir servi.

    Quelles dépenses rentrent dans cette catégorie

    Les candidates naturelles sont celles qui reviennent chaque année sans tomber chaque mois : les impôts locaux, les primes d’assurance annuelles (habitation, auto quand elle n’est pas mensualisée), l’entretien et le contrôle technique du véhicule, les cadeaux de fin d’année et d’anniversaires, les vacances, et pour les indépendants ou professions libérales, les acomptes d’impôt sur le revenu qui ne sont pas prélevés à la source.

    La liste n’a rien d’universel : elle dépend de la situation de chacun, de son mode de vie, et de ce qui, concrètement, revient chaque année dans son propre budget.

    Ce que ça change concrètement

    Une fois la provision mensuelle en place, l’arrivée d’une dépense irrégulière cesse d’être un événement budgétaire : la taxe foncière d’octobre est déjà financée par les dix mois de provision accumulés depuis janvier, elle ne vient plus grever le budget courant de ce mois précis.

    Ce mécanisme n’augmente pas le total dépensé sur l’année — c’est exactement la même somme, répartie différemment dans le temps. Ce qu’il change, c’est la lisibilité mois par mois : un budget qui semblait en déficit un mois sur deux peut, une fois les dépenses irrégulières sorties du calcul courant et lissées, se révéler parfaitement équilibré à l’échelle de l’année.

    Ce lissage s’inscrit dans la construction d’ensemble du budget, décrite dans Comment construire un budget familial qui tient dans la durée. Une fois les dépenses irrégulières provisionnées, il devient aussi plus simple de mesurer ce qui reste vraiment chaque mois : c’est l’objet de l’article Comment calculer son taux d’épargne réel.

    Ce qu’il faut retenir

    Une dépense irrégulière n’est pas une anomalie budgétaire, c’est une dépense annuelle mal répartie dans le temps si elle n’est traitée qu’au moment où elle tombe. La sortir du calcul mensuel courant et la lisser sur douze mois, via une provision constante, transforme un budget en dents de scie en un budget stable — sans changer le montant total dépensé sur l’année.

    Contenu éducatif. Ne constitue ni un conseil en investissement, ni un conseil fiscal ou juridique.

    Pour identifier ses dépenses irrégulières et suivre leur provisionnement mensuel automatiquement, le tableau de bord Tabl’Idées est disponible sur Etsy.

    Voir le tableau de bord Budget & Patrimoine →
  • Comment calculer son taux d’épargne réel

    Comment calculer son taux d’épargne réel

    Le taux d’épargne, c’est la part du revenu qui ne part pas en dépense de consommation. Simple à définir, moins simple à calculer correctement : la plupart des gens qui font le calcul de tête ne comptent que ce qu’ils voient passer sur leur compte épargne, et ratent une partie de ce qu’ils mettent réellement de côté chaque mois.

    La définition de base, et pourquoi le calcul de tête la rate

    L’Insee définit le taux d’épargne comme la part du revenu disponible qui n’est pas consommée. Le calcul « à la louche » consiste en général à regarder le virement automatique vers un livret ou une assurance-vie, et à le diviser par le salaire net. C’est un point de départ, pas le calcul complet.

    Ce calcul rapide oublie deux choses, en particulier chez les foyers propriétaires ou salariés d’une entreprise qui propose un dispositif d’épargne salariale.

    Ce que le calcul de tête oublie : le capital remboursé

    Une mensualité de crédit immobilier se compose de deux parts qui n’ont pas la même nature : les intérêts, qui sont une vraie dépense — de l’argent qui part définitivement vers la banque — et le capital remboursé, qui n’est pas une dépense mais un transfert : l’argent quitte le compte courant, mais il revient sous forme de valeur nette du bien détenu.

    Ce capital remboursé chaque mois est, économiquement, de l’épargne — au même titre qu’un virement vers un livret, à ceci près qu’il est investi dans l’immobilier plutôt que placé sur un compte. Un foyer qui rembourse 400 € de capital chaque mois épargne 400 € de plus que ce que son relevé de virements épargne laisse penser, même s’il n’a pas l’impression de « mettre de l’argent de côté » ce mois-là.

    Ce que le calcul de tête oublie aussi : l’abondement employeur

    Pour les salariés dont l’entreprise propose un plan d’épargne entreprise avec abondement, une part de l’épargne versée sur le PEE ne vient jamais du salaire : elle vient de l’employeur, en complément du versement personnel. Cet abondement est, lui aussi, de l’épargne réelle qui échappe au calcul fait à partir du seul salaire net — il augmente le patrimoine du foyer sans être jamais passé par le compte courant.

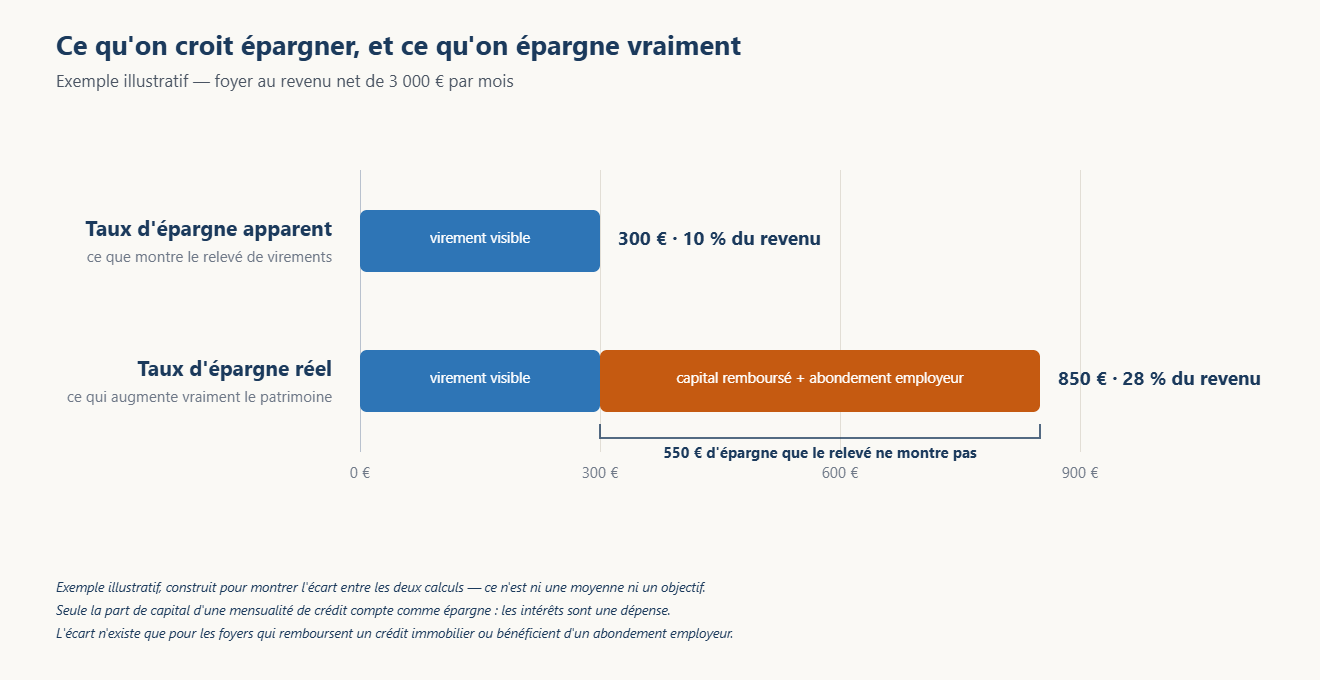
    Taux d'épargne apparent et taux d'épargne réel, exemple illustratif
    Exemple illustratif : le même foyer, les mêmes habitudes, et deux chiffres qui vont du simple au triple selon ce que le calcul inclut.

    Sur cet exemple illustratif — un foyer au revenu net de 3 000 € par mois — le virement épargne visible ne représente que 300 €, soit 10 % du revenu. En ajoutant le capital remboursé sur le crédit immobilier et l’abondement employeur sur le PEE, l’épargne réelle atteint 850 €, soit 28 % du revenu. Le même foyer, avec les mêmes habitudes, peut donc se croire à 10 % d’épargne alors qu’il est réellement à 28 %.

    ⚡ Le taux d’épargne réel en bref

    Qui est concerné : tout foyer qui rembourse un crédit immobilier ou bénéficie d’un abondement employeur, et qui calcule son taux d’épargne uniquement à partir de ses virements visibles.

    Le chiffre clé : en 2025, le taux d’épargne moyen des ménages français a atteint 18,9 % du revenu disponible brut, un niveau inédit depuis les années 1970 (La Finance pour Tous, citant l’Insee) — un repère national, pas un objectif personnel à atteindre.

    Le point de vigilance : seule la part de capital d’une mensualité de crédit compte comme épargne, pas les intérêts — les deux figurent sur le même relevé mais n’ont pas la même nature économique.

    Pourquoi cette distinction compte au-delà du chiffre lui-même

    Connaître son taux d’épargne réel change la lecture qu’on fait de sa propre trajectoire. Un foyer qui se croit à 10 % d’épargne peut avoir l’impression de ne pas progresser, alors qu’il construit en réalité un patrimoine net bien plus vite que ce chiffre ne le suggère — via le remboursement de son crédit et l’abondement de son employeur, deux mécanismes qui fonctionnent silencieusement, sans geste actif de sa part une fois mis en place.

    À l’inverse, un foyer sans crédit immobilier ni abondement employeur n’a pas ces leviers, et son taux d’épargne apparent est déjà, dans son cas, proche de son taux d’épargne réel. La différence entre les deux n’est donc pas universelle : elle dépend directement de la structure du patrimoine et de la situation professionnelle de chacun.

    Ce calcul suppose un budget déjà en place : la façon d’en construire un qui résiste aux mois difficiles est détaillée dans Comment construire un budget familial qui tient dans la durée. Et lorsqu’une dépense annuelle tombe sur un mois précis, le taux d’épargne de ce mois-là paraît s’effondrer sans que la situation ait changé — c’est le sujet de l’article sur le budget annualisé et les dépenses irrégulières.

    Ce qu’il faut retenir

    Le taux d’épargne calculé sur le seul virement visible vers un livret ou une assurance-vie sous-estime souvent la réalité, parfois largement, pour les foyers qui remboursent un crédit immobilier ou bénéficient d’un abondement employeur. Le capital remboursé et l’abondement sont de l’épargne réelle, même s’ils ne ressemblent pas à un geste d’épargne au moment où ils se produisent.

    Contenu éducatif. Ne constitue ni un conseil en investissement, ni un conseil fiscal ou juridique.

    Pour calculer son taux d’épargne réel automatiquement, capital remboursé et abondement employeur inclus, le tableau de bord Tabl’Idées est disponible sur Etsy.

    Voir le tableau de bord Budget & Patrimoine →
  • Capital mobilisable et capital bloqué : la distinction oubliée

    Capital mobilisable et capital bloqué : la distinction oubliée

    Choisir une enveloppe fiscale se fait presque toujours en pensant au rendement ou à la fiscalité de sortie. Une question passe souvent au second plan, alors qu’elle devrait venir en premier : à partir de quand cet argent redevient-il vraiment récupérable ? Les enveloppes françaises ne se ressemblent pas du tout sur ce point, et l’écart peut se compter en années.

    Trois enveloppes sans aucune contrainte de durée

    Le compte-titres ordinaire, l’assurance-vie et les livrets réglementés partagent un point commun : rien n’empêche d’en sortir l’argent à tout moment. Un retrait peut avoir des conséquences fiscales — c’est le cas pour l’assurance-vie, dont la fiscalité des gains varie selon l’ancienneté du contrat, comme détaillé dans l’article sur les enveloppes fiscales françaises — mais jamais d’obstacle à la sortie elle-même. Le compte-titres n’a même aucune condition de durée ni aucune fiscalité qui varie avec l’ancienneté.

    Le PEA : un cap fiscal, pas un vrai blocage

    Le PEA occupe une position intermédiaire. Rien n’empêche légalement de retirer de l’argent avant cinq ans, mais un retrait avant ce délai entraîne en principe la clôture automatique du plan, avec perte de l’antériorité fiscale acquise. La loi prévoit cependant trois situations qui permettent un retrait partiel avant cinq ans sans fermer le plan : le licenciement, l’invalidité de 2ᵉ ou 3ᵉ catégorie, et la mise à la retraite anticipée — du titulaire du plan comme de son conjoint ou partenaire de Pacs (Ramify). En dehors de ces cas, ce n’est donc pas un blocage au sens strict — l’argent reste accessible — mais une clôture qui dissuade de sortir avant le cap des cinq ans.

    Un autre changement, introduit par la loi PACTE en 2019, mérite d’être noté : passé cinq ans, un retrait partiel n’entraîne plus la clôture du plan, contrairement à la règle antérieure qui fixait ce cap à huit ans. Le PEA reste ouvert, continue à produire ses effets fiscaux, et peut même continuer à recevoir des versements dans la limite du plafond.

    Le PEE et le PER : un blocage réel, avec des portes de sortie prévues

    Le PEE et le PER fonctionnent différemment : les sommes versées y sont réellement bloquées, pas seulement pénalisées fiscalement en cas de sortie anticipée.

    Pour le PEE, ce blocage dure cinq ans. Il existe cependant une liste de situations, fixées par le code du travail, qui ouvrent droit à un déblocage anticipé : le mariage ou la conclusion d’un PACS, la naissance ou l’arrivée d’un troisième enfant, le divorce avec garde d’un enfant, l’invalidité, le décès, la perte d’emploi, le surendettement, la création d’entreprise, ou encore l’achat de la résidence principale (Legalplace) — cette dernière situation étant explicitement prévue par l’article R3324-22 du code du travail, à condition qu’il s’agisse d’une acquisition ou d’un agrandissement, pas d’un simple achat de terrain.

    Pour le PER, le blocage court jusqu’à la retraite — nettement plus long que les cinq ans du PEE. La liste des cas de déblocage anticipé est cependant plus courte et plus centrée sur les accidents de la vie : décès du conjoint ou partenaire de PACS, invalidité du titulaire, de son conjoint, de son partenaire ou d’un enfant, surendettement, expiration des droits au chômage, cessation d’activité non salariée à la suite d’une liquidation judiciaire — et un cas à part, qui ne relève pas d’un accident de la vie, l’achat de la résidence principale (MAIF). C’est en cela que le PER se distingue de son prédécesseur le PERP, qui ne permettait cette sortie qu’au moment de la retraite.

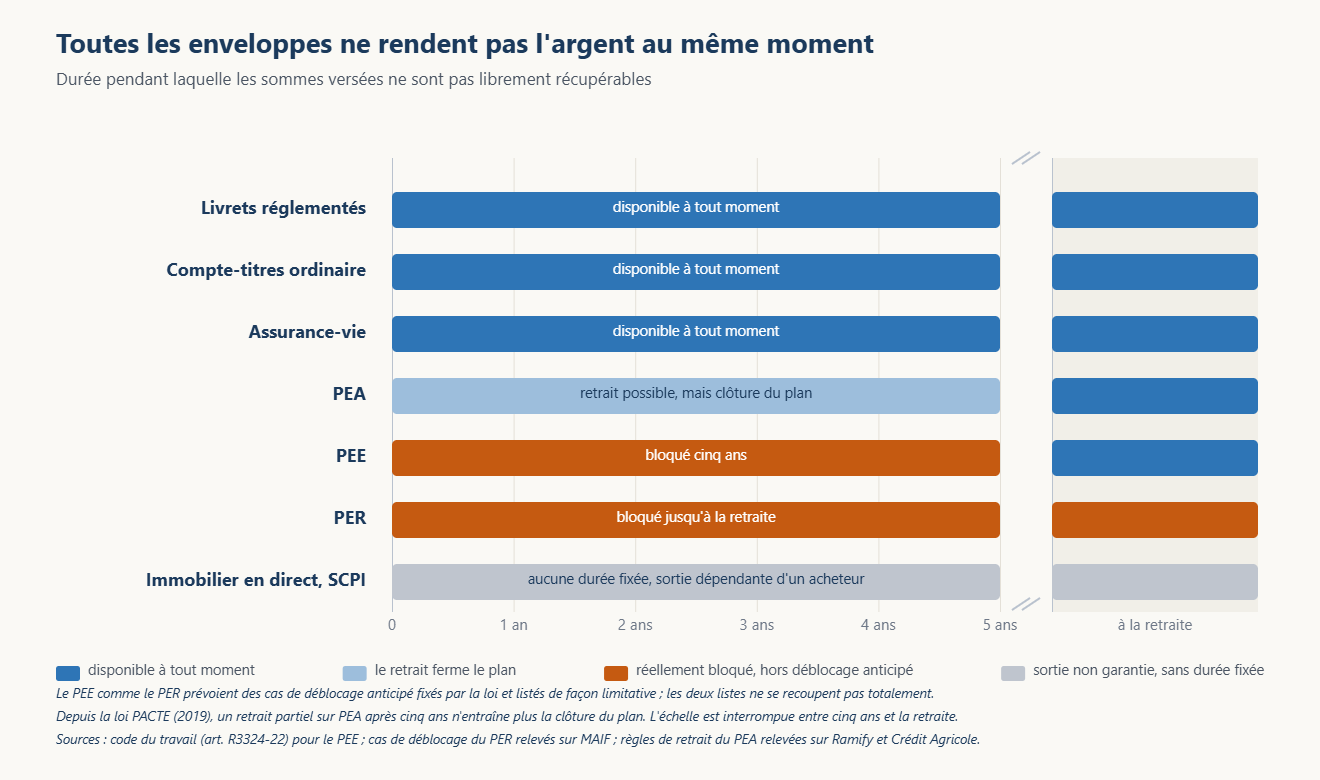
    Capital mobilisable et capital bloqué, enveloppe par enveloppe
    Durée pendant laquelle les sommes versées ne sont pas librement récupérables, enveloppe par enveloppe. L’échelle est interrompue entre cinq ans et la retraite.

    ⚡ Le déblocage anticipé en bref

    Qui est concerné : tout détenteur de PEE ou de PER souhaitant retirer des sommes avant le terme normal du blocage.

    Le chiffre clé : cinq ans de blocage pour le PEE, jusqu’à la retraite pour le PER — avec, dans les deux cas, une liste de situations précises qui ouvrent droit à une sortie anticipée.

    Le point de vigilance : ces cas de déblocage sont fixés par la loi et listés de façon limitative — ils ne s’improvisent pas au moment où le besoin se présente, mieux vaut les connaître avant.

    L’immobilier et les SCPI : pas de durée fixée, mais pas de sortie garantie non plus

    L’immobilier en direct et les parts de SCPI suivent une logique encore différente : aucune durée de blocage n’est fixée par un texte, mais aucune sortie rapide n’est garantie non plus. Revendre un bien ou céder des parts de SCPI dépend de l’existence d’un acheteur, ce qui peut prendre quelques semaines comme plusieurs mois — une différence de nature avec un blocage réglementaire à échéance connue, mais une contrainte de disponibilité tout aussi réelle en pratique.

    Pourquoi cette distinction devrait précéder le choix de l’enveloppe

    Loger une somme qu’on sait devoir mobiliser dans les prochaines années sur un PER serait une erreur de construction, quelle que soit la qualité fiscale de l’enveloppe : l’argent y resterait bloqué bien au-delà du moment où le besoin se présente. À l’inverse, laisser une épargne de très long terme sur un support totalement disponible n’est pas une erreur en soi, mais ce n’est pas non plus ce que ce type de support a de particulier à offrir.

    La bonne question à poser avant tout versement n’est donc pas seulement « quelle fiscalité » mais « à quelle échéance ai-je une chance raisonnable d’avoir besoin de cette somme » — et de faire correspondre cette échéance à la durée de blocage réelle de l’enveloppe choisie, pas seulement à son avantage fiscal affiché.

    Ce qu’il faut retenir

    Le compte-titres, l’assurance-vie et les livrets réglementés restent disponibles à tout moment ; le PEA applique une pénalité fiscale avant cinq ans sans bloquer réellement l’argent ; le PEE et le PER, eux, bloquent réellement les sommes versées, cinq ans pour l’un, jusqu’à la retraite pour l’autre, avec des listes de déblocage anticipé qui ne se recoupent pas totalement. Connaître cette distinction avant de verser évite de découvrir, au moment où l’argent manque, qu’il est là mais qu’il n’est pas accessible.

    Contenu éducatif. Ne constitue ni un conseil en investissement, ni un conseil fiscal ou juridique.

    Pour visualiser, enveloppe par enveloppe, ce qui est mobilisable à tout moment et ce qui reste bloqué, le tableau de bord Tabl’Idées est disponible sur Etsy.

    Voir le tableau de bord Budget & Patrimoine →
  • Qu’est-ce qu’un ETF, expliqué sans jargon

    Qu’est-ce qu’un ETF, expliqué sans jargon

    ETF revient dans presque toute discussion sur l’investissement en bourse, souvent sans qu’on prenne le temps de dire ce que le sigle recouvre vraiment. Trois lettres pour Exchange Traded Fund, fonds coté en français : un mécanisme précis, pas un produit magique, et surtout pas une recommandation à suivre les yeux fermés. Voici comment ça fonctionne, sans prétendre dire s’il faut en détenir.

    Un fonds qui réplique, plutôt qu’un fonds qui choisit

    Un ETF est un fonds d’investissement coté en bourse, comme une action, qui vise à suivre le plus fidèlement possible la performance d’un indice — le CAC 40, le S&P 500, un indice obligataire, ou un panier plus spécifique. Là où un fonds de gestion active emploie une équipe qui choisit les titres en cherchant à faire mieux que le marché, un ETF ne cherche pas à faire mieux : il cherche à coller à l’indice qu’il réplique, ni plus ni moins.

    Cette réplication peut se faire de deux façons. La réplication physique consiste à détenir réellement les titres qui composent l’indice — un ETF qui suit le CAC 40 possède, dans des proportions équivalentes, les actions des entreprises qui le composent. La réplication synthétique passe par un montage différent : le fonds détient un panier de titres qui n’est pas forcément celui de l’indice visé, et échange la performance de ce panier contre celle de l’indice via un contrat conclu avec une banque. Le résultat recherché est identique pour le porteur de parts ; c’est la mécanique intérieure qui diffère.

    Pourquoi les frais sont si différents d’un fonds actif

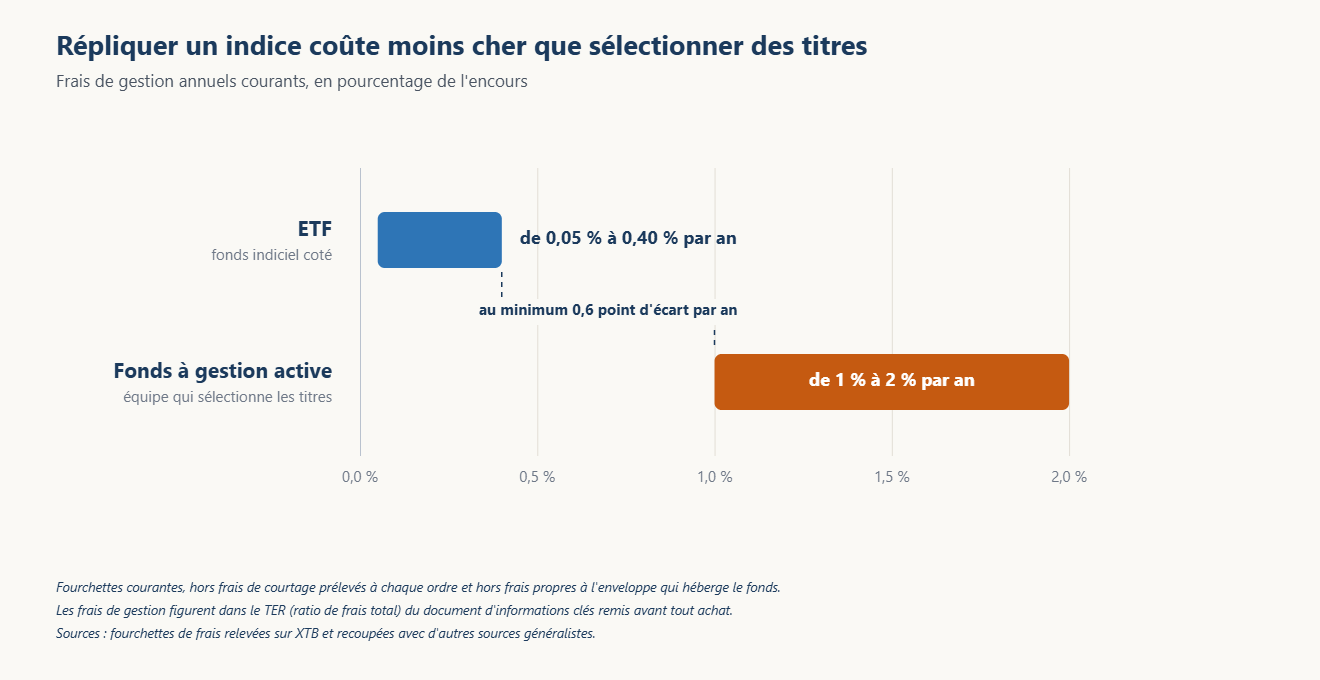
    Cette logique de réplication, plutôt que de sélection active, a une conséquence directe sur les frais. Un ETF n’a pas besoin d’une équipe de gestion qui analyse des entreprises et arbitre en continu : ses frais de gestion annuels se situent le plus souvent entre 0,05 % et 0,40 % de l’encours. Un fonds à gestion active, qui rémunère cette analyse et cette prise de décision, facture en général entre 1 % et 2 % par an.

    Frais de gestion annuels comparés, ETF et fonds à gestion active
    Fourchettes courantes de frais de gestion annuels, hors frais de courtage et hors frais propres à l’enveloppe qui héberge le fonds.

    ⚡ Le TER, la notion à retenir

    Qui est concerné : tout porteur de parts d’ETF ou de fonds, quel que soit le support.

    Le chiffre clé : le TER (Total Expense Ratio, ratio de frais total) regroupe l’ensemble des frais de gestion prélevés chaque année sur l’encours du fonds — il figure dans le document d’informations clés remis avant tout achat.

    Le point de vigilance : un TER bas n’élimine pas les frais de courtage prélevés à chaque ordre par l’intermédiaire utilisé — les deux se cumulent et se lisent séparément.

    Cet écart n’est pas un détail comptable. Sur une durée de placement longue, un point de frais annuel en plus ou en moins pèse lourd — c’est exactement ce que montre la simulation de l’article sur l’impact des frais, où deux points d’écart peuvent représenter, sur trente ans, davantage que plusieurs années entières de versements.

    Ce que la diversification apporte, et ce qu’elle n’apporte pas

    Un ETF qui réplique un indice large expose mécaniquement à l’ensemble des entreprises qui le composent, dans une seule ligne de portefeuille. C’est une façon d’obtenir une diversification immédiate, sans avoir à acheter soi-même des dizaines de titres différents un par un.

    Cette diversification réduit le risque propre à une entreprise isolée — une contre-performance, une faillite, un scandale ponctuel touchant une seule société pèse peu sur l’ensemble de l’indice. Elle ne supprime en revanche pas le risque de marché : un ETF qui suit un indice baisse quand cet indice baisse, dans les mêmes proportions. Suivre fidèlement un indice, à la hausse comme à la baisse, c’est précisément la promesse d’un ETF — ni plus, ni moins.

    L’éligibilité au PEA, une question de règles plus que de nature du produit

    Tous les ETF ne se valent pas selon l’enveloppe dans laquelle on souhaite les loger. Un PEA, comme détaillé dans l’article sur les enveloppes fiscales françaises, n’accueille que des titres remplissant une condition précise : au moins 75 % de l’actif du fonds doit être investi en actions de sociétés ayant leur siège dans l’Espace économique européen. Un ETF qui réplique un indice américain ou mondial par réplication physique ne remplit pas cette condition et n’est donc pas éligible au PEA — il trouve sa place dans un compte-titres ordinaire ou une assurance-vie, pas dans un PEA.

    C’est une question de règle d’éligibilité, propre à chaque enveloppe, pas une caractéristique du produit ETF en général : le même mécanisme de réplication peut être logé dans des enveloppes différentes selon l’indice suivi et la structure retenue.

    Ce qu’il faut retenir

    Un ETF réplique un indice plutôt que de chercher à le battre, ce qui explique des frais de gestion nettement inférieurs à ceux d’un fonds à gestion active. Cette mécanique offre une diversification immédiate, mais ne protège d’aucune façon d’une baisse de l’indice suivi — et son éligibilité à telle ou telle enveloppe fiscale dépend de règles précises, pas d’une qualité intrinsèque du produit.

    Contenu éducatif. Ne constitue ni un conseil en investissement, ni un conseil fiscal ou juridique.

    Pour suivre la répartition de ses supports d’investissement entre les différentes enveloppes fiscales, avec une vision consolidée plutôt que dispersée, le tableau de bord Tabl’Idées est disponible sur Etsy.

    Voir le tableau de bord Budget & Patrimoine →
  • Fonds euros ou livret : le match de la disponibilité

    Fonds euros ou livret : le match de la disponibilité

    Livret A d’un côté, fonds euros d’un contrat d’assurance-vie de l’autre : les deux passent pour le même genre de produit, une épargne sans risque qu’on peut récupérer quand on veut. Le sans-risque, c’est vrai dans les deux cas, ou presque. Le « quand on veut », beaucoup moins. Les deux supports ne jouent pas dans le même registre de disponibilité, et cette différence-là compte plus que l’écart de taux entre les deux.

    Deux garanties qui se ressemblent, deux mécaniques de sortie différentes

    Le Livret A, comme le LDDS et le LEP, ne connaît aucun délai de retrait. L’argent déposé reste la propriété du titulaire sous une forme immédiatement mobilisable : un virement vers le compte courant part en général le jour même ou le lendemain, sans démarche particulière, sans document à signer.

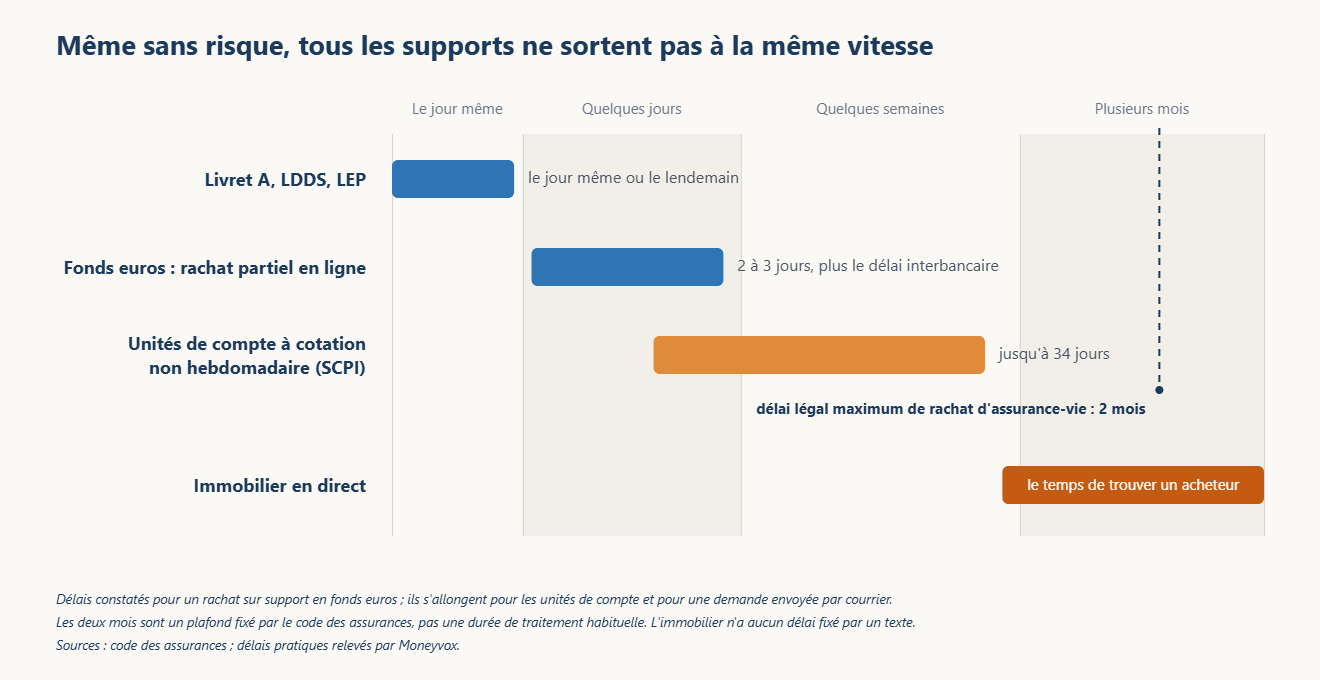
    Le fonds euros d’un contrat d’assurance-vie fonctionne différemment, même s’il partage avec le livret la même garantie en capital. Retirer de l’argent d’une assurance-vie s’appelle un rachat, et un rachat suit une procédure : une demande à l’assureur, un traitement administratif, puis un virement. Le code des assurances fixe un délai maximum de deux mois pour ce traitement. En pratique, les choses vont nettement plus vite pour un rachat partiel fait en ligne sur un contrat classique investi en fonds euros — souvent deux à trois jours (Moneyvox), auxquels s’ajoute le délai interbancaire habituel d’un jour ou deux pour que les fonds arrivent sur le compte courant. Une demande envoyée par courrier prend plus de temps qu’une demande en ligne, et un rachat total, qui suppose de clôturer le contrat, peut demander quelques jours de plus qu’un rachat partiel.

    Le graphique ci-dessous situe ces deux supports parmi d’autres, pour donner un ordre de grandeur du délai réel de disponibilité.

    Délai réel de disponibilité selon le support d'épargne, du livret réglementé à l'immobilier en direct
    Le délai réel de disponibilité, du livret réglementé à l’immobilier en direct. Le plafond légal de deux mois ne concerne que le rachat d’assurance-vie.

    ⚡ Le rachat d’assurance-vie en bref

    Qui est concerné : tout détenteur d’un contrat d’assurance-vie souhaitant récupérer tout ou partie de son épargne.

    Le chiffre clé : deux mois de délai légal maximum, contre deux à trois jours en pratique pour un rachat partiel en ligne sur un support en fonds euros.

    Le point de vigilance : ce délai s’allonge nettement pour les unités de compte à cotation non hebdomadaire (SCPI notamment), qui peuvent repousser le versement jusqu’à 34 jours.

    Ce que le délai ne dit pas : la fiscalité de sortie

    La disponibilité n’est qu’une partie du tableau. L’autre différence tient à ce qui se passe fiscalement au moment du retrait. Un retrait sur un livret réglementé ne déclenche jamais d’impôt : les intérêts sont exonérés depuis toujours, quel que soit le montant retiré ou l’ancienneté du livret.

    Un rachat d’assurance-vie, lui, ne porte pas sur le capital versé mais sur la part de gains contenue dans la somme retirée — et cette part de gains est fiscalisée différemment selon l’ancienneté du contrat, avec un régime plus favorable après huit ans. C’est un mécanisme détaillé dans l’article sur les enveloppes fiscales françaises : il n’empêche jamais de retirer de l’argent, mais il détermine ce qu’il en reste net une fois l’impôt réglé.

    Cette fiscalité de sortie n’est pas un obstacle à la disponibilité — l’argent reste accessible avant huit ans comme après. C’est simplement un paramètre de plus à connaître avant de retirer, pour ne pas découvrir l’écart entre le montant demandé et le montant reçu au moment où on en a besoin.

    Pourquoi cette distinction change la façon de répartir son épargne

    Le livret et le fonds euros ne sont donc pas interchangeables, même s’ils partagent l’absence de risque en capital. Le livret reste l’outil le plus adapté à une réserve qui doit pouvoir sortir en quelques heures — c’est le rôle que joue l’épargne de précaution, détaillée dans l’article qui lui est consacré. Le fonds euros, lui, garde tout son sens pour une épargne qu’on sait ne pas devoir mobiliser dans l’urgence — un projet à moyen terme, une diversification au sein d’un contrat qui héberge par ailleurs d’autres supports.

    Confondre les deux revient à se priver d’un des deux avantages : soit une réserve d’urgence logée sur un support qui demande deux ou trois jours pour sortir, soit une épargne de moyen terme qui reste sur un livret plafonné pendant que d’autres supports du même contrat auraient pu la faire progresser davantage.

    Ce qu’il faut retenir

    Le livret réglementé et le fonds euros partagent la garantie en capital, mais pas la mécanique de sortie : l’un est mobilisable en quelques heures sans délai légal, l’autre suit une procédure de rachat qui prend en pratique quelques jours, avec un délai légal maximum de deux mois. Cette différence, plus que l’écart de taux entre les deux, devrait décider quel support héberge quelle partie de l’épargne.

    Contenu éducatif. Ne constitue ni un conseil en investissement, ni un conseil fiscal ou juridique.

    Pour répartir son épargne entre réserve immédiate et supports de moyen terme, avec une vision consolidée de ce qui est réellement disponible à tout moment, le tableau de bord Tabl’Idées est disponible sur Etsy.

    Voir le tableau de bord Budget & Patrimoine →
  • Pourquoi un vote de budget peut changer votre fiscalité sans que vous vous en aperceviez

    Pourquoi un vote de budget peut changer votre fiscalité sans que vous vous en aperceviez

    Une loi de finances se vote en fin d’année, en général en décembre. Ce calendrier donne l’impression qu’elle ne concerne que l’année suivante. Ce n’est pas toujours le cas : une partie de ce qui se décide fin décembre peut s’appliquer aux revenus déjà perçus depuis le 1ᵉʳ janvier de la même année, ceux que vous avez gagnés avant même que la loi n’existe. Ce mécanisme porte un nom, il est ancien, et il mérite d’être compris pour ce qu’il est : une règle de fonctionnement, pas une anomalie.

    Le mécanisme : la « petite rétroactivité »

    En droit civil, une loi nouvelle ne s’applique qu’à l’avenir. En matière fiscale, la règle est différente pour l’impôt sur le revenu et les prélèvements sociaux : tant que la loi de finances est promulguée avant la fin de l’année d’imposition, elle peut s’appliquer à l’ensemble des revenus de cette année, y compris ceux perçus avant son vote. Le Conseil constitutionnel considère ce principe conforme à la Constitution, du moment que le fait générateur de l’impôt — la clôture de l’année d’imposition, au 31 décembre — n’est pas encore intervenu au moment du vote. Les juristes parlent de « petite rétroactivité », par opposition à une rétroactivité qui reviendrait sur des impositions déjà définitivement établies, beaucoup plus encadrée.

    Concrètement, ça veut dire qu’une mesure votée le 20 décembre peut s’appliquer à un salaire perçu en février, une plus-value réalisée en juin, ou un loyer encaissé en août de la même année — alors qu’au moment où ce revenu a été perçu, la règle qui allait s’y appliquer n’était pas encore écrite.

    Trois épisodes qui l’illustrent

    Ce mécanisme n’a rien d’exceptionnel ni de récent. Trois exemples, étalés sur quinze ans et sous des majorités différentes, montrent qu’il s’applique de façon récurrente, indépendamment de la couleur politique du moment.

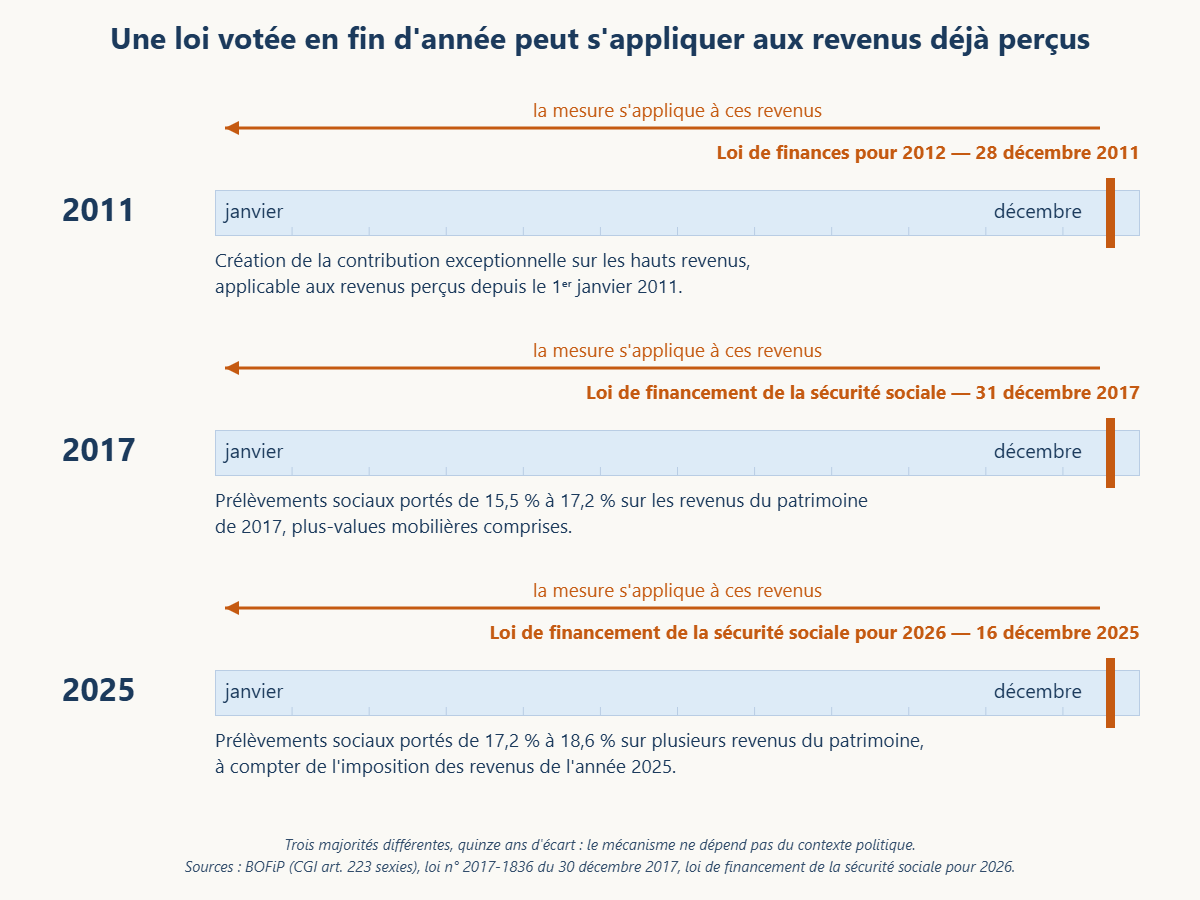
    Trois exemples de petite rétroactivité fiscale : la loi votée en fin d'année s'applique aux revenus déjà perçus depuis janvier
    Trois lois votées en toute fin d’année, applicables aux revenus perçus depuis le 1ᵉʳ janvier de la même année.

    Fin 2011, la loi de finances pour 2012, promulguée le 28 décembre 2011, a créé une contribution exceptionnelle sur les hauts revenus, applicable dès l’imposition des revenus de l’année 2011 — soit des revenus perçus jusqu’à douze mois avant l’existence légale de la mesure.

    Fin 2017, la loi de financement de la sécurité sociale publiée le 31 décembre a relevé de 15,5 % à 17,2 % les prélèvements sociaux sur les revenus du patrimoine, en portant la CSG de 8,2 % à 9,9 %. La hausse s’est appliquée aux revenus du patrimoine perçus en 2017, dont les plus-values mobilières réalisées dans l’année et pas encore taxées à ce moment-là.

    Le cas le plus récent est aussi le plus parlant, parce qu’il porte sur l’année dernière. La loi de financement de la sécurité sociale pour 2026, adoptée le 16 décembre 2025, a porté les prélèvements sociaux de 17,2 % à 18,6 % sur plusieurs revenus du patrimoine — et cette hausse s’applique à compter de l’imposition des revenus de l’année 2025, donc à des revenus perçus avant le vote.

    Pour les produits de placement, la même hausse fonctionne autrement : elle s’applique à compter du 1ᵉʳ janvier 2026, et c’est alors la date de l’opération qui compte. Un détenteur de PEA qui retire après cette date se voit appliquer le nouveau taux sur des gains parfois accumulés plusieurs années plus tôt. Ces deux régimes, et les enveloppes qui sont restées à 17,2 %, sont détaillés dans l’article sur les enveloppes fiscales françaises.

    ⚡ La petite rétroactivité fiscale en bref

    Qui est concerné : tout contribuable soumis à l’impôt sur le revenu ou aux prélèvements sociaux, chaque année où une loi de finances est votée.

    Le principe : une loi de finances promulguée avant le 31 décembre peut s’appliquer à l’ensemble des revenus de l’année en cours, pas seulement à ceux de l’année suivante.

    Le point de vigilance : un revenu perçu en cours d’année n’est jamais fiscalement acquis avec certitude tant que la loi de finances de l’année n’est pas votée.

    Ce que ça change, concrètement

    Ce mécanisme ne dit rien sur ce qui va changer une année donnée — il explique seulement pourquoi un changement, quand il a lieu, peut concerner des revenus déjà perçus plutôt que des revenus futurs. Le connaître évite une erreur de raisonnement fréquente : penser qu’une mesure votée en décembre ne concernera que l’année suivante, et découvrir l’inverse au moment de la déclaration.

    Ça donne aussi une bonne raison de revoir sa situation chaque année une fois la loi de finances adoptée, plutôt que de considérer que l’année fiscale est écrite d’avance dès le mois de janvier. C’est un réflexe de méthode, pas une réaction à un événement particulier.

    Ce qu’il faut retenir

    La loi de finances votée en fin d’année ne concerne pas uniquement l’avenir : elle peut, pour l’impôt sur le revenu et les prélèvements sociaux, s’appliquer à des revenus déjà perçus depuis le 1ᵉʳ janvier de la même année. Ce principe, validé par le Conseil constitutionnel et illustré à plusieurs reprises depuis plus de quinze ans, n’a rien d’un accident de calendrier : c’est une caractéristique durable du système fiscal français.

    Contenu éducatif. Ne constitue ni un conseil en investissement, ni un conseil fiscal ou juridique. Les règles citées sont celles en vigueur à la date de publication et peuvent évoluer.

    Pour garder une vision consolidée de son patrimoine et repérer facilement l’impact d’un changement de règle d’une année sur l’autre, le tableau de bord Tabl’Idées est disponible sur Etsy.

    Voir le tableau de bord Budget & Patrimoine →
  • Pourquoi un livret réglementé n’est pas un investissement

    Pourquoi un livret réglementé n’est pas un investissement

    Le Livret A, le LDDS, le LEP : ce sont les premiers réflexes d’épargne de la plupart des foyers français, et à raison. Mais les traiter comme un moyen de faire grossir un capital sur la durée repose sur un malentendu. Leur taux ne suit pas les marchés. Il suit une formule administrative, revue tous les six mois, qui n’a jamais eu vocation à battre l’inflation dans la durée.

    Une formule, pas un rendement de marché

    Le taux du Livret A n’est pas fixé au doigt mouillé, mais il n’est pas non plus déterminé par une logique de performance. Il obéit à un calcul précis : la moyenne entre l’inflation mesurée sur les six derniers mois et le taux interbancaire à court terme de la zone euro (l’€STR) sur la même période, arrondie au dixième de point le plus proche, avec un plancher légal de 0,5 %. Le LEP suit une logique voisine, avec une marge de sécurité au-dessus du Livret A décidée par les pouvoirs publics plutôt que par le seul résultat de la formule — la Banque de France a par exemple proposé, en juillet 2026, de maintenir le LEP à 2,5 % alors que le calcul théorique aurait donné 2,2 %.

    Deux conséquences découlent directement de ce mode de calcul. La première, c’est que le taux n’a aucun rapport avec la performance d’une entreprise, d’un secteur ou d’une économie — contrairement à une action ou à un fonds investi en actions, il ne rémunère aucune prise de risque. La seconde, plus subtile, c’est que la formule regarde six mois en arrière : elle ne réagit pas à l’inflation du moment, mais à celle déjà passée. En période de bascule rapide, ce décalage se voit.

    Ce que le décalage donne concrètement

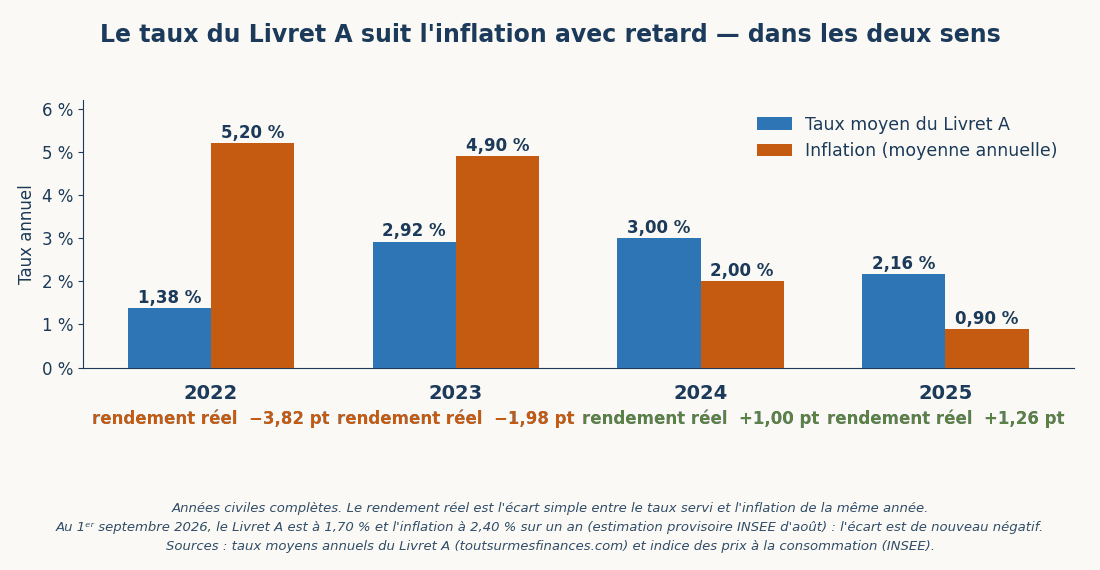
    Le graphique ci-dessous compare, année par année, le taux moyen du Livret A à l’inflation mesurée sur la même période.

    Comparaison du taux moyen du Livret A et de l'inflation, de 2022 à 2025
    Années civiles complètes : le taux moyen du Livret A, l’inflation de la même année, et l’écart entre les deux.

    En 2022 et 2023, l’inflation est repartie beaucoup plus vite que la formule ne pouvait l’absorber : le Livret A a affiché 1,38 % en 2022 contre une inflation à 5,20 %, puis 2,92 % en 2023 contre 4,90 % — un rendement réel largement négatif les deux années. L’inversion s’est produite ensuite : en 2024 et 2025, l’inflation a nettement ralenti pendant que le taux du Livret A restait élevé, ce qui a redonné un rendement réel positif le temps que la formule rattrape la baisse des prix. Et depuis août 2026, le mouvement s’est de nouveau inversé : avec un taux à 1,70 % et une inflation à 2,40 % sur un an — estimation provisoire de l’INSEE pour le mois d’août, les chiffres définitifs étant publiés à la mi-septembre — le rendement réel repasse en territoire négatif, de l’ordre de 0,70 point.

    Ce n’est donc pas une histoire à sens unique où le Livret A perdrait systématiquement face à l’inflation. C’est un mécanisme qui la suit avec retard, dans un sens comme dans l’autre — ce qui est très différent d’un placement conçu pour la dépasser durablement.

    ⚡ Le rendement réel, la notion à retenir

    Qui est concerné : tout détenteur d’un livret réglementé, quel que soit le montant placé.

    Le chiffre clé : le rendement réel se calcule simplement — taux du livret moins inflation sur la même période. En 2023 par exemple, 2,92 % de taux contre 4,90 % d’inflation donnait un rendement réel de −1,98 point.

    Le point de vigilance : un taux affiché en hausse ne dit rien de la vitesse à laquelle il suit ou non l’inflation du moment — seul l’écart entre les deux compte.

    Ce que ça change, très concrètement

    Le mécanisme du Livret A a été pensé pour une chose précise : offrir une épargne disponible à tout moment, sans risque de perte en capital, avec un rendement qui suit approximativement le coût de la vie à moyen terme. C’est exactement ce qui en fait le bon outil pour une réserve de précaution — celle qu’on doit pouvoir mobiliser en quelques jours sans craindre d’y perdre un centime, comme on le détaille dans l’article sur l’épargne de précaution.

    Ce n’est en revanche pas un outil construit pour faire grossir un capital sur quinze ou vingt ans. Un support en actions n’offre aucune garantie sur une année donnée, mais il rémunère une prise de risque que la formule du Livret A, par construction, ne rémunère jamais — c’est ce qu’on retrouve dans les simulations de l’article sur l’indépendance financière, où l’écart entre 4 % et 8 % de rendement annuel pèse plus lourd sur vingt ans que l’effort d’épargne mensuel lui-même.

    Nous avons choisi, avec ma compagne, de garder cette séparation très nette dans notre propre organisation : nos matelas de sécurité restent sur Livret A, sans exception, et tout ce qui vise à grossir sur la durée passe par d’autres enveloppes, détaillées dans l’article sur les enveloppes fiscales françaises. Ce n’est pas une règle universelle, mais c’est celle qui nous a évité de confondre les deux objectifs.

    Ce qu’il faut retenir

    Le taux d’un livret réglementé suit une formule administrative, revue tous les six mois, qui reflète l’inflation passée et les taux courts de la zone euro — pas la performance d’un placement. Ce mécanisme en fait un excellent outil de disponibilité et un mauvais outil de croissance, et le comprendre évite l’erreur la plus commune : laisser dormir, par facilité, une épargne qui dépasse largement ce dont on a besoin de disponible.

    Contenu éducatif. Ne constitue ni un conseil en investissement, ni un conseil fiscal ou juridique. Les taux et données citées sont ceux en vigueur à la date de publication et peuvent évoluer.

    Pour distinguer, dans son propre patrimoine, ce qui relève de la réserve disponible et ce qui vise la croissance sur la durée, le tableau de bord Tabl’Idées est disponible sur Etsy.

    Voir le tableau de bord Budget & Patrimoine →
  • Pourquoi les frais comptent plus qu’on ne le pense sur la durée

    Pourquoi les frais comptent plus qu’on ne le pense sur la durée

    Un pourcent de frais annuel en plus semble négligeable au moment de choisir un courtier ou un support d’investissement. Sur un relevé annuel, la différence est presque invisible. C’est justement ce qui la rend dangereuse : ses effets ne se voient pas d’une année sur l’autre, ils se voient sur vingt ou trente ans — et à cette échelle, ils pèsent bien plus lourd qu’un simple pourcentage.

    Un exemple vécu : le courtier qui coûtait plus cher que prévu

    Un cas concret, sans grand montant en jeu : un PEA ouvert dans une banque traditionnelle, avec des frais de courtage sensiblement plus élevés que ceux pratiqués par les courtiers en ligne spécialisés — sans que ce soit toujours visible au premier coup d’œil, les grilles tarifaires étant rarement mises en avant. Le constat s’est fait a posteriori, en comparant les frais réellement prélevés sur plusieurs ordres passés avec ce qu’un courtier en ligne aurait facturé pour les mêmes opérations. L’écart, ramené à l’année, représentait plusieurs dizaines d’euros — pas de quoi changer une vie, mais assez pour se poser la question de la pertinence du support utilisé.

    Ce genre d’écart est d’autant plus facile à laisser filer qu’il ne se voit pas ligne à ligne : un frais de courtage prélevé à chaque ordre, des frais de tenue de compte annuels, des frais de gestion sur un fonds — chacun pris isolément semble mineur, et c’est justement l’accumulation dans la durée qui change l’ordre de grandeur.

    Ce que ça change vraiment sur la durée

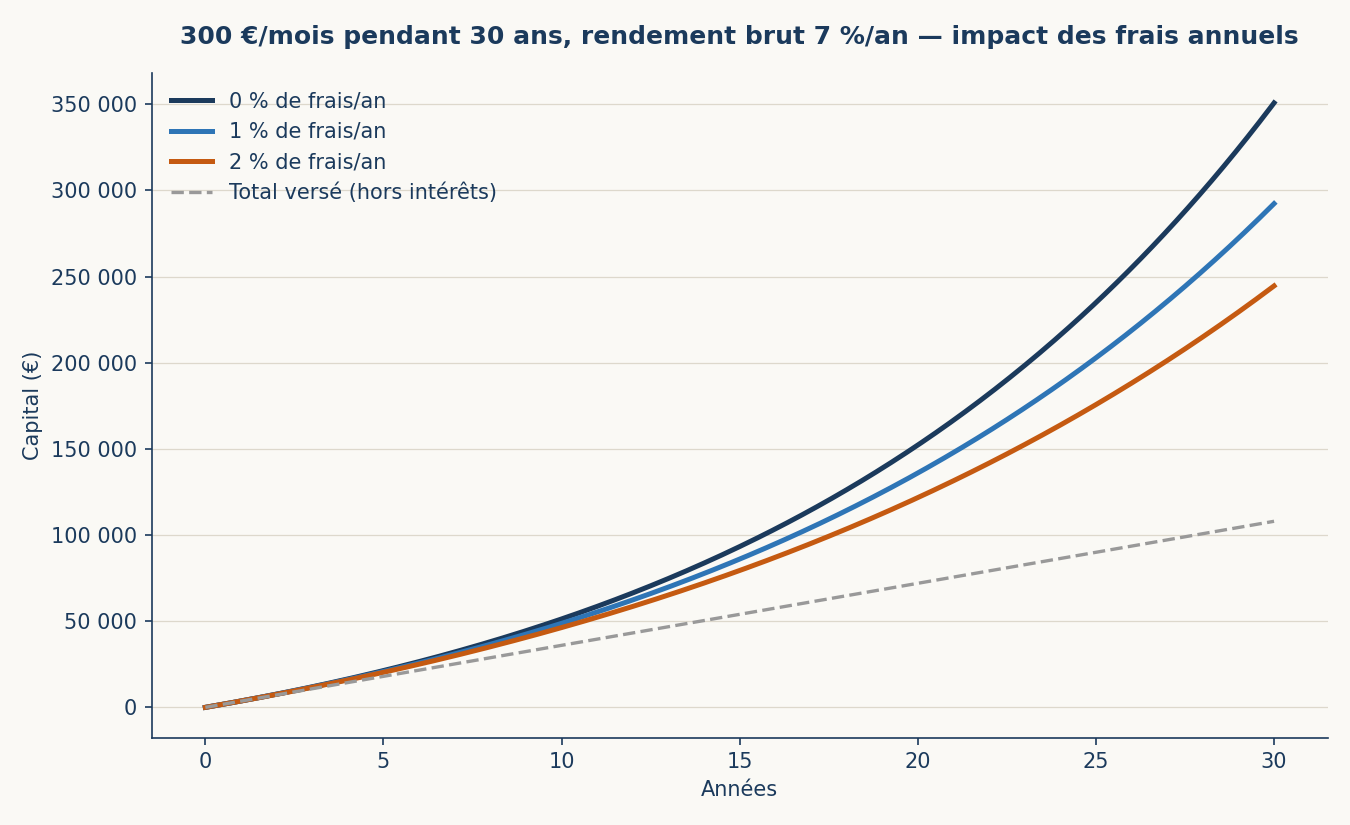
    Pour objectiver l’effet, voici une simulation construite sur une hypothèse simple : un versement mensuel de 300 €, un rendement brut de marché de 7 % par an (une hypothèse illustrative, pas une promesse), et trois niveaux de frais annuels globaux — frais de gestion de fonds, frais de courtage ramenés à l’année, frais de tenue de compte confondus.

    DuréeCapital final à 0 % de frais/anCapital final à 1 % de frais/anCapital final à 2 % de frais/anÉcart 0 % vs 2 %
    10 ans51 300 €48 700 €46 300 €5 000 € (−9,8 %)
    20 ans152 300 €136 000 €121 700 €30 500 € (−20,0 %)
    30 ans350 800 €292 400 €244 600 €106 200 € (−30,3 %)
    Impact des frais annuels sur un capital investi sur 30 ans
    300 €/mois à 7 % brut : ce que les frais retirent au capital final selon la durée.

    La lecture est nette : à 10 ans, l’écart entre 0 % et 2 % de frais reste contenu, autour de 10 % du capital final. Mais l’effet des frais se compose lui aussi — comme les intérêts, mais en sens inverse — et à 30 ans, cet écart atteint plus de 30 % du capital final. Ce n’est pas 2 % de moins chaque année qui s’additionnent simplement : c’est 2 % de moins chaque année qui, en se répétant sur un capital qui grossit, finit par représenter plus d’un tiers de la richesse finale.

    Autrement dit : deux points de frais annuels, sur trente ans, peuvent coûter davantage que dix années entières de versements.

    Où se cachent les frais, concrètement

    Les frais d’investissement prennent plusieurs formes, pas toujours visibles au même endroit :

    Les frais de courtage, prélevés à chaque achat ou vente de titre, varient fortement d’un courtier à l’autre — parfois du simple au triple pour un même ordre.

    Les frais de tenue de compte, facturés annuellement par certains établissements, sont devenus rares chez les courtiers en ligne mais restent fréquents dans les réseaux bancaires traditionnels.

    Les frais de gestion des fonds (OPCVM, ETF, unités de compte d’assurance-vie), prélevés en continu et directement intégrés à la performance affichée — ce qui les rend particulièrement difficiles à repérer sans lire le document d’informations clés du produit.

    Les frais d’entrée ou d’arbitrage, ponctuels, appliqués sur certains contrats d’assurance-vie ou certains fonds, et qui amputent le capital investi dès le premier versement plutôt que la performance dans le temps.

    Ce que ça ne veut pas dire

    Ce constat n’est pas un argument pour choisir systématiquement l’option la moins chère sans regarder le reste : un support ou un accompagnement plus coûteux peut se justifier par un service, une gestion active dont la performance nette reste au rendez-vous dans la durée, ou un besoin d’accompagnement réel. La vigilance sur les frais n’est pas une fin en soi, c’est un des paramètres à mettre en regard des autres — au même titre que la diversification ou l’horizon de placement — avant de choisir où loger son épargne, en même temps que le choix de l’enveloppe fiscale.

    Ce qui est en revanche rarement justifié, c’est de payer un écart de frais significatif sans même le savoir, faute d’avoir comparé — c’est ce que révèle l’exemple du début de cet article.

    Ce qu’il faut retenir

    Un pourcent de frais annuel en plus ne se voit pas sur un relevé, mais il se voit sur une durée d’investissement longue — et l’effet, comme celui des intérêts composés, s’accélère avec le temps plutôt que de rester linéaire. Comparer les frais d’un support ou d’un courtier avant d’investir prend quelques minutes ; ne pas le faire peut coûter, sur trente ans, l’équivalent de plusieurs années de versements.

    Contenu éducatif. Ne constitue ni un conseil en investissement, ni un conseil fiscal ou juridique. La simulation présentée repose sur des hypothèses illustratives et ne constitue pas une prévision de rendement.

    Pour comparer l’impact réel des frais sur sa propre trajectoire d’épargne, avec plusieurs hypothèses de rendement et de frais plutôt qu’une seule estimation, le tableau de bord Tabl’Idées est disponible sur Etsy.

    Voir le tableau de bord Budget & Patrimoine →