Catégorie : Budget

Construire et tenir un budget familial sur ses vrais chiffres.

  • Qu’est-ce qu’un bon crédit ? La différence entre une dette qui finance un actif et une dette de consommation

    Qu’est-ce qu’un bon crédit ? La différence entre une dette qui finance un actif et une dette de consommation

    Le coût réel d’un crédit à la consommation se mesure au TAEG et à la durée. Mais deux crédits au même TAEG, sur le même montant, n’ont pas forcément le même effet sur un patrimoine — parce que ce qui distingue une dette d’une autre n’est pas seulement son coût, c’est ce qu’elle finance.

    Une dette qui finance un actif a une contrepartie au bilan

    Un crédit immobilier locatif, un prêt qui finance l’achat d’un outil de travail, ou un financement d’études qui débouche sur une qualification recherchée ont un point commun : la dette a une contrepartie qui figure, au moins en partie, à l’actif. Le bien immobilier a une valeur qui peut se revendre. L’outil de travail génère un revenu. La qualification augmente un revenu futur. La dette n’a pas disparu du passif, mais elle est adossée à quelque chose qui, potentiellement, la compense ou produit de quoi la rembourser.

    Cette contrepartie n’est ni automatique ni garantie — un bien immobilier peut perdre de la valeur, un outil de travail peut devenir obsolète, une qualification peut ne pas déboucher sur le revenu espéré. Ce qui caractérise ce type de dette, ce n’est pas la certitude d’un résultat, c’est l’existence d’une contrepartie possible à l’actif du bilan, susceptible d’évoluer indépendamment de la dette elle-même.

    Une dette qui finance une consommation s’éteint sans laisser de contrepartie

    Un crédit qui finance un voyage, du mobilier, de l’électroménager ou des dépenses courantes finance un bien ou un service qui se consomme : sa valeur d’usage disparaît vite, et il n’y a rien à l’actif du bilan qui subsiste pour compenser la dette. Le voyage est terminé, le passif, lui, reste à rembourser pendant les mois ou les années suivants — sans lien avec la dépense qui l’a généré.

    Le cas d’un véhicule personnel illustre la nuance : il a une valeur de revente, donc une forme de contrepartie, mais cette valeur décroît mécaniquement avec le temps et l’usage, à l’inverse d’un bien qui peut prendre de la valeur ou générer un revenu. Un crédit auto occupe une position intermédiaire entre les deux catégories, plutôt qu’une case tranchée.

    ⚡ La distinction en bref

    Qui est concerné : toute personne qui compare plusieurs projets financés à crédit, pas seulement les crédits à la consommation.

    Le chiffre clé : avec un apport de 10 % du prix d’un bien financé à crédit, une variation de 10 % de la valeur de ce bien se traduit par une variation de 100 % de l’apport initial — dans un sens comme dans l’autre.

    Le point de vigilance : une dette adossée à un actif n’est pas sans risque du seul fait qu’elle finance un actif ; l’effet de levier amplifie les pertes exactement comme il amplifie les gains.

    Le revers de l’effet de levier

    Financer un actif à crédit introduit un mécanisme que la consommation à crédit n’a pas : l’effet de levier. Parce que seule une fraction du prix est apportée en fonds propres, une variation de la valeur de l’actif se répercute intégralement, à la hausse comme à la baisse, sur cette fraction.
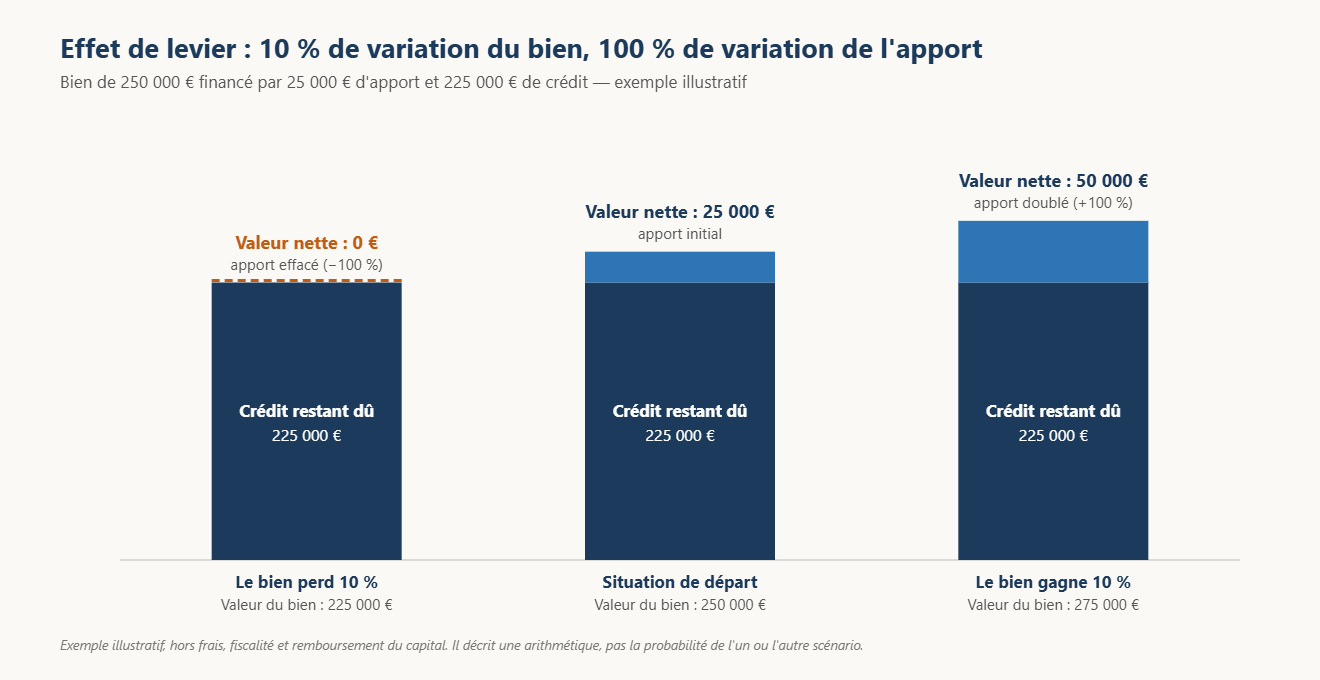
    Graphique : pour un bien de 250 000 euros financé avec 25 000 euros d'apport, une baisse de 10 % ramène la valeur nette à zéro et une hausse de 10 % la porte à 50 000 euros
    Exemple illustratif, hors frais et fiscalité : la même variation de 10 % du bien, dans un sens puis dans l’autre.

    Sur cet exemple illustratif — un bien de 250 000 € financé par 25 000 € d’apport et 225 000 € de crédit — une hausse de 10 % de la valeur du bien porte l’apport à 50 000 € de valeur nette, soit un doublement. Une baisse de 10 % ramène cette même valeur nette à zéro : l’intégralité de l’apport initial est effacée, alors que le bien n’a perdu qu’un dixième de sa valeur. Le mécanisme est symétrique : il n’amplifie pas seulement les scénarios favorables.

    Cette mécanique ne dit rien de la probabilité de l’un ou l’autre scénario, elle décrit seulement ce qui se passe, arithmétiquement, quand une dette est adossée à un actif dont la valeur peut varier. C’est elle qui explique pourquoi une dette qui finance un actif n’est pas automatiquement plus sûre qu’une dette de consommation — elle est différente, avec ses propres mécanismes et ses propres risques.

    Ce que le TAEG ne dit pas

    Le TAEG mesure ce que coûte un crédit, pas ce qu’il finance. Un crédit à faible TAEG peut financer une consommation qui ne laisse aucune contrepartie, et un crédit à TAEG plus élevé peut financer un actif — ce sont deux questions distinctes, et le coût du crédit ne renseigne ni sur l’une ni sur l’autre. Évaluer une dette suppose de regarder les deux axes séparément : ce qu’elle coûte, et ce qu’elle finance.

    Ce qu’il faut retenir

    Une dette qui finance un actif a une contrepartie potentielle au bilan — un bien, un outil, un revenu futur — qui n’existe pas pour une dette qui finance une consommation, où la dépense disparaît avant que la dette ne soit remboursée. Cette contrepartie n’élimine pas le risque : financer un actif à crédit introduit un effet de levier qui amplifie aussi bien les pertes que les gains si la valeur de l’actif varie. Le TAEG et la nature de ce que finance un crédit sont deux informations différentes, à examiner séparément.

    Contenu éducatif. Ne constitue ni un conseil en investissement, ni un conseil fiscal ou juridique.

    Pour suivre l’effet d’un crédit sur une vision consolidée du budget et du patrimoine, le tableau de bord Tabl’Idées est disponible sur Etsy.

    Voir le tableau de bord Budget & Patrimoine →
  • Combien coûte vraiment un crédit à la consommation

    Combien coûte vraiment un crédit à la consommation

    Un crédit à la consommation se présente presque toujours par sa mensualité : « 117 € par mois », ça se compare facilement à un loyer ou à un abonnement. Le montant qui compte vraiment pour juger ce que ce crédit coûte réellement n’est pourtant pas la mensualité, c’est le total payé au-delà du capital emprunté — un chiffre qui n’apparaît presque jamais dans la présentation commerciale, alors qu’il figure obligatoirement dans le contrat.

    Le TAEG, l’indicateur qui regroupe tout

    Le taux annuel effectif global, ou TAEG, est le seul chiffre qui inclut l’ensemble du coût d’un crédit : les intérêts, mais aussi les frais de dossier et l’assurance emprunteur quand elle est obligatoire. C’est ce taux, et non le taux nominal parfois mis en avant séparément, qui permet de comparer deux offres de crédit entre elles sur une base équivalente.

    Le TAEG ne peut légalement pas dépasser un plafond fixé chaque trimestre par la Banque de France : le taux d’usure. Pour le quatrième trimestre 2026, ce plafond s’établit à 8,56 % pour un crédit personnel supérieur à 6 000 €, 15,76 % entre 3 000 et 6 000 €, et 23,60 % en dessous de 3 000 € — le taux d’usure augmente mécaniquement quand le montant emprunté diminue. Le taux effectivement pratiqué en moyenne reste nettement sous ces plafonds : 6,42 % au-delà de 6 000 €, 11,82 % entre 3 000 et 6 000 €, et 17,70 % en dessous de 3 000 € (Banque de France).

    ⚡ Le taux d’usure en bref

    Qui est concerné : tout emprunteur d’un crédit à la consommation, quel que soit l’établissement prêteur.

    Le chiffre clé : au quatrième trimestre 2026, le taux d’usure plafonne à 8,56 % pour un crédit personnel de plus de 6 000 €, contre un taux moyen réellement pratiqué de 6,42 % sur cette même tranche (Banque de France).

    Le point de vigilance : le taux d’usure grimpe fortement pour les petits montants — jusqu’à 23,60 % en dessous de 3 000 € — ce qui rend les crédits de faible montant proportionnellement plus coûteux que les montants plus élevés.

    Ce que la durée change, à mensualité constante ou presque

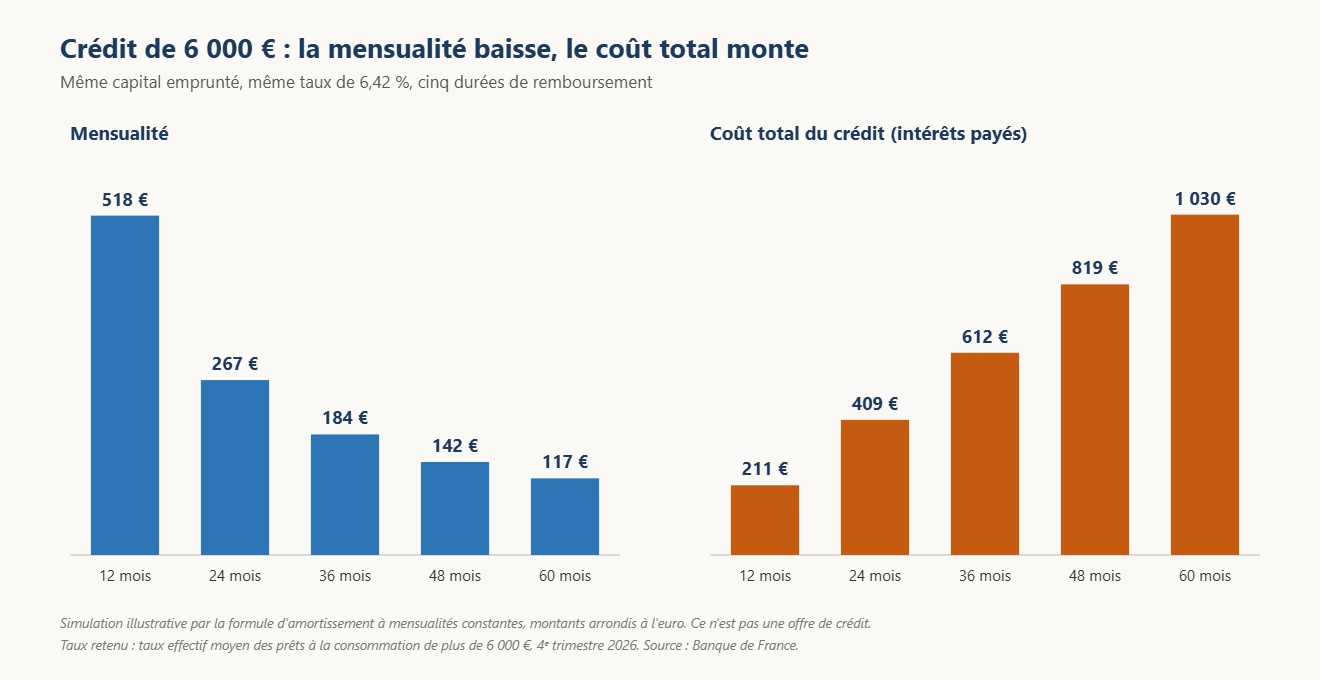
    Pour un même montant emprunté, la durée de remboursement fait varier deux chiffres en sens opposé : la mensualité baisse quand la durée s’allonge, mais le coût total du crédit augmente, parce que les intérêts courent plus longtemps sur un capital qui met plus de temps à se rembourser.

    Graphique : pour un crédit de 6 000 euros à 6,42 %, la mensualité passe de 518 euros sur 12 mois à 117 euros sur 60 mois, tandis que le coût total passe de 211 à 1 030 euros
    Simulation illustrative : 6 000 € empruntés à 6,42 %, sur cinq durées. Ce n’est pas une offre de crédit.

    Sur cette simulation, un crédit de 6 000 € au taux moyen de 6,42 % coûte 211 € au total remboursé sur 12 mois, contre 1 030 € sur 60 mois — presque cinq fois plus cher, pour le même capital emprunté, simplement parce que la durée est cinq fois plus longue. La mensualité, elle, passe de 518 € à 117 € sur la même période : c’est ce chiffre qui rend un crédit long plus facile à accepter au moment de la signature, alors que c’est justement lui qui masque le coût total réel.

    Pourquoi ce mécanisme se voit peu au moment de signer

    La mensualité est le chiffre qui détermine si un crédit rentre ou non dans un budget mensuel — c’est donc naturellement celui qui retient l’attention en premier. Le coût total, lui, ne se matérialise qu’en additionnant l’ensemble des mensualités sur toute la durée, un calcul que peu de monde fait spontanément avant de signer, alors que le contrat de crédit est tenu de l’afficher noir sur blanc.

    Cette asymétrie d’attention n’est pas propre au crédit à la consommation, mais elle y est particulièrement marquée : la même somme empruntée peut représenter un coût total du simple au quintuple selon la durée choisie, sans que la mensualité affichée ne le laisse deviner.

    Une mensualité de crédit est aussi une dépense fixe qui s’inscrit dans le budget pour toute sa durée : la place qu’occupent ces dépenses fixes est décrite dans Comment construire un budget familial qui tient dans la durée.

    Ce qu’il faut retenir

    Le TAEG, pas la mensualité, est le chiffre qui dit ce qu’un crédit à la consommation coûte réellement, et il est plafonné chaque trimestre par le taux d’usure fixé par la Banque de France. Pour un même montant emprunté, allonger la durée réduit la mensualité mais augmente le coût total remboursé — les deux évoluent en sens opposé, et le contrat de crédit indique toujours ce total, même quand la publicité ne met en avant que la mensualité.

    Ce que coûte un crédit et ce qu’il finance sont deux questions distinctes : qu’est-ce qu’un bon crédit ? revient sur ce que finance un crédit, au-delà de son seul coût.

    Contenu éducatif. Ne constitue ni un conseil en investissement, ni un conseil fiscal ou juridique.

    Pour intégrer le coût réel d’un crédit dans sa vision consolidée du budget et du patrimoine, le tableau de bord Tabl’Idées est disponible sur Etsy.

    Voir le tableau de bord Budget & Patrimoine →
  • Le budget annualisé : comment gérer les dépenses irrégulières

    Le budget annualisé : comment gérer les dépenses irrégulières

    Un budget mensuel qui tient sur le papier peut quand même dérailler en pratique, pour une raison simple : toutes les dépenses ne tombent pas chaque mois de façon régulière. La taxe foncière, l’assurance habitation, l’entretien de la voiture, les vacances, les cadeaux de fin d’année — ces postes existent bel et bien dans le budget annuel, mais ils frappent par surprise le mois où ils tombent, même quand on sait très bien, en théorie, qu’ils arrivent chaque année.

    Le problème n’est pas le montant, c’est le calendrier

    Un budget construit uniquement mois par mois traite chaque mois comme une unité indépendante. Ça fonctionne très bien pour les dépenses qui se répètent à l’identique — loyer, alimentation, abonnements — et beaucoup moins bien pour celles qui arrivent une ou deux fois par an, pour un montant nettement plus élevé qu’une dépense mensuelle ordinaire.

    Le mois où la taxe foncière tombe, le budget de ce mois-là semble en déficit, même si le foyer épargne très correctement les onze autres mois de l’année. Ce n’est pas un problème de moyens, c’est un problème de calendrier : la dépense existe depuis le 1er janvier, elle n’apparaît juste pas avant le mois où elle est prélevée.

    Le principe du budget annualisé

    Le budget annualisé consiste à sortir ces dépenses irrégulières du calcul mensuel classique, à additionner leur montant sur douze mois, puis à diviser ce total par douze pour obtenir une provision mensuelle constante — mise de côté chaque mois sur un compte ou une enveloppe dédiée, qu’elle serve ou non ce mois précis.

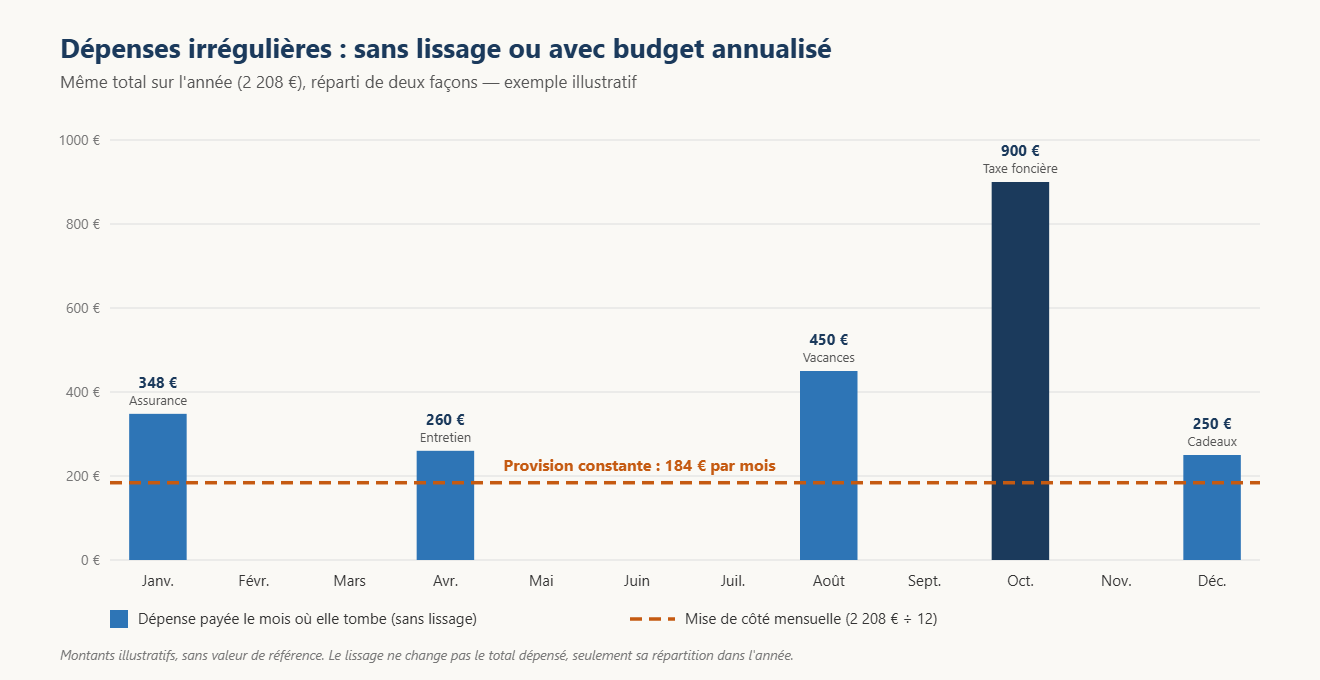
    Graphique : dépenses irrégulières mois par mois, avec un pic à 900 euros en octobre, comparées à une provision constante de 184 euros par mois
    Exemple illustratif : les mêmes 2 208 € sur l’année, payés par à-coups ou provisionnés à 184 € par mois.

    Sur cet exemple illustratif, les dépenses irrégulières de l’année (assurance habitation en janvier, entretien du véhicule en avril, vacances en août, taxe foncière en octobre, cadeaux en décembre) tombent par à-coups, avec un pic à 900 € en octobre. En provisionnant 184 € chaque mois sur les douze mois de l’année, la même somme totale est mise de côté, mais sans jamais créer de mois en tension.

    ⚡ Le budget annualisé en bref

    Qui est concerné : tout foyer confronté à des dépenses qui reviennent chaque année, mais pas chaque mois.

    Le chiffre clé : provision mensuelle = somme des dépenses irrégulières prévues sur l’année, divisée par douze.

    Le point de vigilance : la provision doit rester sur un compte ou une enveloppe séparée de l’argent courant, sinon elle se confond avec le reste et disparaît avant d’avoir servi.

    Quelles dépenses rentrent dans cette catégorie

    Les candidates naturelles sont celles qui reviennent chaque année sans tomber chaque mois : les impôts locaux, les primes d’assurance annuelles (habitation, auto quand elle n’est pas mensualisée), l’entretien et le contrôle technique du véhicule, les cadeaux de fin d’année et d’anniversaires, les vacances, et pour les indépendants ou professions libérales, les acomptes d’impôt sur le revenu qui ne sont pas prélevés à la source.

    La liste n’a rien d’universel : elle dépend de la situation de chacun, de son mode de vie, et de ce qui, concrètement, revient chaque année dans son propre budget.

    Ce que ça change concrètement

    Une fois la provision mensuelle en place, l’arrivée d’une dépense irrégulière cesse d’être un événement budgétaire : la taxe foncière d’octobre est déjà financée par les dix mois de provision accumulés depuis janvier, elle ne vient plus grever le budget courant de ce mois précis.

    Ce mécanisme n’augmente pas le total dépensé sur l’année — c’est exactement la même somme, répartie différemment dans le temps. Ce qu’il change, c’est la lisibilité mois par mois : un budget qui semblait en déficit un mois sur deux peut, une fois les dépenses irrégulières sorties du calcul courant et lissées, se révéler parfaitement équilibré à l’échelle de l’année.

    Ce lissage s’inscrit dans la construction d’ensemble du budget, décrite dans Comment construire un budget familial qui tient dans la durée. Une fois les dépenses irrégulières provisionnées, il devient aussi plus simple de mesurer ce qui reste vraiment chaque mois : c’est l’objet de l’article Comment calculer son taux d’épargne réel.

    Ce qu’il faut retenir

    Une dépense irrégulière n’est pas une anomalie budgétaire, c’est une dépense annuelle mal répartie dans le temps si elle n’est traitée qu’au moment où elle tombe. La sortir du calcul mensuel courant et la lisser sur douze mois, via une provision constante, transforme un budget en dents de scie en un budget stable — sans changer le montant total dépensé sur l’année.

    Contenu éducatif. Ne constitue ni un conseil en investissement, ni un conseil fiscal ou juridique.

    Pour identifier ses dépenses irrégulières et suivre leur provisionnement mensuel automatiquement, le tableau de bord Tabl’Idées est disponible sur Etsy.

    Voir le tableau de bord Budget & Patrimoine →
  • Comment calculer son taux d’épargne réel

    Comment calculer son taux d’épargne réel

    Le taux d’épargne, c’est la part du revenu qui ne part pas en dépense de consommation. Simple à définir, moins simple à calculer correctement : la plupart des gens qui font le calcul de tête ne comptent que ce qu’ils voient passer sur leur compte épargne, et ratent une partie de ce qu’ils mettent réellement de côté chaque mois.

    La définition de base, et pourquoi le calcul de tête la rate

    L’Insee définit le taux d’épargne comme la part du revenu disponible qui n’est pas consommée. Le calcul « à la louche » consiste en général à regarder le virement automatique vers un livret ou une assurance-vie, et à le diviser par le salaire net. C’est un point de départ, pas le calcul complet.

    Ce calcul rapide oublie deux choses, en particulier chez les foyers propriétaires ou salariés d’une entreprise qui propose un dispositif d’épargne salariale.

    Ce que le calcul de tête oublie : le capital remboursé

    Une mensualité de crédit immobilier se compose de deux parts qui n’ont pas la même nature : les intérêts, qui sont une vraie dépense — de l’argent qui part définitivement vers la banque — et le capital remboursé, qui n’est pas une dépense mais un transfert : l’argent quitte le compte courant, mais il revient sous forme de valeur nette du bien détenu.

    Ce capital remboursé chaque mois est, économiquement, de l’épargne — au même titre qu’un virement vers un livret, à ceci près qu’il est investi dans l’immobilier plutôt que placé sur un compte. Un foyer qui rembourse 400 € de capital chaque mois épargne 400 € de plus que ce que son relevé de virements épargne laisse penser, même s’il n’a pas l’impression de « mettre de l’argent de côté » ce mois-là.

    Ce que le calcul de tête oublie aussi : l’abondement employeur

    Pour les salariés dont l’entreprise propose un plan d’épargne entreprise avec abondement, une part de l’épargne versée sur le PEE ne vient jamais du salaire : elle vient de l’employeur, en complément du versement personnel. Cet abondement est, lui aussi, de l’épargne réelle qui échappe au calcul fait à partir du seul salaire net — il augmente le patrimoine du foyer sans être jamais passé par le compte courant.

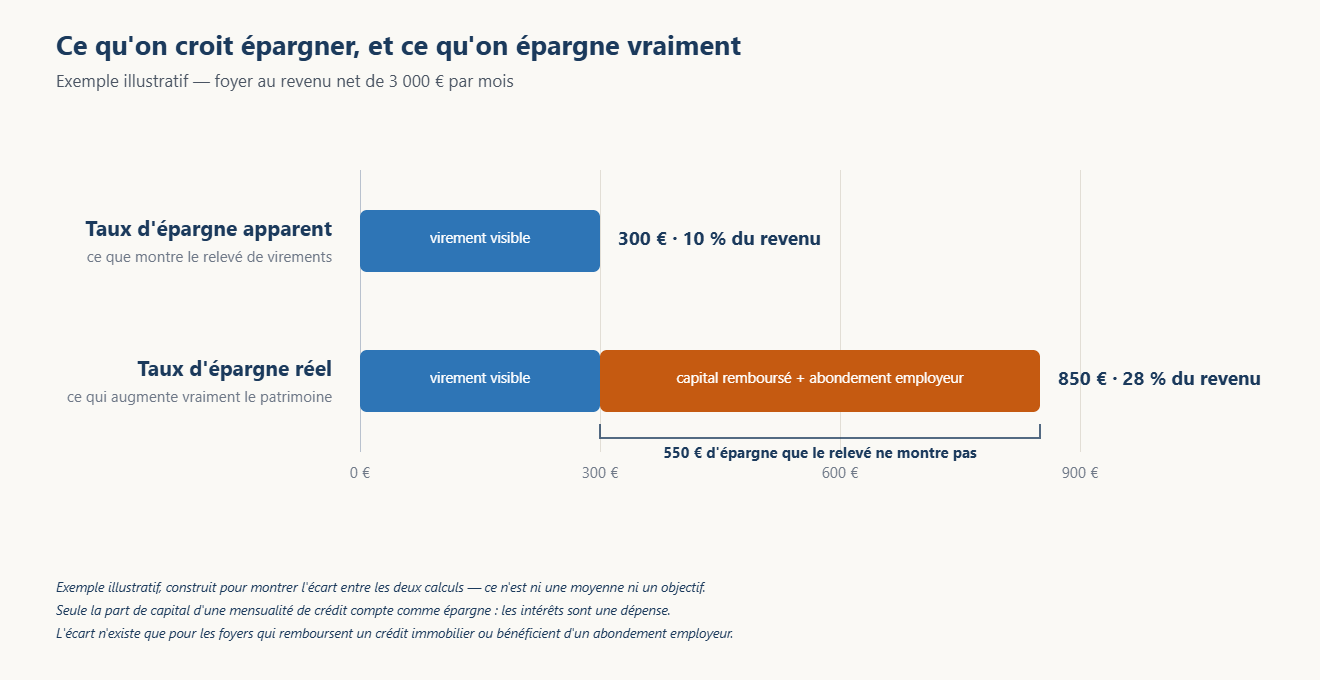
    Taux d'épargne apparent et taux d'épargne réel, exemple illustratif
    Exemple illustratif : le même foyer, les mêmes habitudes, et deux chiffres qui vont du simple au triple selon ce que le calcul inclut.

    Sur cet exemple illustratif — un foyer au revenu net de 3 000 € par mois — le virement épargne visible ne représente que 300 €, soit 10 % du revenu. En ajoutant le capital remboursé sur le crédit immobilier et l’abondement employeur sur le PEE, l’épargne réelle atteint 850 €, soit 28 % du revenu. Le même foyer, avec les mêmes habitudes, peut donc se croire à 10 % d’épargne alors qu’il est réellement à 28 %.

    ⚡ Le taux d’épargne réel en bref

    Qui est concerné : tout foyer qui rembourse un crédit immobilier ou bénéficie d’un abondement employeur, et qui calcule son taux d’épargne uniquement à partir de ses virements visibles.

    Le chiffre clé : en 2025, le taux d’épargne moyen des ménages français a atteint 18,9 % du revenu disponible brut, un niveau inédit depuis les années 1970 (La Finance pour Tous, citant l’Insee) — un repère national, pas un objectif personnel à atteindre.

    Le point de vigilance : seule la part de capital d’une mensualité de crédit compte comme épargne, pas les intérêts — les deux figurent sur le même relevé mais n’ont pas la même nature économique.

    Pourquoi cette distinction compte au-delà du chiffre lui-même

    Connaître son taux d’épargne réel change la lecture qu’on fait de sa propre trajectoire. Un foyer qui se croit à 10 % d’épargne peut avoir l’impression de ne pas progresser, alors qu’il construit en réalité un patrimoine net bien plus vite que ce chiffre ne le suggère — via le remboursement de son crédit et l’abondement de son employeur, deux mécanismes qui fonctionnent silencieusement, sans geste actif de sa part une fois mis en place.

    À l’inverse, un foyer sans crédit immobilier ni abondement employeur n’a pas ces leviers, et son taux d’épargne apparent est déjà, dans son cas, proche de son taux d’épargne réel. La différence entre les deux n’est donc pas universelle : elle dépend directement de la structure du patrimoine et de la situation professionnelle de chacun.

    Ce calcul suppose un budget déjà en place : la façon d’en construire un qui résiste aux mois difficiles est détaillée dans Comment construire un budget familial qui tient dans la durée. Et lorsqu’une dépense annuelle tombe sur un mois précis, le taux d’épargne de ce mois-là paraît s’effondrer sans que la situation ait changé — c’est le sujet de l’article sur le budget annualisé et les dépenses irrégulières.

    Ce qu’il faut retenir

    Le taux d’épargne calculé sur le seul virement visible vers un livret ou une assurance-vie sous-estime souvent la réalité, parfois largement, pour les foyers qui remboursent un crédit immobilier ou bénéficient d’un abondement employeur. Le capital remboursé et l’abondement sont de l’épargne réelle, même s’ils ne ressemblent pas à un geste d’épargne au moment où ils se produisent.

    Contenu éducatif. Ne constitue ni un conseil en investissement, ni un conseil fiscal ou juridique.

    Pour calculer son taux d’épargne réel automatiquement, capital remboursé et abondement employeur inclus, le tableau de bord Tabl’Idées est disponible sur Etsy.

    Voir le tableau de bord Budget & Patrimoine →
  • Comment construire un budget familial qui tient dans la durée

    Comment construire un budget familial qui tient dans la durée

    Un budget qui ne survit pas au-delà de trois mois n’est pas un budget raté. C’est, la plupart du temps, un budget mal construit dès le départ — trop théorique, trop rigide, ou calqué sur une règle qui ne correspond pas à la réalité du foyer qui l’applique. Voici comment en construire un qui tient, avec ses vrais chiffres.

    Le point de départ que presque personne ne fait vraiment

    Avant toute méthode, il y a un constat de base à établir : où va l’argent, réellement, aujourd’hui ? Pas une estimation à la louche, un relevé précis sur deux ou trois mois de tout ce qui sort du compte.

    C’est là que la plupart des budgets dérivent avant même d’avoir commencé : sans base de départ clairement posée, il est très facile de glisser d’un mois sur l’autre sans s’en rendre compte, jusqu’à ce que le solde en fin de mois raconte une histoire qu’on ne comprend plus. Et dans un foyer à deux, cette dérive est souvent amplifiée par un deuxième phénomène silencieux : chacun peut avoir sa propre vision de qui doit payer quoi, sans que cette répartition ait jamais été clairement posée entre les deux personnes.

    Ce constat de départ n’a rien de glamour, mais c’est lui qui détermine si tout ce qui suit tient debout ou pas.

    La règle 50/30/20 : ce qu’elle dit vraiment, et pourquoi elle est plus dure à tenir en France

    La règle 50/30/20 a été formulée en 2005 par la sénatrice américaine Elizabeth Warren dans un guide pratique de gestion budgétaire (La Finance pour Tous). Elle propose de répartir le revenu net en trois blocs : la moitié pour les besoins, c’est-à-dire les charges fixes et incompressibles à court terme comme le loyer ou le crédit, l’alimentation, l’énergie, le transport et les assurances obligatoires ; 30 % pour les envies, tout ce qui relève du choix — loisirs, sorties, voyages, abonnements de confort ; et les 20 % restants pour l’épargne, sous forme de versements réguliers, quels que soient les supports choisis.

    C’est un cadre utile pour prendre du recul sur ses habitudes de consommation. Mais il faut être honnête sur ses limites, en particulier dans le contexte français.

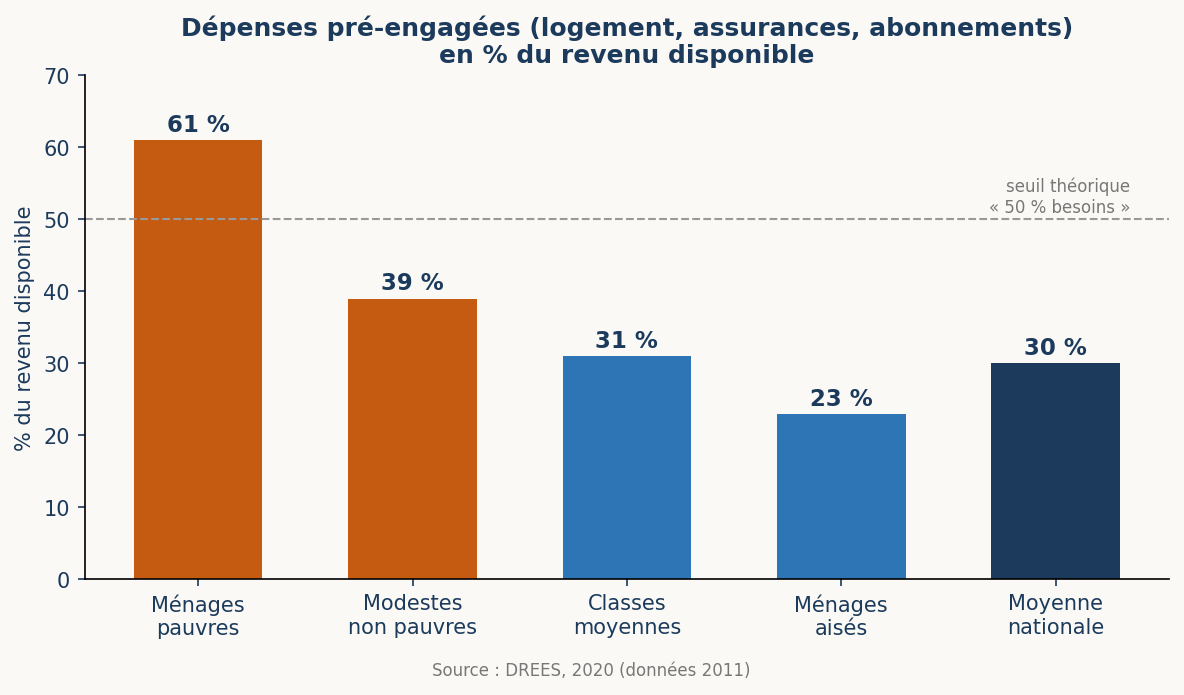
    Une étude de la DREES (direction statistique du ministère chargé des Solidarités et de la Santé) a mesuré ce qu’elle appelle les « dépenses pré-engagées » — logement, assurances, abonnements téléphonie/internet : des postes qu’un ménage ne peut pas arbitrer d’un mois sur l’autre sans démarche de résiliation. En moyenne, elles représentent 30 % du revenu disponible des ménages français. Mais cette moyenne cache des écarts considérables : 61 % pour les ménages les plus modestes, 39 % pour les ménages modestes non pauvres, 31 % pour les classes moyennes, contre 23 % seulement pour les ménages aisés. Le logement à lui seul pèse 57 % de ces dépenses pré-engagées, les assurances 27 %, la téléphonie et internet 10 %.

    Dépenses pré-engagées en pourcentage du revenu disponible, par catégorie de ménage
    Les dépenses pré-engagées en % du revenu disponible. Source : DREES, 2020 (données 2011).

    Concrètement, ça veut dire que pour une partie significative des foyers français, le bloc « besoins incompressibles » dépasse largement les 50 % théoriques de la règle — parfois même à lui seul. Le problème n’est pas la règle en tant que grille de lecture : c’est de l’appliquer telle quelle sans vérifier, sur ses propres chiffres, si le point de départ correspond à la réalité. Un foyer dont les seules dépenses pré-engagées représentent 45 % du revenu n’a mathématiquement plus 30 % à consacrer aux envies — et ce n’est pas un échec personnel, c’est une contrainte structurelle qu’il vaut mieux voir clairement que découvrir en fin de mois.

    Trois types de dépenses, pas deux

    Une distinction plus fine aide à sortir de l’ornière : toutes les dépenses ne se pilotent pas de la même manière.

    Les dépenses contraintes ne bougent pas à court terme : crédit immobilier, assurances obligatoires. Les dépenses partielles sont engagées mais peuvent être renégociées ou résiliées avec un peu de démarche : assurance auto, forfait mobile, énergie. Les dépenses pilotables, enfin, peuvent être ajustées immédiatement, mois après mois : alimentation hors contraintes, loisirs, abonnements de confort.

    Cette distinction change la manière d’agir sur son budget : chercher à réduire une dépense contrainte du jour au lendemain mène à la frustration, alors qu’il existe presque toujours une marge réelle sur les dépenses partielles et pilotables — à condition de les avoir identifiées comme telles.

    L’angle mort classique : les abonnements qui s’accumulent sans qu’on les revoie

    Les plateformes de streaming en sont un bon exemple. Netflix, Amazon Prime, Disney+, Canal+ : chacune prise isolément semble anodine, mais l’accumulation, elle, ne l’est pas — et elle se produit rarement de façon délibérée. On s’abonne pour une série, on oublie de se désabonner, un autre abonnement s’ajoute pour une autre occasion, et six mois plus tard le foyer paie pour quatre services sans vraiment plus regarder que deux.

    Une règle simple permet de sortir de cette spirale : se limiter à une ou deux plateformes actives en simultané, avec une rotation trimestrielle — on se désabonne d’une plateforme avant de s’abonner à la suivante, jamais l’inverse. Beaucoup de plateformes proposent un mois découverte ou une offre de bienvenue à la réinscription — parfois même en ouvrant un nouveau compte —, ce qui rend cette rotation quasiment indolore financièrement.

    Le même phénomène s’observe sur des abonnements moins « plaisir » : un abonnement de salle de sport qu’on traîne des mois après avoir arrêté d’y aller, simplement parce que la procédure de résiliation est contraignante et qu’on repousse la démarche.

    ⚡ Les abonnements oubliés en bref

    Qui est concerné : à peu près tout le monde — le phénomène ne dépend ni du niveau de revenu ni de l’âge.

    Le chiffre clé : 49 €/mois en moyenne consacrés aux abonnements numériques par foyer, et environ un tiers des Français continuent de payer pour des services qu’ils n’utilisent plus.

    Le point de vigilance : un relevé bancaire des 12 derniers mois, ligne par ligne, suffit à repérer la quasi-totalité des abonnements dormants.

    Le poste qu’on ne pense jamais à vérifier : les frais bancaires eux-mêmes

    Un exemple concret et vécu : une carte bancaire non utilisée, facturée 12 €/mois — soit 144 €/an — dans une banque historique, alors qu’une carte gratuite existait chez un établissement en ligne. Ce genre de dépense ne se voit pas dans un relevé qu’on parcourt vite : elle se voit quand on prend le temps de lister, ligne par ligne, ce qui est prélevé chaque mois.

    À l’inverse, certains dispositifs peuvent jouer en sens inverse : un programme de cashback sur carte bancaire, utilisé notamment sur les courses alimentaires, peut représenter plusieurs centaines d’euros récupérés sur une année — sans changement d’habitude de consommation, juste par le choix de l’outil bancaire utilisé au quotidien.

    Organiser le budget en couple : la méthode des comptes séparés par poste

    Une des façons les plus concrètes de sortir de la dérive budgétaire à deux consiste à créer autant de comptes que de grands postes de dépenses, plutôt que de tout faire transiter par un compte joint unique difficile à décortiquer : un compte pour les dépenses courantes du foyer (alimentation, quotidien), un compte dédié au crédit de la résidence principale, et — pour les foyers propriétaires de biens locatifs — un compte par bien, ce qui a un avantage collatéral appréciable au moment de la déclaration d’impôts, où il devient beaucoup plus simple de retrouver les flux liés à chaque bien.

    Chaque mois, dès l’arrivée du salaire, les sommes prédéfinies sont réparties vers ces différents comptes. Le principe ne réduit pas mécaniquement les dépenses, mais il rend chaque grand poste visible individuellement — et une anomalie sur un poste précis (une dépense anormalement haute, un prélèvement qu’on ne reconnaît plus) devient beaucoup plus facile à repérer que noyée dans un compte unique.

    Ce qu’il faut retenir avant de passer à la suite

    Un budget qui tient dans la durée n’est pas un budget parfait dès le premier mois. C’est un budget construit sur des chiffres réels — pas sur une règle générique appliquée sans vérification —, revu régulièrement, et découpé de façon à distinguer ce qui peut vraiment bouger de ce qui ne le peut pas à court terme.

    Une fois ce socle posé, l’étape suivante consiste à se doter d’une réserve de sécurité avant tout investissement — c’est le sujet de l’article suivant de cette série.

    Contenu éducatif. Ne constitue ni un conseil en investissement, ni un conseil fiscal ou juridique.

    Pour construire ce budget sur ses propres chiffres — avec le cadre 50/30/20 déjà intégré, des indicateurs de suivi automatiques et une vision consolidée du foyer — le tableau de bord Tabl’Idées est disponible sur Etsy.

    Voir le tableau de bord Budget & Patrimoine →