Catégorie : Épargne

Épargne de précaution, livrets réglementés et gestion du matelas de sécurité.

  • Fonds euros ou livret : le match de la disponibilité

    Fonds euros ou livret : le match de la disponibilité

    Livret A d’un côté, fonds euros d’un contrat d’assurance-vie de l’autre : les deux passent pour le même genre de produit, une épargne sans risque qu’on peut récupérer quand on veut. Le sans-risque, c’est vrai dans les deux cas, ou presque. Le « quand on veut », beaucoup moins. Les deux supports ne jouent pas dans le même registre de disponibilité, et cette différence-là compte plus que l’écart de taux entre les deux.

    Deux garanties qui se ressemblent, deux mécaniques de sortie différentes

    Le Livret A, comme le LDDS et le LEP, ne connaît aucun délai de retrait. L’argent déposé reste la propriété du titulaire sous une forme immédiatement mobilisable : un virement vers le compte courant part en général le jour même ou le lendemain, sans démarche particulière, sans document à signer.

    Le fonds euros d’un contrat d’assurance-vie fonctionne différemment, même s’il partage avec le livret la même garantie en capital. Retirer de l’argent d’une assurance-vie s’appelle un rachat, et un rachat suit une procédure : une demande à l’assureur, un traitement administratif, puis un virement. Le code des assurances fixe un délai maximum de deux mois pour ce traitement. En pratique, les choses vont nettement plus vite pour un rachat partiel fait en ligne sur un contrat classique investi en fonds euros — souvent deux à trois jours (Moneyvox), auxquels s’ajoute le délai interbancaire habituel d’un jour ou deux pour que les fonds arrivent sur le compte courant. Une demande envoyée par courrier prend plus de temps qu’une demande en ligne, et un rachat total, qui suppose de clôturer le contrat, peut demander quelques jours de plus qu’un rachat partiel.

    Le graphique ci-dessous situe ces deux supports parmi d’autres, pour donner un ordre de grandeur du délai réel de disponibilité.
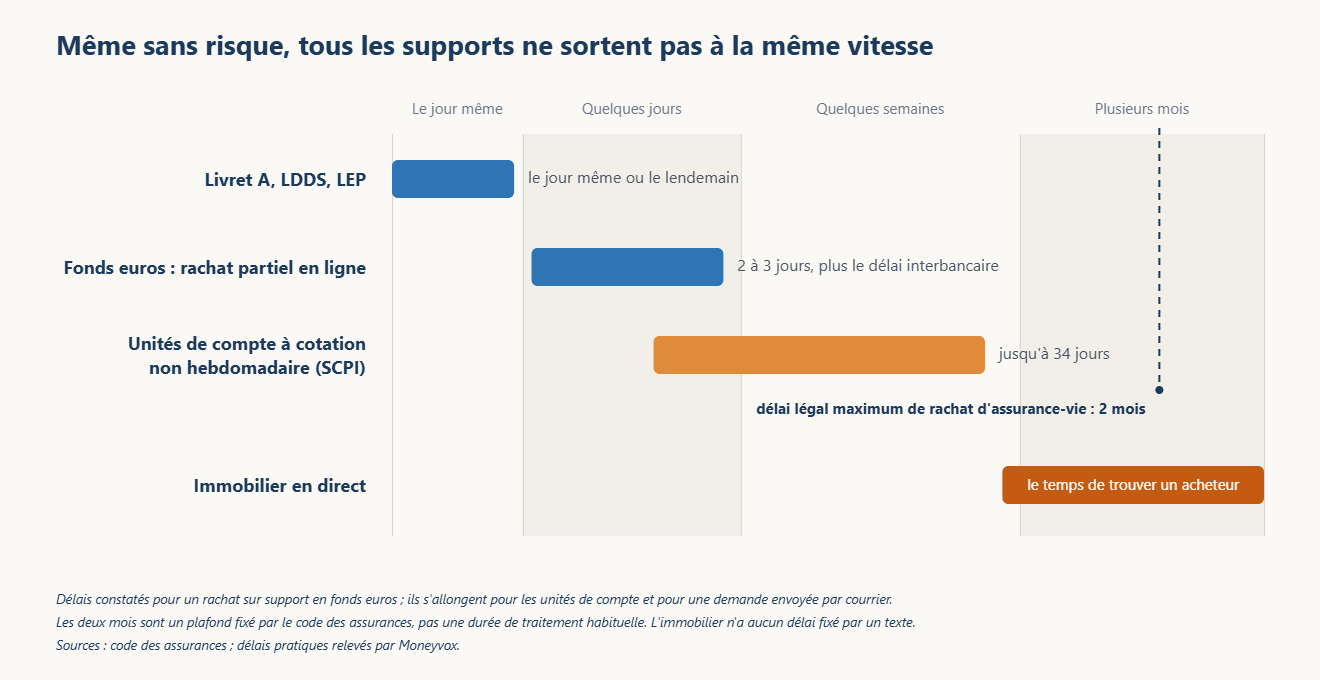
    Délai réel de disponibilité selon le support d'épargne, du livret réglementé à l'immobilier en direct
    Le délai réel de disponibilité, du livret réglementé à l’immobilier en direct. Le plafond légal de deux mois ne concerne que le rachat d’assurance-vie.

    ⚡ Le rachat d’assurance-vie en bref

    Qui est concerné : tout détenteur d’un contrat d’assurance-vie souhaitant récupérer tout ou partie de son épargne.

    Le chiffre clé : deux mois de délai légal maximum, contre deux à trois jours en pratique pour un rachat partiel en ligne sur un support en fonds euros.

    Le point de vigilance : ce délai s’allonge nettement pour les unités de compte à cotation non hebdomadaire (SCPI notamment), qui peuvent repousser le versement jusqu’à 34 jours.

    Ce que le délai ne dit pas : la fiscalité de sortie

    La disponibilité n’est qu’une partie du tableau. L’autre différence tient à ce qui se passe fiscalement au moment du retrait. Un retrait sur un livret réglementé ne déclenche jamais d’impôt : les intérêts sont exonérés depuis toujours, quel que soit le montant retiré ou l’ancienneté du livret.

    Un rachat d’assurance-vie, lui, ne porte pas sur le capital versé mais sur la part de gains contenue dans la somme retirée — et cette part de gains est fiscalisée différemment selon l’ancienneté du contrat, avec un régime plus favorable après huit ans. C’est un mécanisme détaillé dans l’article sur les enveloppes fiscales françaises : il n’empêche jamais de retirer de l’argent, mais il détermine ce qu’il en reste net une fois l’impôt réglé.

    Cette fiscalité de sortie n’est pas un obstacle à la disponibilité — l’argent reste accessible avant huit ans comme après. C’est simplement un paramètre de plus à connaître avant de retirer, pour ne pas découvrir l’écart entre le montant demandé et le montant reçu au moment où on en a besoin.

    Pourquoi cette distinction change la façon de répartir son épargne

    Le livret et le fonds euros ne sont donc pas interchangeables, même s’ils partagent l’absence de risque en capital. Le livret reste l’outil le plus adapté à une réserve qui doit pouvoir sortir en quelques heures — c’est le rôle que joue l’épargne de précaution, détaillée dans l’article qui lui est consacré. Le fonds euros, lui, garde tout son sens pour une épargne qu’on sait ne pas devoir mobiliser dans l’urgence — un projet à moyen terme, une diversification au sein d’un contrat qui héberge par ailleurs d’autres supports.

    Confondre les deux revient à se priver d’un des deux avantages : soit une réserve d’urgence logée sur un support qui demande deux ou trois jours pour sortir, soit une épargne de moyen terme qui reste sur un livret plafonné pendant que d’autres supports du même contrat auraient pu la faire progresser davantage.

    Ce qu’il faut retenir

    Le livret réglementé et le fonds euros partagent la garantie en capital, mais pas la mécanique de sortie : l’un est mobilisable en quelques heures sans délai légal, l’autre suit une procédure de rachat qui prend en pratique quelques jours, avec un délai légal maximum de deux mois. Cette différence, plus que l’écart de taux entre les deux, devrait décider quel support héberge quelle partie de l’épargne.

    Contenu éducatif. Ne constitue ni un conseil en investissement, ni un conseil fiscal ou juridique.

    Pour répartir son épargne entre réserve immédiate et supports de moyen terme, avec une vision consolidée de ce qui est réellement disponible à tout moment, le tableau de bord Tabl’Idées est disponible sur Etsy.

    Voir le tableau de bord Budget & Patrimoine →
  • Pourquoi un livret réglementé n’est pas un investissement

    Pourquoi un livret réglementé n’est pas un investissement

    Le Livret A, le LDDS, le LEP : ce sont les premiers réflexes d’épargne de la plupart des foyers français, et à raison. Mais les traiter comme un moyen de faire grossir un capital sur la durée repose sur un malentendu. Leur taux ne suit pas les marchés. Il suit une formule administrative, revue tous les six mois, qui n’a jamais eu vocation à battre l’inflation dans la durée.

    Une formule, pas un rendement de marché

    Le taux du Livret A n’est pas fixé au doigt mouillé, mais il n’est pas non plus déterminé par une logique de performance. Il obéit à un calcul précis : la moyenne entre l’inflation mesurée sur les six derniers mois et le taux interbancaire à court terme de la zone euro (l’€STR) sur la même période, arrondie au dixième de point le plus proche, avec un plancher légal de 0,5 %. Le LEP suit une logique voisine, avec une marge de sécurité au-dessus du Livret A décidée par les pouvoirs publics plutôt que par le seul résultat de la formule — la Banque de France a par exemple proposé, en juillet 2026, de maintenir le LEP à 2,5 % alors que le calcul théorique aurait donné 2,2 %.

    Deux conséquences découlent directement de ce mode de calcul. La première, c’est que le taux n’a aucun rapport avec la performance d’une entreprise, d’un secteur ou d’une économie — contrairement à une action ou à un fonds investi en actions, il ne rémunère aucune prise de risque. La seconde, plus subtile, c’est que la formule regarde six mois en arrière : elle ne réagit pas à l’inflation du moment, mais à celle déjà passée. En période de bascule rapide, ce décalage se voit.

    Ce que le décalage donne concrètement

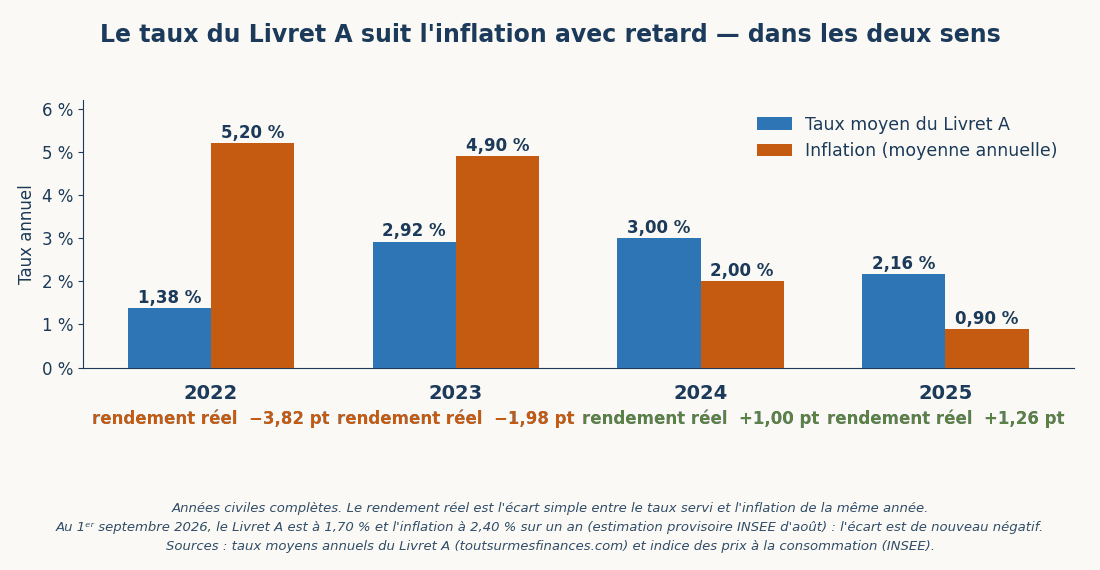
    Le graphique ci-dessous compare, année par année, le taux moyen du Livret A à l’inflation mesurée sur la même période.

    Comparaison du taux moyen du Livret A et de l'inflation, de 2022 à 2025
    Années civiles complètes : le taux moyen du Livret A, l’inflation de la même année, et l’écart entre les deux.

    En 2022 et 2023, l’inflation est repartie beaucoup plus vite que la formule ne pouvait l’absorber : le Livret A a affiché 1,38 % en 2022 contre une inflation à 5,20 %, puis 2,92 % en 2023 contre 4,90 % — un rendement réel largement négatif les deux années. L’inversion s’est produite ensuite : en 2024 et 2025, l’inflation a nettement ralenti pendant que le taux du Livret A restait élevé, ce qui a redonné un rendement réel positif le temps que la formule rattrape la baisse des prix. Et depuis août 2026, le mouvement s’est de nouveau inversé : avec un taux à 1,70 % et une inflation à 2,40 % sur un an — estimation provisoire de l’INSEE pour le mois d’août, les chiffres définitifs étant publiés à la mi-septembre — le rendement réel repasse en territoire négatif, de l’ordre de 0,70 point.

    Ce n’est donc pas une histoire à sens unique où le Livret A perdrait systématiquement face à l’inflation. C’est un mécanisme qui la suit avec retard, dans un sens comme dans l’autre — ce qui est très différent d’un placement conçu pour la dépasser durablement.

    ⚡ Le rendement réel, la notion à retenir

    Qui est concerné : tout détenteur d’un livret réglementé, quel que soit le montant placé.

    Le chiffre clé : le rendement réel se calcule simplement — taux du livret moins inflation sur la même période. En 2023 par exemple, 2,92 % de taux contre 4,90 % d’inflation donnait un rendement réel de −1,98 point.

    Le point de vigilance : un taux affiché en hausse ne dit rien de la vitesse à laquelle il suit ou non l’inflation du moment — seul l’écart entre les deux compte.

    Ce que ça change, très concrètement

    Le mécanisme du Livret A a été pensé pour une chose précise : offrir une épargne disponible à tout moment, sans risque de perte en capital, avec un rendement qui suit approximativement le coût de la vie à moyen terme. C’est exactement ce qui en fait le bon outil pour une réserve de précaution — celle qu’on doit pouvoir mobiliser en quelques jours sans craindre d’y perdre un centime, comme on le détaille dans l’article sur l’épargne de précaution.

    Ce n’est en revanche pas un outil construit pour faire grossir un capital sur quinze ou vingt ans. Un support en actions n’offre aucune garantie sur une année donnée, mais il rémunère une prise de risque que la formule du Livret A, par construction, ne rémunère jamais — c’est ce qu’on retrouve dans les simulations de l’article sur l’indépendance financière, où l’écart entre 4 % et 8 % de rendement annuel pèse plus lourd sur vingt ans que l’effort d’épargne mensuel lui-même.

    Nous avons choisi, avec ma compagne, de garder cette séparation très nette dans notre propre organisation : nos matelas de sécurité restent sur Livret A, sans exception, et tout ce qui vise à grossir sur la durée passe par d’autres enveloppes, détaillées dans l’article sur les enveloppes fiscales françaises. Ce n’est pas une règle universelle, mais c’est celle qui nous a évité de confondre les deux objectifs.

    Ce qu’il faut retenir

    Le taux d’un livret réglementé suit une formule administrative, revue tous les six mois, qui reflète l’inflation passée et les taux courts de la zone euro — pas la performance d’un placement. Ce mécanisme en fait un excellent outil de disponibilité et un mauvais outil de croissance, et le comprendre évite l’erreur la plus commune : laisser dormir, par facilité, une épargne qui dépasse largement ce dont on a besoin de disponible.

    Contenu éducatif. Ne constitue ni un conseil en investissement, ni un conseil fiscal ou juridique. Les taux et données citées sont ceux en vigueur à la date de publication et peuvent évoluer.

    Pour distinguer, dans son propre patrimoine, ce qui relève de la réserve disponible et ce qui vise la croissance sur la durée, le tableau de bord Tabl’Idées est disponible sur Etsy.

    Voir le tableau de bord Budget & Patrimoine →
  • Comment reconstituer son matelas après l’avoir utilisé

    Comment reconstituer son matelas après l’avoir utilisé

    Un matelas de sécurité n’a de sens que s’il sert un jour. Le voir fondre après une dépense imprévue n’est donc pas un échec de méthode — c’est exactement ce pour quoi il a été constitué. La vraie question n’est pas « pourquoi j’ai dû y toucher », mais « comment je le reconstitue sans tout arrêter par ailleurs ».

    Un exemple concret : le matelas mobilisé

    Prenons un cas concret : un couple disposant chacun d’un matelas de sécurité de l’ordre de 15 000 €, qui doit changer de véhicule à l’arrivée d’un deuxième enfant — besoin d’un modèle plus grand, ancien véhicule vieillissant. Plutôt que de souscrire un crédit à la consommation, jugé trop coûteux au regard des taux proposés, le couple mobilise son matelas de sécurité pour payer cash. Le matelas cumulé passe d’environ 25 000 € (grâce à une petite épargne de préparation les mois précédents) à environ 10 000 € après l’achat.

    Deux détails de méthode valent d’être soulignés dans ce choix, indépendamment du montant : le véhicule a été choisi d’occasion, avec un kilométrage très faible et une forte décote par rapport au neuf, après avoir pris le temps d’identifier précisément le modèle nécessaire (dont les contraintes de stationnement) et de l’essayer avant achat — une façon de confirmer que la dépense est réellement nécessaire, pas seulement tentante.

    La reconstitution : ne pas tout miser sur un seul objectif à la fois

    Après une dépense de ce type, deux réflexes extrêmes sont possibles : ignorer la baisse du matelas et continuer comme avant, ou tout arrêter (y compris l’investissement mensuel) pour le reconstituer au plus vite. Aucun des deux n’est nécessairement le bon calibrage.

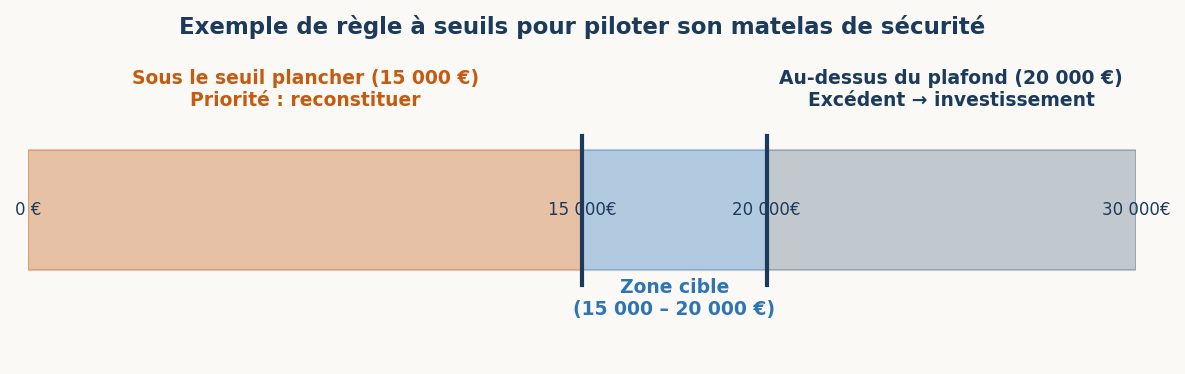
    Une troisième voie, plus progressive : répartir l’effort d’épargne mensuel entre reconstitution du matelas et poursuite de l’investissement — par exemple pour moitié sur chacun. Ça permet de reconstituer la réserve en douceur sans interrompre un investissement programmé (DCA), tout en gardant à l’esprit un seuil de vigilance : tant que le matelas reste au-dessus d’un montant plancher jugé suffisant pour absorber un nouvel imprévu, la répartition à 50/50 peut continuer. Si le matelas venait à s’approcher de zéro, en revanche, la priorité basculerait entièrement vers sa reconstitution, au détriment de l’investissement le temps nécessaire.

    Cette logique à seuils — une règle claire de ce qui se passe en dessous d’un montant plancher, et de ce qui se passe au-dessus d’un plafond cible — évite d’avoir à re-décider à chaud à chaque fois : la règle est posée une fois, calmement, avant d’en avoir besoin.

    Schéma de la règle à seuils pour piloter son matelas de sécurité
    Un exemple de règle à seuils : sous le plancher, priorité à la reconstitution ; au-dessus du plafond, l’excédent part vers l’investissement.

    Où reloger l’épargne de reconstitution

    Le support le plus courant reste le Livret A, disponible sans condition, avec un plafond de dépôt de 22 950 € et un taux de 1,70 % depuis le 1ᵉʳ août 2026. Une fois ce plafond atteint, le LDDS (Livret de Développement Durable et Solidaire) prend le relais, avec un plafond de 12 000 € au même taux — et pour les foyers éligibles sous condition de revenus, le LEP offre un taux plus avantageux (2,50 %) sur un plafond plus bas (10 000 €) : le détail des conditions et des chiffres est développé dans l’article sur l’épargne de précaution.

    Un signal utile à connaître : voir son matelas s’approcher du plafond du Livret A peut aussi être lu comme un indice que la réserve est devenue plus généreuse que nécessaire — c’est le moment de vérifier si le montant cible fixé au départ est toujours pertinent, plutôt que de continuer à accumuler par automatisme.

    Ce qu’il faut retenir

    Utiliser son matelas de sécurité pour éviter un crédit à la consommation coûteux est, la plupart du temps, un bon calcul — à condition de ne pas laisser la reconstitution au hasard. Poser à l’avance une règle simple (un seuil plancher qui déclenche la priorité absolue, un seuil plafond qui libère de la marge pour l’investissement, et un partage clair de l’effort entre les deux) évite d’avoir à trancher dans l’urgence, et permet de reconstituer sa réserve sans mettre en pause tout le reste de sa stratégie patrimoniale.

    Contenu éducatif. Ne constitue ni un conseil en investissement, ni un conseil fiscal ou juridique.

    Pour piloter son matelas de sécurité avec des alertes automatiques (insuffisance et excédent) et une vision consolidée du reste du patrimoine, le tableau de bord Tabl’Idées est disponible sur Etsy.

    Voir le tableau de bord Budget & Patrimoine →
  • L’épargne de précaution : combien, où, pourquoi

    L’épargne de précaution : combien, où, pourquoi

    Avant de choisir un premier support d’investissement, il y a une étape qu’on a souvent envie de sauter parce qu’elle ne rapporte rien : se constituer une épargne de précaution. C’est pourtant elle qui décide si un imprévu reste un simple contretemps ou se transforme en dette coûteuse. Voici pourquoi elle vient en premier, comment la calculer, et pourquoi la règle classique n’a rien d’immuable.

    Ce que c’est, et ce à quoi ça sert vraiment

    L’épargne de précaution est une réserve d’argent disponible rapidement, destinée à absorber un imprévu — panne de voiture, réparation urgente, période sans revenu, dépense médicale — sans avoir à s’endetter à taux élevé ni à revendre un placement au mauvais moment pour le reconstituer en urgence.

    Elle a deux fonctions distinctes, qu’il vaut la peine de séparer clairement. D’abord, éviter le découvert bancaire et ses agios, ou le recours à un crédit à la consommation dont le coût dépasse largement ce qu’aurait rapporté l’argent s’il avait été investi. Ensuite, éviter l’excès inverse : laisser dormir une somme disproportionnée sur un compte courant, où elle ne rapporte rien et où elle est plus facilement dépensée par facilité que par nécessité.

    Une réserve de précaution n’est donc ni un luxe ni un réflexe de prudence excessive. C’est une pièce fonctionnelle du système : elle protège le reste de la stratégie patrimoniale des aléas du quotidien.

    Pourquoi elle vient avant tout le reste

    Dans l’ordre logique de construction d’un patrimoine, l’épargne de précaution précède l’investissement — pas par prudence excessive, mais par calcul. Un placement, quel qu’il soit, n’a de sens que sur une durée suffisamment longue pour lisser les variations de marché. Sans réserve de sécurité, un imprévu financier oblige à retirer de l’argent investi au moment où on en a besoin, pas au moment le plus favorable — ce qui peut vouloir dire vendre en période basse, ou débloquer une enveloppe avant l’échéance fiscale qui la rendait intéressante.

    L’épargne de précaution absorbe donc le choc à la place des investissements, qui peuvent alors rester investis sur leur horizon initial. C’est ce qui la rend, dans les faits, plus « essentielle » qu’un premier investissement : elle ne fait pas grossir le patrimoine, mais elle empêche les à-coups qui l’abîment.

    La règle classique : trois à six mois — et ce qu’elle ne dit pas

    La référence la plus citée pour calibrer cette réserve est un montant équivalent à trois à six mois de dépenses (ou de salaire selon les versions de la règle) (MAIF). C’est un bon point de départ, mais c’est une fourchette, pas un chiffre universel — et le choix entre le bas et le haut de cette fourchette dépend de la situation réelle du foyer, pas d’une préférence esthétique pour un chiffre rond.

    Plusieurs paramètres font bouger le curseur :

    La stabilité du revenu. Un salarié en CDI dans un secteur peu cyclique peut raisonnablement viser le bas de la fourchette. Un indépendant, un professionnel en contrat court, ou quelqu’un dont la rémunération varie fortement d’un mois sur l’autre, a intérêt à viser le haut de la fourchette, voire au-delà — la variabilité du revenu appelle une réserve plus large, pas la même réserve appliquée par prudence générale.

    Le nombre de revenus dans le foyer. Un couple à deux salaires réduit mécaniquement le risque de perte totale de revenu simultanée par rapport à une personne seule ou à un foyer mono-actif — ce qui peut justifier une réserve un peu plus resserrée, toutes choses égales par ailleurs.

    Les charges d’emprunt en cours. Un foyer qui rembourse plusieurs crédits — résidence principale et biens locatifs, par exemple — a intérêt à intégrer ces mensualités dans le calcul de sa réserve, et pas seulement les dépenses de vie courante : en cas de coup dur, ce sont ces échéances récurrentes qui continuent de tomber, qu’il y ait ou non un imprévu par ailleurs.

    Un exemple concret de règle adaptée, à titre d’illustration et non de modèle à copier tel quel : un foyer à deux revenus, propriétaire de plusieurs biens locatifs, peut choisir de calculer sa réserve non pas sur les seules dépenses de vie courante, mais sur trois à quatre mois de salaire additionnés à trois à quatre mois de chacune des mensualités de crédit en cours — avec une réserve par personne plutôt qu’une réserve unique pour le foyer. Le montant qui en résulte peut alors être sensiblement plus élevé que la fourchette générique de 5 000 à 15 000 € parfois citée comme repère — ce qui n’est pas une erreur, c’est le rôle même de l’adaptation : partir de la règle générale, puis la recalculer sur ses propres charges réelles.

    La règle n’est donc pas immuable. Elle donne un ordre de grandeur de départ, à ajuster ensuite à la baisse ou à la hausse selon la stabilité du revenu, la structure du foyer et les charges fixes réellement engagées.

    Piloter la réserve dans le temps, pas seulement la fois où on la constitue

    Une réserve de précaution n’est pas un montant qu’on fixe une fois pour toutes. Deux seuils méritent d’être posés à l’avance, pour ne pas avoir à improviser :

    Un seuil bas, en dessous duquel la priorité redevient la reconstitution de la réserve, quitte à ralentir temporairement l’effort d’investissement mensuel.

    Un seuil haut, au-delà duquel l’excédent peut être redirigé vers l’investissement plutôt que de continuer à s’accumuler sans utilité — une réserve trop généreuse a elle aussi un coût, celui du rendement qu’elle ne produit pas.

    Cette logique à deux bornes évite le pilotage à vue : la règle est décidée une fois, dans un moment calme, plutôt que négociée avec soi-même à chaque fois qu’un imprévu ou qu’un excédent se présente.

    Où la loger

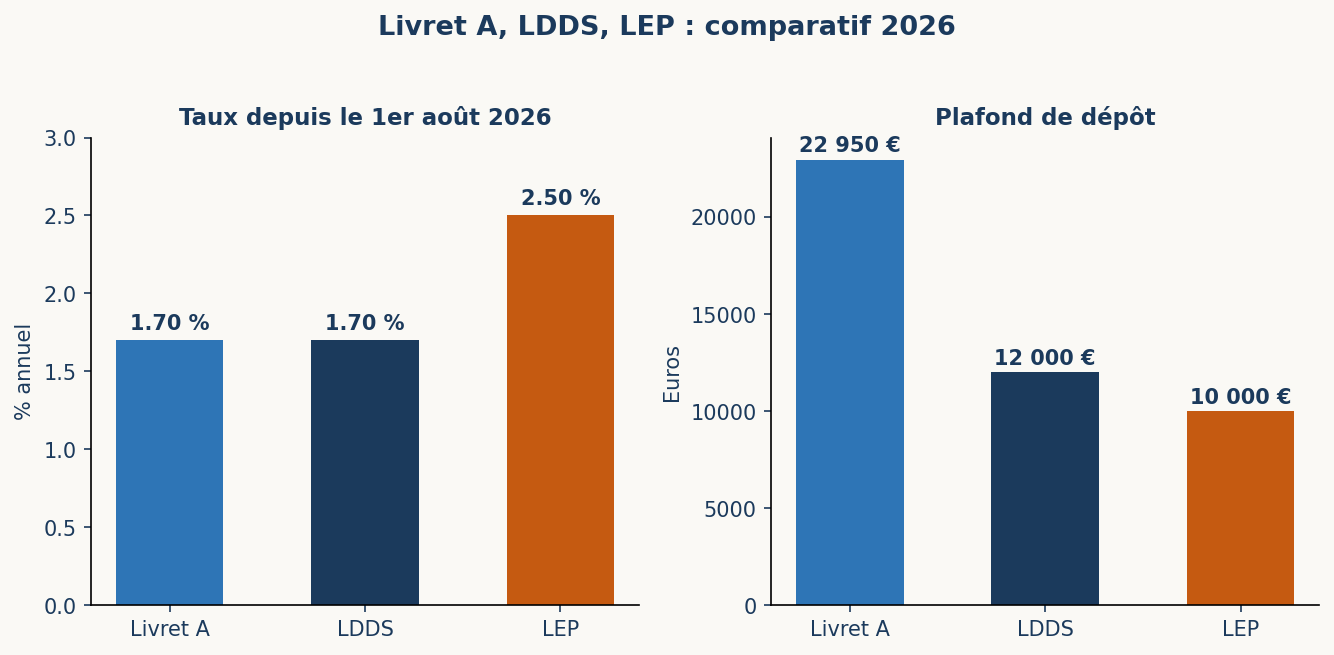
    Le critère de choix du support n’est pas le rendement, c’est la disponibilité : une épargne de précaution doit pouvoir être mobilisée en quelques jours, sans pénalité, sans risque de perte en capital et sans délai de sortie. C’est ce qui exclut d’emblée les supports investis en actions ou en immobilier, même performants sur le papier, et qui oriente naturellement vers les livrets réglementés — chacun avec son propre plafond de dépôt et son propre taux, à comparer avant de choisir lequel remplir en premier.

    Comparatif des taux et des plafonds du Livret A, du LDDS et du LEP en 2026
    Taux et plafonds des livrets réglementés depuis le 1ᵉʳ août 2026.
    SupportPlafond de dépôtTaux (depuis le 1ᵉʳ août 2026)Accès
    Livret A22 950 €1,70 %Sans condition
    LDDS12 000 €1,70 %Sans condition
    LEP10 000 €2,50 %Sous condition de revenus

    ⚡ Le LEP en bref

    Qui est concerné : les foyers dont le revenu fiscal de référence reste sous un plafond révisé chaque année (environ 23 000 € pour une personne seule, davantage selon la composition du foyer).

    Le taux majoré : 2,50 % depuis août 2026, contre 1,70 % pour le Livret A et le LDDS.

    Le point de vigilance : un plafond de dépôt plus bas (10 000 €) que le Livret A — à remplir en priorité si on y est éligible.

    Une fois le plafond d’un livret atteint, le suivant prend le relais : LEP en priorité si éligible, puis Livret A, puis LDDS.

    Ce qu’il faut retenir

    L’épargne de précaution n’est pas une étape à sauter pour aller plus vite vers l’investissement : c’est ce qui permet à l’investissement de rester investi le temps nécessaire. La règle des trois à six mois est un point de départ solide, mais le bon montant est celui qui correspond à la stabilité réelle des revenus du foyer et à ses charges fixes — pas un chiffre copié tel quel d’un article générique. Et le jour où cette réserve sert vraiment, la question devient celle de sa reconstitution : c’est le sujet de l’article suivant.

    Contenu éducatif. Ne constitue ni un conseil en investissement, ni un conseil fiscal ou juridique.

    Pour calculer sa propre épargne de précaution avec des alertes automatiques d’insuffisance et d’excédent, adaptées à sa situation réelle, le tableau de bord Tabl’Idées est disponible sur Etsy.

    Voir le tableau de bord Budget & Patrimoine →