Combien vaut ce que vous possédez, et où est-ce que ça vous mène ?

Peu de gens savent répondre tout de suite. Les chiffres sont éparpillés entre une banque, une assurance-vie, un crédit, un plan d’épargne salariale, et personne ne fait ce total à notre place. À part contre un rendez-vous, un abonnement ou une signature.

J’ai fini par le faire moi-même, dans un tableur. Ce blog raconte ce que ça m’a appris.

Notre histoire →

  • Comprendre les enveloppes fiscales françaises : PEA, assurance-vie, CTO, PEE

    Comprendre les enveloppes fiscales françaises : PEA, assurance-vie, CTO, PEE

    Avant de choisir où investir, il y a une question qui compte autant que le choix du support lui-même : dans quelle enveloppe le loger ? PEA, assurance-vie, compte-titres ordinaire, PEE — ce ne sont pas des produits d’investissement, ce sont des cadres fiscaux différents autour d’investissements souvent similaires. Comprendre ce qui les distingue évite deux écueils fréquents : choisir une enveloppe par réflexe ou par recommandation d’un proche, et découvrir ses contraintes au moment où elles coûtent le plus cher.

    Pourquoi l’enveloppe compte autant que le placement

    Un même portefeuille d’actions ne rapporte pas la même chose net d’impôt selon qu’il est logé dans un PEA, une assurance-vie ou un compte-titres ordinaire. Ce n’est pas le rendement brut qui change, c’est ce que l’État en prélève à la sortie — et cet écart, cumulé sur plusieurs années, pèse souvent plus lourd que le choix entre deux fonds ou deux actions.

    C’est pour ça que la question de l’enveloppe se pose avant celle du support : elle détermine le cadre dans lequel tout le reste va se dérouler, la durée de blocage éventuelle, la fiscalité à la sortie, et parfois les titres mêmes qu’il est possible d’y loger.

    Le PEA : réservé aux actions européennes, avantageux après cinq ans

    Le Plan d’Épargne en Actions permet d’investir en actions de sociétés européennes (en direct ou via des fonds), avec un plafond de versement de 150 000 € par personne — donc 300 000 € pour un couple avec un PEA chacun.

    Sa fiscalité fonctionne par paliers dans le temps. Avant cinq ans, un retrait entraîne en principe la clôture du plan et une imposition au taux forfaitaire de 31,4 % (12,8 % d’impôt sur le revenu et 18,6 % de prélèvements sociaux), sauf cas de déblocage anticipé prévus par la loi. Après cinq ans, les gains sont exonérés d’impôt sur le revenu ; il reste les prélèvements sociaux, dont le taux a été relevé à 18,6 % au 1ᵉʳ janvier 2026, contre 17,2 % auparavant (Meilleurtaux Placement) — une hausse qui, à ce jour, ne concerne pas l’assurance-vie, toujours à 17,2 %.

    Un point souvent mal compris : le délai de cinq ans court à partir du premier versement, pas de la date d’ouverture du plan si celle-ci diffère, et les retraits partiels sont possibles après ce délai sans clôturer le plan, ce qui permet de piloter des sorties progressives.

    Le PEA-PME complète le PEA classique pour investir dans des PME et ETI, avec un plafond global cumulé — PEA et PEA-PME confondus — de 225 000 € : si le PEA classique est rempli jusqu’à 150 000 €, il reste 75 000 € de marge sur le PEA-PME, pas 225 000 € de plus (Ramify).
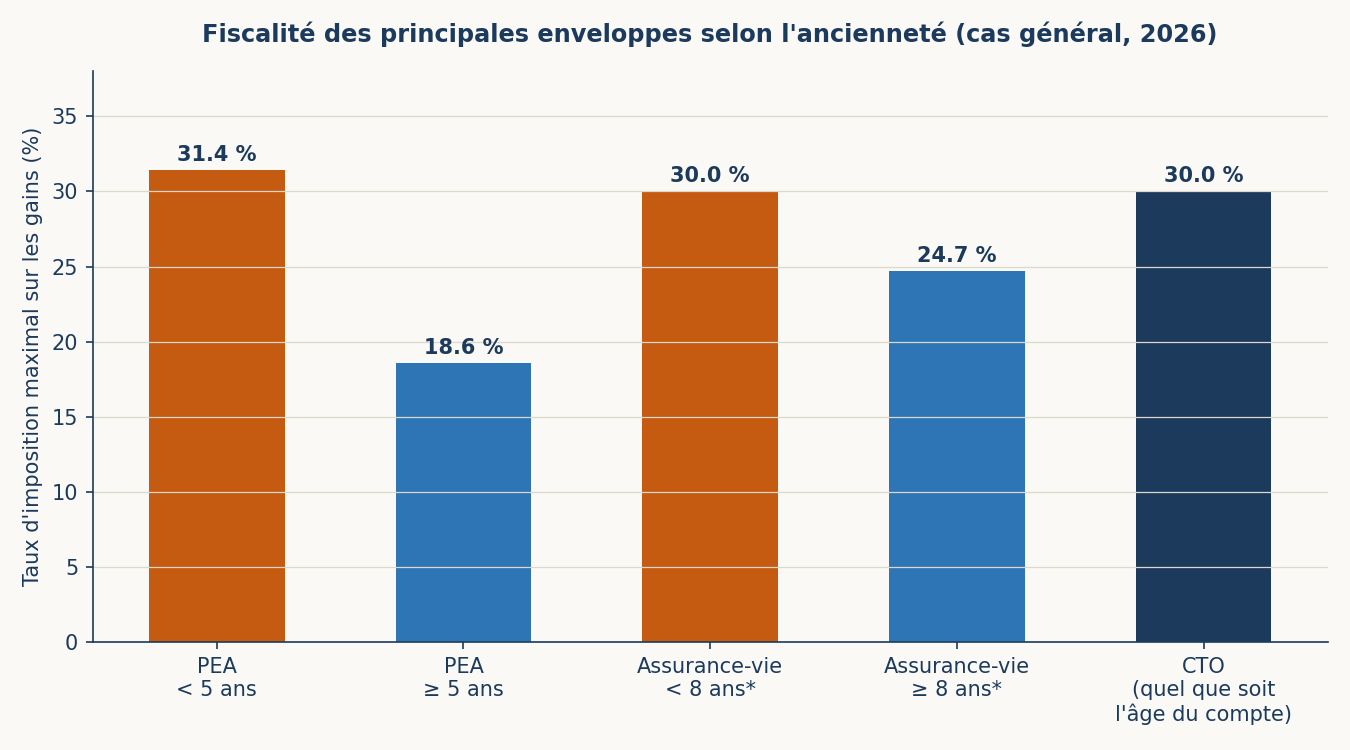
    Fiscalité des principales enveloppes selon l'ancienneté
    Taux global sur les gains selon l’enveloppe et l’ancienneté. Le taux affiché pour l’assurance-vie après 8 ans est un taux réduit illustratif, hors abattement annuel.

    ⚡ Le PEA en bref

    Qui est concerné : toute personne majeure fiscalement domiciliée en France, un seul PEA par personne (hors PEA-PME complémentaire).

    Le chiffre clé : exonération d’impôt sur le revenu après 5 ans, contre 31,4 % avant — seuls restent les prélèvements sociaux (18,6 % depuis 2026).

    Le point de vigilance : un retrait avant 5 ans entraîne en principe la clôture du plan, avec perte de l’antériorité fiscale acquise.

    L’assurance-vie : la plus souple, avec un cap différent à huit ans

    L’assurance-vie n’est pas bloquée : un retrait (rachat) est possible à tout moment, contrairement à une idée reçue fréquente. Ce qui change avec l’ancienneté, c’est uniquement la fiscalité applicable aux gains retirés.

    Avant huit ans, les gains sont imposés au prélèvement forfaitaire unique de 30 % (12,8 % + 17,2 % de prélèvements sociaux), sauf option pour le barème progressif de l’impôt sur le revenu si elle est plus favorable. Après huit ans, un abattement annuel s’applique sur les gains retirés — 4 600 € pour une personne seule, 9 200 € pour un couple — et au-delà de cet abattement, un taux réduit d’impôt sur le revenu s’applique pour les versements les plus anciens et les montants totaux les plus modestes, avec quelques subtilités selon la date des versements et l’encours total du contrat. C’est une fiscalité plus favorable dans la durée que le PEA sur le papier des taux affichés, mais elle s’accompagne d’un cadre d’investissement plus large (actions, obligations, fonds euros, immobilier via SCPI) et d’une temporalité différente : le cap avantageux est à 8 ans, pas 5.

    L’assurance-vie a aussi un avantage successoral spécifique — hors du périmètre de cet article, qui reste centré sur la fiscalité des gains en cours de vie — et elle permet de désigner librement un ou plusieurs bénéficiaires, ce qui en fait un outil couramment utilisé au-delà de la seule question du rendement.

    Le compte-titres ordinaire : aucune limite, aucun avantage fiscal spécifique

    Le compte-titres ordinaire (CTO) n’a ni plafond de versement, ni condition de durée, ni restriction géographique sur les titres éligibles — on peut y loger des actions américaines, asiatiques, ou tout titre coté, ce qu’un PEA ne permet pas. En contrepartie, il n’offre aucun avantage fiscal particulier : les gains sont imposés au prélèvement forfaitaire unique dès le premier euro de plus-value, soit 31,4 % depuis 2026 (12,8 % d’impôt sur le revenu et 18,6 % de prélèvements sociaux), quelle que soit l’ancienneté du compte.

    Le CTO trouve sa place une fois les plafonds du PEA et de l’assurance-vie atteints, ou pour loger des titres qui n’y sont pas éligibles — pas comme premier réflexe, sauf besoin spécifique de ce type.

    Le PEE : l’épargne salariale, à part

    Le Plan d’Épargne Entreprise fonctionne selon une logique différente des trois enveloppes précédentes : il est alimenté par l’épargne salariale (intéressement, participation, versements volontaires), souvent complétée par un abondement de l’employeur — un versement supplémentaire qui vient s’ajouter à celui du salarié, dans une limite fixée par l’entreprise.

    Les sommes versées sont bloquées cinq ans, sauf cas de déblocage anticipé prévus par la loi (achat de la résidence principale, mariage, naissance d’un troisième enfant, entre autres). En contrepartie de ce blocage, les gains sont exonérés d’impôt sur le revenu à la sortie ; seuls les prélèvements sociaux restent dus, au taux de 18,6 % depuis le 1ᵉʳ janvier 2026.

    Le PEE mérite d’être regardé en priorité quand un abondement employeur existe : c’est, concrètement, un rendement immédiat avant même toute performance du support choisi, rarement égalé par une autre enveloppe.

    Comment ces enveloppes s’articulent entre elles

    Il n’y a pas d’enveloppe unique « la meilleure » : chacune répond à un usage différent, et la plupart des stratégies patrimoniales combinent plusieurs enveloppes plutôt que d’en choisir une seule.

    Un ordre de priorité fréquemment retenu, à titre d’illustration et non de règle universelle : le PEE en premier quand un abondement employeur existe, puis le PEA pour les actions européennes en vue d’une détention longue, puis l’assurance-vie pour diversifier au-delà des actions européennes et préparer une transmission, et enfin le compte-titres ordinaire une fois les plafonds des enveloppes précédentes atteints ou pour des titres non éligibles ailleurs.

    Cet ordre n’a rien d’obligatoire — il dépend de la situation de chacun, de l’horizon de placement, et des titres visés. Ce qui compte, c’est de le choisir consciemment plutôt que par défaut.

    Ce qu’il faut retenir

    Le PEA, l’assurance-vie, le CTO et le PEE ne sont pas des concurrents : ce sont des cadres fiscaux aux règles différentes, souvent complémentaires. La bonne question n’est pas « lequel est le meilleur » mais « quelle est la durée envisagée, quels titres je veux y loger, et quelle fiscalité correspond à mon horizon » — répondre à ces trois questions avant d’ouvrir un compte évite le réflexe le plus coûteux : choisir une enveloppe par habitude, puis découvrir ses contraintes au moment de sortir. Reste un paramètre que l’enveloppe seule ne règle pas : les frais prélevés sur la durée.

    Contenu éducatif. Ne constitue ni un conseil en investissement, ni un conseil fiscal ou juridique. La fiscalité présentée correspond au cadre général en vigueur en 2026 et peut évoluer ; elle ne remplace pas une vérification sur sa situation personnelle.

    Pour suivre la répartition de son patrimoine entre les différentes enveloppes fiscales, avec une vision consolidée plutôt que dispersée entre plusieurs comptes, le tableau de bord Tabl’Idées est disponible sur Etsy.

    Voir le tableau de bord Budget & Patrimoine →
  • Comment reconstituer son matelas après l’avoir utilisé

    Comment reconstituer son matelas après l’avoir utilisé

    Un matelas de sécurité n’a de sens que s’il sert un jour. Le voir fondre après une dépense imprévue n’est donc pas un échec de méthode — c’est exactement ce pour quoi il a été constitué. La vraie question n’est pas « pourquoi j’ai dû y toucher », mais « comment je le reconstitue sans tout arrêter par ailleurs ».

    Un exemple concret : le matelas mobilisé

    Prenons un cas concret : un couple disposant chacun d’un matelas de sécurité de l’ordre de 15 000 €, qui doit changer de véhicule à l’arrivée d’un deuxième enfant — besoin d’un modèle plus grand, ancien véhicule vieillissant. Plutôt que de souscrire un crédit à la consommation, jugé trop coûteux au regard des taux proposés, le couple mobilise son matelas de sécurité pour payer cash. Le matelas cumulé passe d’environ 25 000 € (grâce à une petite épargne de préparation les mois précédents) à environ 10 000 € après l’achat.

    Deux détails de méthode valent d’être soulignés dans ce choix, indépendamment du montant : le véhicule a été choisi d’occasion, avec un kilométrage très faible et une forte décote par rapport au neuf, après avoir pris le temps d’identifier précisément le modèle nécessaire (dont les contraintes de stationnement) et de l’essayer avant achat — une façon de confirmer que la dépense est réellement nécessaire, pas seulement tentante.

    La reconstitution : ne pas tout miser sur un seul objectif à la fois

    Après une dépense de ce type, deux réflexes extrêmes sont possibles : ignorer la baisse du matelas et continuer comme avant, ou tout arrêter (y compris l’investissement mensuel) pour le reconstituer au plus vite. Aucun des deux n’est nécessairement le bon calibrage.

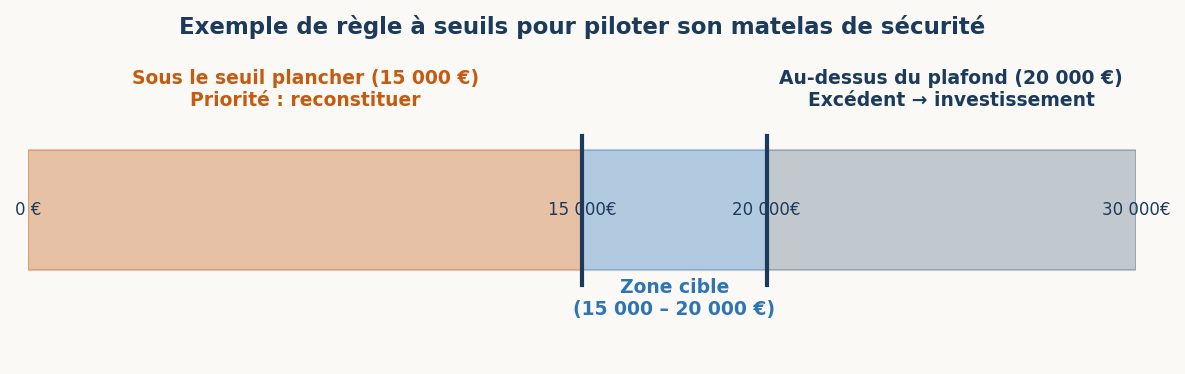
    Une troisième voie, plus progressive : répartir l’effort d’épargne mensuel entre reconstitution du matelas et poursuite de l’investissement — par exemple pour moitié sur chacun. Ça permet de reconstituer la réserve en douceur sans interrompre un investissement programmé (DCA), tout en gardant à l’esprit un seuil de vigilance : tant que le matelas reste au-dessus d’un montant plancher jugé suffisant pour absorber un nouvel imprévu, la répartition à 50/50 peut continuer. Si le matelas venait à s’approcher de zéro, en revanche, la priorité basculerait entièrement vers sa reconstitution, au détriment de l’investissement le temps nécessaire.

    Cette logique à seuils — une règle claire de ce qui se passe en dessous d’un montant plancher, et de ce qui se passe au-dessus d’un plafond cible — évite d’avoir à re-décider à chaud à chaque fois : la règle est posée une fois, calmement, avant d’en avoir besoin.

    Schéma de la règle à seuils pour piloter son matelas de sécurité
    Un exemple de règle à seuils : sous le plancher, priorité à la reconstitution ; au-dessus du plafond, l’excédent part vers l’investissement.

    Où reloger l’épargne de reconstitution

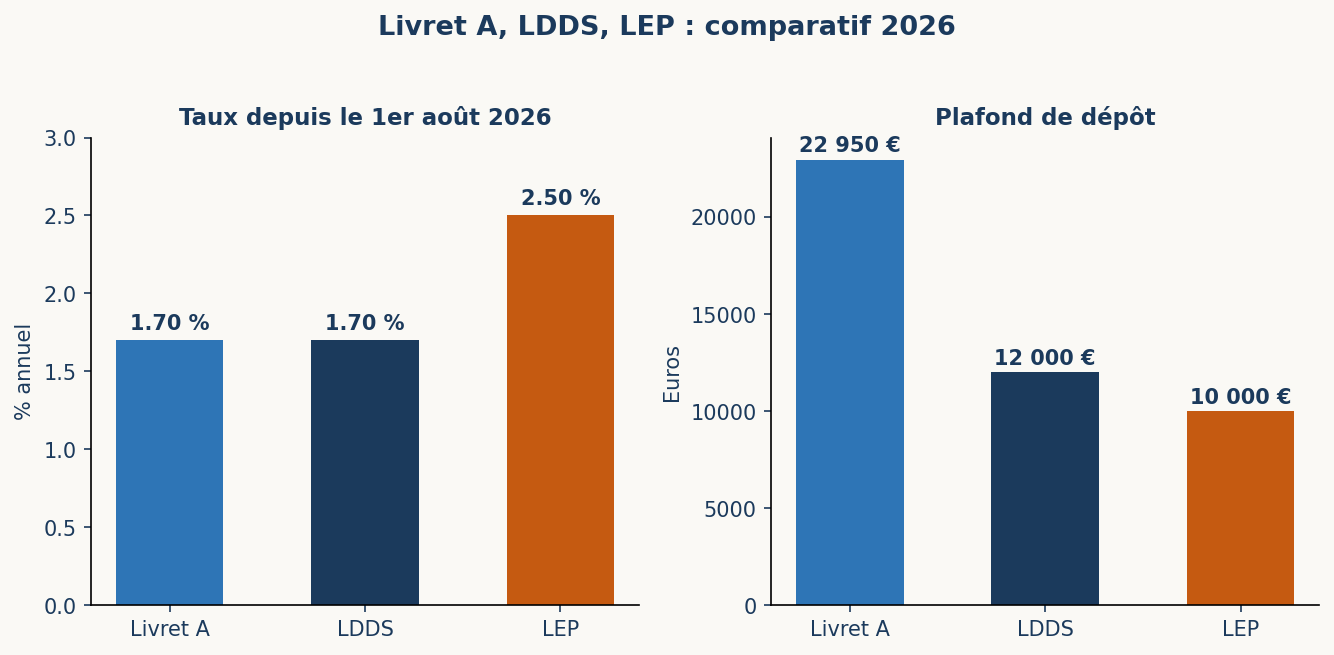
    Le support le plus courant reste le Livret A, disponible sans condition, avec un plafond de dépôt de 22 950 € et un taux de 1,70 % depuis le 1ᵉʳ août 2026. Une fois ce plafond atteint, le LDDS (Livret de Développement Durable et Solidaire) prend le relais, avec un plafond de 12 000 € au même taux — et pour les foyers éligibles sous condition de revenus, le LEP offre un taux plus avantageux (2,50 %) sur un plafond plus bas (10 000 €) : le détail des conditions et des chiffres est développé dans l’article sur l’épargne de précaution.

    Un signal utile à connaître : voir son matelas s’approcher du plafond du Livret A peut aussi être lu comme un indice que la réserve est devenue plus généreuse que nécessaire — c’est le moment de vérifier si le montant cible fixé au départ est toujours pertinent, plutôt que de continuer à accumuler par automatisme.

    Ce qu’il faut retenir

    Utiliser son matelas de sécurité pour éviter un crédit à la consommation coûteux est, la plupart du temps, un bon calcul — à condition de ne pas laisser la reconstitution au hasard. Poser à l’avance une règle simple (un seuil plancher qui déclenche la priorité absolue, un seuil plafond qui libère de la marge pour l’investissement, et un partage clair de l’effort entre les deux) évite d’avoir à trancher dans l’urgence, et permet de reconstituer sa réserve sans mettre en pause tout le reste de sa stratégie patrimoniale.

    Contenu éducatif. Ne constitue ni un conseil en investissement, ni un conseil fiscal ou juridique.

    Pour piloter son matelas de sécurité avec des alertes automatiques (insuffisance et excédent) et une vision consolidée du reste du patrimoine, le tableau de bord Tabl’Idées est disponible sur Etsy.

    Voir le tableau de bord Budget & Patrimoine →
  • L’épargne de précaution : combien, où, pourquoi

    L’épargne de précaution : combien, où, pourquoi

    Avant de choisir un premier support d’investissement, il y a une étape qu’on a souvent envie de sauter parce qu’elle ne rapporte rien : se constituer une épargne de précaution. C’est pourtant elle qui décide si un imprévu reste un simple contretemps ou se transforme en dette coûteuse. Voici pourquoi elle vient en premier, comment la calculer, et pourquoi la règle classique n’a rien d’immuable.

    Ce que c’est, et ce à quoi ça sert vraiment

    L’épargne de précaution est une réserve d’argent disponible rapidement, destinée à absorber un imprévu — panne de voiture, réparation urgente, période sans revenu, dépense médicale — sans avoir à s’endetter à taux élevé ni à revendre un placement au mauvais moment pour le reconstituer en urgence.

    Elle a deux fonctions distinctes, qu’il vaut la peine de séparer clairement. D’abord, éviter le découvert bancaire et ses agios, ou le recours à un crédit à la consommation dont le coût dépasse largement ce qu’aurait rapporté l’argent s’il avait été investi. Ensuite, éviter l’excès inverse : laisser dormir une somme disproportionnée sur un compte courant, où elle ne rapporte rien et où elle est plus facilement dépensée par facilité que par nécessité.

    Une réserve de précaution n’est donc ni un luxe ni un réflexe de prudence excessive. C’est une pièce fonctionnelle du système : elle protège le reste de la stratégie patrimoniale des aléas du quotidien.

    Pourquoi elle vient avant tout le reste

    Dans l’ordre logique de construction d’un patrimoine, l’épargne de précaution précède l’investissement — pas par prudence excessive, mais par calcul. Un placement, quel qu’il soit, n’a de sens que sur une durée suffisamment longue pour lisser les variations de marché. Sans réserve de sécurité, un imprévu financier oblige à retirer de l’argent investi au moment où on en a besoin, pas au moment le plus favorable — ce qui peut vouloir dire vendre en période basse, ou débloquer une enveloppe avant l’échéance fiscale qui la rendait intéressante.

    L’épargne de précaution absorbe donc le choc à la place des investissements, qui peuvent alors rester investis sur leur horizon initial. C’est ce qui la rend, dans les faits, plus « essentielle » qu’un premier investissement : elle ne fait pas grossir le patrimoine, mais elle empêche les à-coups qui l’abîment.

    La règle classique : trois à six mois — et ce qu’elle ne dit pas

    La référence la plus citée pour calibrer cette réserve est un montant équivalent à trois à six mois de dépenses (ou de salaire selon les versions de la règle) (MAIF). C’est un bon point de départ, mais c’est une fourchette, pas un chiffre universel — et le choix entre le bas et le haut de cette fourchette dépend de la situation réelle du foyer, pas d’une préférence esthétique pour un chiffre rond.

    Plusieurs paramètres font bouger le curseur :

    La stabilité du revenu. Un salarié en CDI dans un secteur peu cyclique peut raisonnablement viser le bas de la fourchette. Un indépendant, un professionnel en contrat court, ou quelqu’un dont la rémunération varie fortement d’un mois sur l’autre, a intérêt à viser le haut de la fourchette, voire au-delà — la variabilité du revenu appelle une réserve plus large, pas la même réserve appliquée par prudence générale.

    Le nombre de revenus dans le foyer. Un couple à deux salaires réduit mécaniquement le risque de perte totale de revenu simultanée par rapport à une personne seule ou à un foyer mono-actif — ce qui peut justifier une réserve un peu plus resserrée, toutes choses égales par ailleurs.

    Les charges d’emprunt en cours. Un foyer qui rembourse plusieurs crédits — résidence principale et biens locatifs, par exemple — a intérêt à intégrer ces mensualités dans le calcul de sa réserve, et pas seulement les dépenses de vie courante : en cas de coup dur, ce sont ces échéances récurrentes qui continuent de tomber, qu’il y ait ou non un imprévu par ailleurs.

    Un exemple concret de règle adaptée, à titre d’illustration et non de modèle à copier tel quel : un foyer à deux revenus, propriétaire de plusieurs biens locatifs, peut choisir de calculer sa réserve non pas sur les seules dépenses de vie courante, mais sur trois à quatre mois de salaire additionnés à trois à quatre mois de chacune des mensualités de crédit en cours — avec une réserve par personne plutôt qu’une réserve unique pour le foyer. Le montant qui en résulte peut alors être sensiblement plus élevé que la fourchette générique de 5 000 à 15 000 € parfois citée comme repère — ce qui n’est pas une erreur, c’est le rôle même de l’adaptation : partir de la règle générale, puis la recalculer sur ses propres charges réelles.

    La règle n’est donc pas immuable. Elle donne un ordre de grandeur de départ, à ajuster ensuite à la baisse ou à la hausse selon la stabilité du revenu, la structure du foyer et les charges fixes réellement engagées.

    Piloter la réserve dans le temps, pas seulement la fois où on la constitue

    Une réserve de précaution n’est pas un montant qu’on fixe une fois pour toutes. Deux seuils méritent d’être posés à l’avance, pour ne pas avoir à improviser :

    Un seuil bas, en dessous duquel la priorité redevient la reconstitution de la réserve, quitte à ralentir temporairement l’effort d’investissement mensuel.

    Un seuil haut, au-delà duquel l’excédent peut être redirigé vers l’investissement plutôt que de continuer à s’accumuler sans utilité — une réserve trop généreuse a elle aussi un coût, celui du rendement qu’elle ne produit pas.

    Cette logique à deux bornes évite le pilotage à vue : la règle est décidée une fois, dans un moment calme, plutôt que négociée avec soi-même à chaque fois qu’un imprévu ou qu’un excédent se présente.

    Où la loger

    Le critère de choix du support n’est pas le rendement, c’est la disponibilité : une épargne de précaution doit pouvoir être mobilisée en quelques jours, sans pénalité, sans risque de perte en capital et sans délai de sortie. C’est ce qui exclut d’emblée les supports investis en actions ou en immobilier, même performants sur le papier, et qui oriente naturellement vers les livrets réglementés — chacun avec son propre plafond de dépôt et son propre taux, à comparer avant de choisir lequel remplir en premier.

    Comparatif des taux et des plafonds du Livret A, du LDDS et du LEP en 2026
    Taux et plafonds des livrets réglementés depuis le 1ᵉʳ août 2026.
    SupportPlafond de dépôtTaux (depuis le 1ᵉʳ août 2026)Accès
    Livret A22 950 €1,70 %Sans condition
    LDDS12 000 €1,70 %Sans condition
    LEP10 000 €2,50 %Sous condition de revenus

    ⚡ Le LEP en bref

    Qui est concerné : les foyers dont le revenu fiscal de référence reste sous un plafond révisé chaque année (environ 23 000 € pour une personne seule, davantage selon la composition du foyer).

    Le taux majoré : 2,50 % depuis août 2026, contre 1,70 % pour le Livret A et le LDDS.

    Le point de vigilance : un plafond de dépôt plus bas (10 000 €) que le Livret A — à remplir en priorité si on y est éligible.

    Une fois le plafond d’un livret atteint, le suivant prend le relais : LEP en priorité si éligible, puis Livret A, puis LDDS.

    Ce qu’il faut retenir

    L’épargne de précaution n’est pas une étape à sauter pour aller plus vite vers l’investissement : c’est ce qui permet à l’investissement de rester investi le temps nécessaire. La règle des trois à six mois est un point de départ solide, mais le bon montant est celui qui correspond à la stabilité réelle des revenus du foyer et à ses charges fixes — pas un chiffre copié tel quel d’un article générique. Et le jour où cette réserve sert vraiment, la question devient celle de sa reconstitution : c’est le sujet de l’article suivant.

    Contenu éducatif. Ne constitue ni un conseil en investissement, ni un conseil fiscal ou juridique.

    Pour calculer sa propre épargne de précaution avec des alertes automatiques d’insuffisance et d’excédent, adaptées à sa situation réelle, le tableau de bord Tabl’Idées est disponible sur Etsy.

    Voir le tableau de bord Budget & Patrimoine →
  • Comment construire un budget familial qui tient dans la durée

    Comment construire un budget familial qui tient dans la durée

    Un budget qui ne survit pas au-delà de trois mois n’est pas un budget raté. C’est, la plupart du temps, un budget mal construit dès le départ — trop théorique, trop rigide, ou calqué sur une règle qui ne correspond pas à la réalité du foyer qui l’applique. Voici comment en construire un qui tient, avec ses vrais chiffres.

    Le point de départ que presque personne ne fait vraiment

    Avant toute méthode, il y a un constat de base à établir : où va l’argent, réellement, aujourd’hui ? Pas une estimation à la louche, un relevé précis sur deux ou trois mois de tout ce qui sort du compte.

    C’est là que la plupart des budgets dérivent avant même d’avoir commencé : sans base de départ clairement posée, il est très facile de glisser d’un mois sur l’autre sans s’en rendre compte, jusqu’à ce que le solde en fin de mois raconte une histoire qu’on ne comprend plus. Et dans un foyer à deux, cette dérive est souvent amplifiée par un deuxième phénomène silencieux : chacun peut avoir sa propre vision de qui doit payer quoi, sans que cette répartition ait jamais été clairement posée entre les deux personnes.

    Ce constat de départ n’a rien de glamour, mais c’est lui qui détermine si tout ce qui suit tient debout ou pas.

    La règle 50/30/20 : ce qu’elle dit vraiment, et pourquoi elle est plus dure à tenir en France

    La règle 50/30/20 a été formulée en 2005 par la sénatrice américaine Elizabeth Warren dans un guide pratique de gestion budgétaire (La Finance pour Tous). Elle propose de répartir le revenu net en trois blocs : la moitié pour les besoins, c’est-à-dire les charges fixes et incompressibles à court terme comme le loyer ou le crédit, l’alimentation, l’énergie, le transport et les assurances obligatoires ; 30 % pour les envies, tout ce qui relève du choix — loisirs, sorties, voyages, abonnements de confort ; et les 20 % restants pour l’épargne, sous forme de versements réguliers, quels que soient les supports choisis.

    C’est un cadre utile pour prendre du recul sur ses habitudes de consommation. Mais il faut être honnête sur ses limites, en particulier dans le contexte français.

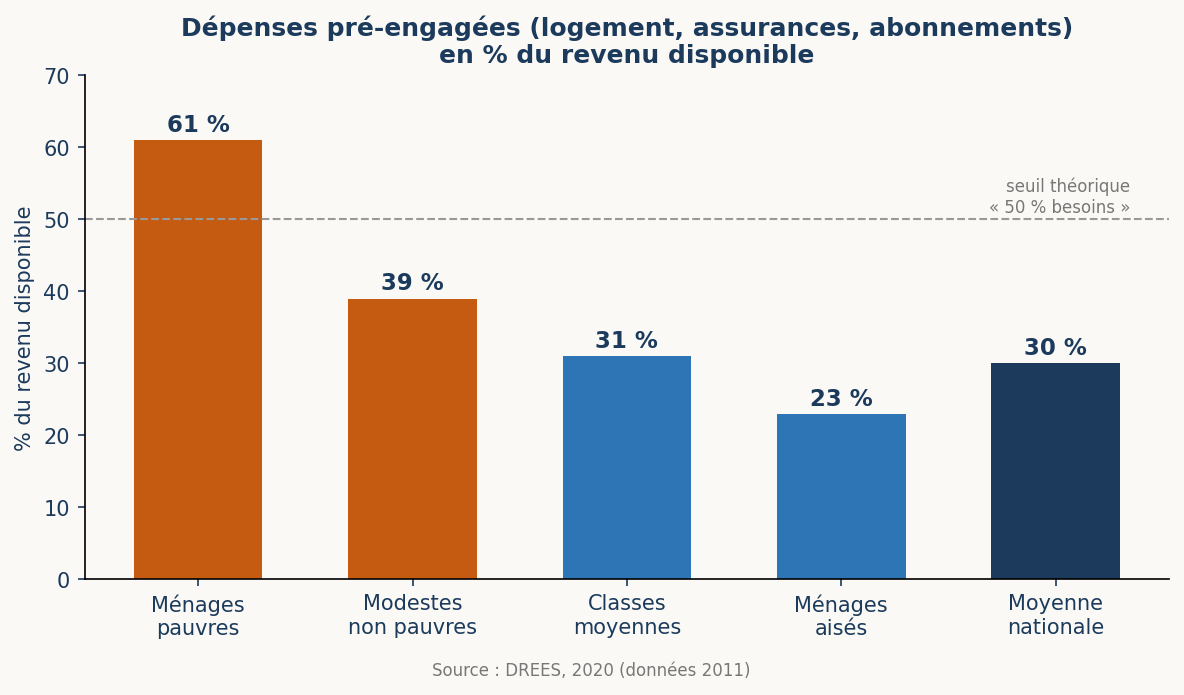
    Une étude de la DREES (direction statistique du ministère chargé des Solidarités et de la Santé) a mesuré ce qu’elle appelle les « dépenses pré-engagées » — logement, assurances, abonnements téléphonie/internet : des postes qu’un ménage ne peut pas arbitrer d’un mois sur l’autre sans démarche de résiliation. En moyenne, elles représentent 30 % du revenu disponible des ménages français. Mais cette moyenne cache des écarts considérables : 61 % pour les ménages les plus modestes, 39 % pour les ménages modestes non pauvres, 31 % pour les classes moyennes, contre 23 % seulement pour les ménages aisés. Le logement à lui seul pèse 57 % de ces dépenses pré-engagées, les assurances 27 %, la téléphonie et internet 10 %.

    Dépenses pré-engagées en pourcentage du revenu disponible, par catégorie de ménage
    Les dépenses pré-engagées en % du revenu disponible. Source : DREES, 2020 (données 2011).

    Concrètement, ça veut dire que pour une partie significative des foyers français, le bloc « besoins incompressibles » dépasse largement les 50 % théoriques de la règle — parfois même à lui seul. Le problème n’est pas la règle en tant que grille de lecture : c’est de l’appliquer telle quelle sans vérifier, sur ses propres chiffres, si le point de départ correspond à la réalité. Un foyer dont les seules dépenses pré-engagées représentent 45 % du revenu n’a mathématiquement plus 30 % à consacrer aux envies — et ce n’est pas un échec personnel, c’est une contrainte structurelle qu’il vaut mieux voir clairement que découvrir en fin de mois.

    Trois types de dépenses, pas deux

    Une distinction plus fine aide à sortir de l’ornière : toutes les dépenses ne se pilotent pas de la même manière.

    Les dépenses contraintes ne bougent pas à court terme : crédit immobilier, assurances obligatoires. Les dépenses partielles sont engagées mais peuvent être renégociées ou résiliées avec un peu de démarche : assurance auto, forfait mobile, énergie. Les dépenses pilotables, enfin, peuvent être ajustées immédiatement, mois après mois : alimentation hors contraintes, loisirs, abonnements de confort.

    Cette distinction change la manière d’agir sur son budget : chercher à réduire une dépense contrainte du jour au lendemain mène à la frustration, alors qu’il existe presque toujours une marge réelle sur les dépenses partielles et pilotables — à condition de les avoir identifiées comme telles.

    L’angle mort classique : les abonnements qui s’accumulent sans qu’on les revoie

    Les plateformes de streaming en sont un bon exemple. Netflix, Amazon Prime, Disney+, Canal+ : chacune prise isolément semble anodine, mais l’accumulation, elle, ne l’est pas — et elle se produit rarement de façon délibérée. On s’abonne pour une série, on oublie de se désabonner, un autre abonnement s’ajoute pour une autre occasion, et six mois plus tard le foyer paie pour quatre services sans vraiment plus regarder que deux.

    Une règle simple permet de sortir de cette spirale : se limiter à une ou deux plateformes actives en simultané, avec une rotation trimestrielle — on se désabonne d’une plateforme avant de s’abonner à la suivante, jamais l’inverse. Beaucoup de plateformes proposent un mois découverte ou une offre de bienvenue à la réinscription — parfois même en ouvrant un nouveau compte —, ce qui rend cette rotation quasiment indolore financièrement.

    Le même phénomène s’observe sur des abonnements moins « plaisir » : un abonnement de salle de sport qu’on traîne des mois après avoir arrêté d’y aller, simplement parce que la procédure de résiliation est contraignante et qu’on repousse la démarche.

    ⚡ Les abonnements oubliés en bref

    Qui est concerné : à peu près tout le monde — le phénomène ne dépend ni du niveau de revenu ni de l’âge.

    Le chiffre clé : 49 €/mois en moyenne consacrés aux abonnements numériques par foyer, et environ un tiers des Français continuent de payer pour des services qu’ils n’utilisent plus.

    Le point de vigilance : un relevé bancaire des 12 derniers mois, ligne par ligne, suffit à repérer la quasi-totalité des abonnements dormants.

    Le poste qu’on ne pense jamais à vérifier : les frais bancaires eux-mêmes

    Un exemple concret et vécu : une carte bancaire non utilisée, facturée 12 €/mois — soit 144 €/an — dans une banque historique, alors qu’une carte gratuite existait chez un établissement en ligne. Ce genre de dépense ne se voit pas dans un relevé qu’on parcourt vite : elle se voit quand on prend le temps de lister, ligne par ligne, ce qui est prélevé chaque mois.

    À l’inverse, certains dispositifs peuvent jouer en sens inverse : un programme de cashback sur carte bancaire, utilisé notamment sur les courses alimentaires, peut représenter plusieurs centaines d’euros récupérés sur une année — sans changement d’habitude de consommation, juste par le choix de l’outil bancaire utilisé au quotidien.

    Organiser le budget en couple : la méthode des comptes séparés par poste

    Une des façons les plus concrètes de sortir de la dérive budgétaire à deux consiste à créer autant de comptes que de grands postes de dépenses, plutôt que de tout faire transiter par un compte joint unique difficile à décortiquer : un compte pour les dépenses courantes du foyer (alimentation, quotidien), un compte dédié au crédit de la résidence principale, et — pour les foyers propriétaires de biens locatifs — un compte par bien, ce qui a un avantage collatéral appréciable au moment de la déclaration d’impôts, où il devient beaucoup plus simple de retrouver les flux liés à chaque bien.

    Chaque mois, dès l’arrivée du salaire, les sommes prédéfinies sont réparties vers ces différents comptes. Le principe ne réduit pas mécaniquement les dépenses, mais il rend chaque grand poste visible individuellement — et une anomalie sur un poste précis (une dépense anormalement haute, un prélèvement qu’on ne reconnaît plus) devient beaucoup plus facile à repérer que noyée dans un compte unique.

    Ce qu’il faut retenir avant de passer à la suite

    Un budget qui tient dans la durée n’est pas un budget parfait dès le premier mois. C’est un budget construit sur des chiffres réels — pas sur une règle générique appliquée sans vérification —, revu régulièrement, et découpé de façon à distinguer ce qui peut vraiment bouger de ce qui ne le peut pas à court terme.

    Une fois ce socle posé, l’étape suivante consiste à se doter d’une réserve de sécurité avant tout investissement — c’est le sujet de l’article suivant de cette série.

    Contenu éducatif. Ne constitue ni un conseil en investissement, ni un conseil fiscal ou juridique.

    Pour construire ce budget sur ses propres chiffres — avec le cadre 50/30/20 déjà intégré, des indicateurs de suivi automatiques et une vision consolidée du foyer — le tableau de bord Tabl’Idées est disponible sur Etsy.

    Voir le tableau de bord Budget & Patrimoine →
  • L’indépendance financière n’est pas réservée à une élite : par où commencer vraiment

    L’indépendance financière n’est pas réservée à une élite : par où commencer vraiment

    Quand on tape « indépendance financière » sur un moteur de recherche, on tombe vite sur des parcours qui donnent le vertige : des trentenaires partis à la retraite avec un million d’euros, des taux d’épargne à 50 % du salaire, des tableaux Excel à quinze onglets tenus depuis dix ans. De quoi se dire que le sujet n’est pas pour soi.

    C’est faux, et ce n’est pas qu’une formule d’accroche. Voici pourquoi, et surtout par où commencer sans se mentir sur ce que ça demande vraiment.

    Les Français épargnent plus que jamais — et ce n’est pas qu’une question de riches

    En 2025, le taux d’épargne des ménages français a atteint 18,3 % du revenu disponible brut. Hors période Covid, il faut remonter à 1979 pour retrouver un niveau comparable. Plus frappant encore : le taux d’épargne financière (hors immobilier) a atteint 9,1 %, son niveau le plus élevé depuis le début de la série statistique, en 1950 (Club Patrimoine).

    Ce n’est pas un mouvement de niche porté par une poignée de passionnés de finance. C’est une tendance de fond, chez des millions de foyers, dans un contexte d’incertitude économique où l’envie de reprendre la main sur son argent progresse plus vite que celle de le dépenser.

    Le sujet n’est donc pas réservé à ceux qui ont déjà beaucoup. Il concerne, à des degrés très différents, à peu près tous les foyers qui arrivent à mettre quelque chose de côté chaque mois.

    Le vrai point faible français : on sait épargner, on investit mal

    Il y a un paradoxe bien documenté dans l’épargne à la française. Avec un patrimoine financier total de 6 590 milliards d’euros et un taux d’épargne de 18 %, largement au-dessus de la moyenne de la zone euro (14,9 %), les Français comptent parmi les meilleurs épargnants d’Europe (Econostrum).

    Le problème n’est donc pas la discipline. C’est l’endroit où cet argent dort. Les actions ne représentent que 19 % du patrimoine financier des ménages français, une part nettement plus faible que dans des pays comme les États-Unis, la Suède ou le Danemark. L’essentiel de l’épargne reste logé dans des produits à faible rendement — au premier rang desquels les fonds euros de l’assurance-vie (1 570 milliards d’euros) et les livrets réglementés. Le cabinet Rexecode résume la situation d’une formule qui claque : « les Français épargnent beaucoup, mais ils n’ont pas beaucoup d’épargne » — comprendre : accumuler de l’argent ne suffit pas si cet argent ne travaille pas.

    Ce n’est pas une question de manque de moyens. C’est une question de méthode et de lisibilité : sans vision claire de ce qu’on possède déjà et de ce que chaque support peut réellement rapporter, on a tendance à laisser dormir par prudence ce qui pourrait, en partie, être mis au travail.

    Ce que ça donne en pratique : trois hypothèses, pas une promesse

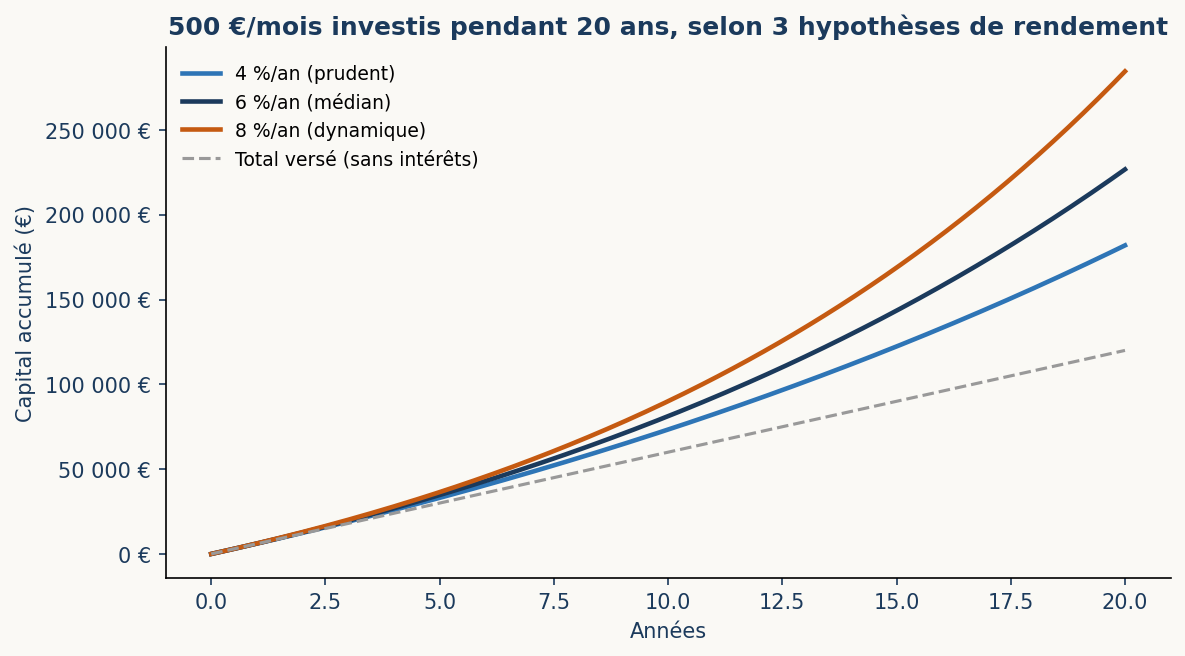
    Plutôt qu’un exemple unique — et pour éviter de laisser croire à un rendement garanti — voici ce que donne, sur vingt ans, un même effort d’épargne selon trois hypothèses de rendement annuel net (prudent, médian, dynamique). Les montants sont calculés avec un versement mensuel constant et une capitalisation mensuelle des intérêts ; ils ne tiennent pas compte de la fiscalité, qui dépend de l’enveloppe choisie.

    ProfilCapital de départVersement mensuelTotal versé sur 20 ansÀ 4 %/anÀ 6 %/anÀ 8 %/an
    Un premier pas0 €200 €/mois48 000 €72 800 €90 700 €113 800 €
    Un effort soutenu0 €500 €/mois120 000 €181 900 €226 700 €284 500 €
    Un petit capital de départ10 000 €300 €/mois82 000 €131 100 €168 100 €217 300 €
    Un foyer déjà constitué30 000 €500 €/mois150 000 €247 700 €322 900 €424 300 €
    Courbe de croissance de 500 €/mois investis pendant 20 ans selon trois hypothèses de rendement
    500 €/mois investis pendant 20 ans, selon trois hypothèses de rendement annuel net.

    Deux lectures s’imposent. D’abord, dans les quatre profils, la part gagnée par les intérêts dépasse largement ce qu’on pourrait deviner à l’œil nu — c’est particulièrement net à 6 % et 8 %, où le capital final dépasse largement le simple cumul des versements. Ensuite, l’écart entre 4 % et 8 % de rendement annuel — soit, concrètement, l’écart entre un support prudent et un support plus dynamique — pèse largement plus lourd sur vingt ans que quelques dizaines d’euros de versement mensuel en plus. Le choix du support compte donc au moins autant que l’effort d’épargne lui-même — ce qui rejoint directement le constat du paragraphe précédent sur les Français qui épargnent bien mais investissent mal.

    Ce mécanisme, l’intérêt composé, ne demande ni salaire exceptionnel ni martingale. Il demande de la régularité et du temps. C’est une mécanique, pas un talent — exactement le genre de chose qui se calcule et se vérifie, plutôt que de se deviner. Et c’est précisément pour ça qu’un bon outil de suivi doit toujours présenter plusieurs hypothèses, jamais une seule promesse de rendement.

    Ce que les discours extrêmes sur le FIRE oublient de dire

    Le mouvement FIRE (Financial Independence, Retire Early) a popularisé l’idée qu’on peut viser l’indépendance financière avant 40 ou 45 ans. C’est vrai pour certains parcours. Mais deux nuances méritent d’être dites clairement, parce qu’elles sont trop souvent passées sous silence :

    D’abord, la fameuse « règle des 4 % » — qui sert de référence pour calculer combien de capital retirer chaque année sans jamais l’épuiser — a été largement révisée depuis sa formulation initiale. Des études académiques plus récentes évoquent un taux de retrait soutenable plus proche de 2,5 % que de 4 % sur des horizons de 40 à 50 ans, ce qui revient à viser un capital-cible nettement plus élevé qu’on ne le pense au premier abord.

    Ensuite, le contexte français n’est pas celui des États-Unis, où le mouvement FIRE est né. Le système de retraite par répartition ne prévoit pas de sortie anticipée automatique : ici, l’indépendance financière avant l’âge légal repose entièrement sur un capital personnel, sans filet public équivalent. Et viser un taux d’épargne de 50 % ou plus d’un salaire de 2 000 € net, sans sacrifices extrêmes sur le mode de vie, relève rarement du réalisme pour la majorité des foyers.

    Rien de tout cela ne rend l’objectif inatteignable. Ça veut simplement dire qu’il faut le regarder les yeux ouverts, avec ses vrais chiffres — pas ceux d’un influenceur qui a un parcours, une époque ou des revenus très différents des vôtres. C’est précisément pour ça qu’un bon outil de suivi ne doit jamais afficher une seule promesse de rendement, mais plusieurs scénarios.

    Un exemple de départ modeste, pas héroïque

    Il n’y a pas besoin de partir avec un gros capital pour commencer. Un parcours sans coup d’éclat, à titre d’illustration : quelques actions « bon père de famille » achetées au milieu des années 2010, puis un premier investissement immobilier volontairement petit — un T2 de banlieue autour de 70 000 €, avec une mensualité de crédit de l’ordre de 330 € pour un loyer d’environ 550 € — choisi précisément parce qu’il limitait le risque pendant qu’on apprenait encore.

    Ce choix de démarrer petit n’est pas un aveu de faiblesse. C’est une méthode : un seul actif à la fois, un risque maîtrisé, le temps de se former avant de structurer davantage. La plupart des erreurs coûteuses en patrimoine viennent moins d’un mauvais placement que d’avoir voulu tout optimiser trop vite, sans avoir encore les bases.

    Par où commencer concrètement

    Trois étapes, dans cet ordre, avant même de penser investissement :

    Savoir où va l’argent aujourd’hui. Pas un budget théorique, un constat honnête de ce qui rentre et de ce qui sort chaque mois — c’est le sujet du prochain article de cette série.

    Se doter d’un matelas de sécurité. Avant tout investissement, une réserve disponible rapidement pour absorber un imprévu, sans avoir à revendre au mauvais moment ou à s’endetter à taux élevé.

    Choisir ses premiers outils d’épargne et d’investissement en connaissance de cause — pas parce qu’un proche ou un influenceur les a recommandés, mais parce qu’on en comprend le mécanisme.

    Contenu éducatif. Ne constitue ni un conseil en investissement, ni un conseil fiscal ou juridique.

    Pour visualiser sa propre situation — budget, patrimoine et trajectoire vers l’indépendance financière, avec plusieurs scénarios plutôt qu’une seule promesse — le tableau de bord Tabl’Idées est disponible sur Etsy.

    Voir le tableau de bord Budget & Patrimoine →