Le Livret A, le LDDS, le LEP : ce sont les premiers réflexes d’épargne de la plupart des foyers français, et à raison. Mais les traiter comme un moyen de faire grossir un capital sur la durée repose sur un malentendu. Leur taux ne suit pas les marchés. Il suit une formule administrative, revue tous les six mois, qui n’a jamais eu vocation à battre l’inflation dans la durée.
Une formule, pas un rendement de marché
Le taux du Livret A n’est pas fixé au doigt mouillé, mais il n’est pas non plus déterminé par une logique de performance. Il obéit à un calcul précis : la moyenne entre l’inflation mesurée sur les six derniers mois et le taux interbancaire à court terme de la zone euro (l’€STR) sur la même période, arrondie au dixième de point le plus proche, avec un plancher légal de 0,5 %. Le LEP suit une logique voisine, avec une marge de sécurité au-dessus du Livret A décidée par les pouvoirs publics plutôt que par le seul résultat de la formule — la Banque de France a par exemple proposé, en juillet 2026, de maintenir le LEP à 2,5 % alors que le calcul théorique aurait donné 2,2 %.
Deux conséquences découlent directement de ce mode de calcul. La première, c’est que le taux n’a aucun rapport avec la performance d’une entreprise, d’un secteur ou d’une économie — contrairement à une action ou à un fonds investi en actions, il ne rémunère aucune prise de risque. La seconde, plus subtile, c’est que la formule regarde six mois en arrière : elle ne réagit pas à l’inflation du moment, mais à celle déjà passée. En période de bascule rapide, ce décalage se voit.
Ce que le décalage donne concrètement
Le graphique ci-dessous compare, année par année, le taux moyen du Livret A à l’inflation mesurée sur la même période.
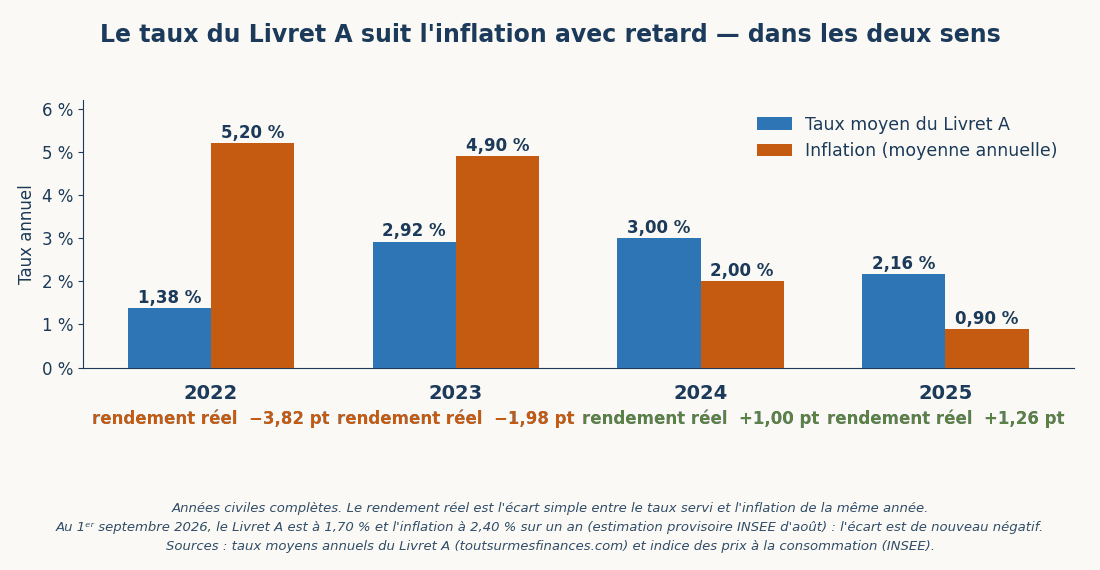
En 2022 et 2023, l’inflation est repartie beaucoup plus vite que la formule ne pouvait l’absorber : le Livret A a affiché 1,38 % en 2022 contre une inflation à 5,20 %, puis 2,92 % en 2023 contre 4,90 % — un rendement réel largement négatif les deux années. L’inversion s’est produite ensuite : en 2024 et 2025, l’inflation a nettement ralenti pendant que le taux du Livret A restait élevé, ce qui a redonné un rendement réel positif le temps que la formule rattrape la baisse des prix. Et depuis août 2026, le mouvement s’est de nouveau inversé : avec un taux à 1,70 % et une inflation à 2,40 % sur un an — estimation provisoire de l’INSEE pour le mois d’août, les chiffres définitifs étant publiés à la mi-septembre — le rendement réel repasse en territoire négatif, de l’ordre de 0,70 point.
Ce n’est donc pas une histoire à sens unique où le Livret A perdrait systématiquement face à l’inflation. C’est un mécanisme qui la suit avec retard, dans un sens comme dans l’autre — ce qui est très différent d’un placement conçu pour la dépasser durablement.
⚡ Le rendement réel, la notion à retenir
Qui est concerné : tout détenteur d’un livret réglementé, quel que soit le montant placé.
Le chiffre clé : le rendement réel se calcule simplement — taux du livret moins inflation sur la même période. En 2023 par exemple, 2,92 % de taux contre 4,90 % d’inflation donnait un rendement réel de −1,98 point.
Le point de vigilance : un taux affiché en hausse ne dit rien de la vitesse à laquelle il suit ou non l’inflation du moment — seul l’écart entre les deux compte.
Ce que ça change, très concrètement
Le mécanisme du Livret A a été pensé pour une chose précise : offrir une épargne disponible à tout moment, sans risque de perte en capital, avec un rendement qui suit approximativement le coût de la vie à moyen terme. C’est exactement ce qui en fait le bon outil pour une réserve de précaution — celle qu’on doit pouvoir mobiliser en quelques jours sans craindre d’y perdre un centime, comme on le détaille dans l’article sur l’épargne de précaution.
Ce n’est en revanche pas un outil construit pour faire grossir un capital sur quinze ou vingt ans. Un support en actions n’offre aucune garantie sur une année donnée, mais il rémunère une prise de risque que la formule du Livret A, par construction, ne rémunère jamais — c’est ce qu’on retrouve dans les simulations de l’article sur l’indépendance financière, où l’écart entre 4 % et 8 % de rendement annuel pèse plus lourd sur vingt ans que l’effort d’épargne mensuel lui-même.
Nous avons choisi, avec ma compagne, de garder cette séparation très nette dans notre propre organisation : nos matelas de sécurité restent sur Livret A, sans exception, et tout ce qui vise à grossir sur la durée passe par d’autres enveloppes, détaillées dans l’article sur les enveloppes fiscales françaises. Ce n’est pas une règle universelle, mais c’est celle qui nous a évité de confondre les deux objectifs.
Ce qu’il faut retenir
Le taux d’un livret réglementé suit une formule administrative, revue tous les six mois, qui reflète l’inflation passée et les taux courts de la zone euro — pas la performance d’un placement. Ce mécanisme en fait un excellent outil de disponibilité et un mauvais outil de croissance, et le comprendre évite l’erreur la plus commune : laisser dormir, par facilité, une épargne qui dépasse largement ce dont on a besoin de disponible.
Contenu éducatif. Ne constitue ni un conseil en investissement, ni un conseil fiscal ou juridique. Les taux et données citées sont ceux en vigueur à la date de publication et peuvent évoluer.
Pour distinguer, dans son propre patrimoine, ce qui relève de la réserve disponible et ce qui vise la croissance sur la durée, le tableau de bord Tabl’Idées est disponible sur Etsy.
Voir le tableau de bord Budget & Patrimoine →