Le coût réel d’un crédit à la consommation se mesure au TAEG et à la durée. Mais deux crédits au même TAEG, sur le même montant, n’ont pas forcément le même effet sur un patrimoine — parce que ce qui distingue une dette d’une autre n’est pas seulement son coût, c’est ce qu’elle finance.
Une dette qui finance un actif a une contrepartie au bilan
Un crédit immobilier locatif, un prêt qui finance l’achat d’un outil de travail, ou un financement d’études qui débouche sur une qualification recherchée ont un point commun : la dette a une contrepartie qui figure, au moins en partie, à l’actif. Le bien immobilier a une valeur qui peut se revendre. L’outil de travail génère un revenu. La qualification augmente un revenu futur. La dette n’a pas disparu du passif, mais elle est adossée à quelque chose qui, potentiellement, la compense ou produit de quoi la rembourser.
Cette contrepartie n’est ni automatique ni garantie — un bien immobilier peut perdre de la valeur, un outil de travail peut devenir obsolète, une qualification peut ne pas déboucher sur le revenu espéré. Ce qui caractérise ce type de dette, ce n’est pas la certitude d’un résultat, c’est l’existence d’une contrepartie possible à l’actif du bilan, susceptible d’évoluer indépendamment de la dette elle-même.
Une dette qui finance une consommation s’éteint sans laisser de contrepartie
Un crédit qui finance un voyage, du mobilier, de l’électroménager ou des dépenses courantes finance un bien ou un service qui se consomme : sa valeur d’usage disparaît vite, et il n’y a rien à l’actif du bilan qui subsiste pour compenser la dette. Le voyage est terminé, le passif, lui, reste à rembourser pendant les mois ou les années suivants — sans lien avec la dépense qui l’a généré.
Le cas d’un véhicule personnel illustre la nuance : il a une valeur de revente, donc une forme de contrepartie, mais cette valeur décroît mécaniquement avec le temps et l’usage, à l’inverse d’un bien qui peut prendre de la valeur ou générer un revenu. Un crédit auto occupe une position intermédiaire entre les deux catégories, plutôt qu’une case tranchée.
⚡ La distinction en bref
Qui est concerné : toute personne qui compare plusieurs projets financés à crédit, pas seulement les crédits à la consommation.
Le chiffre clé : avec un apport de 10 % du prix d’un bien financé à crédit, une variation de 10 % de la valeur de ce bien se traduit par une variation de 100 % de l’apport initial — dans un sens comme dans l’autre.
Le point de vigilance : une dette adossée à un actif n’est pas sans risque du seul fait qu’elle finance un actif ; l’effet de levier amplifie les pertes exactement comme il amplifie les gains.
Le revers de l’effet de levier
Financer un actif à crédit introduit un mécanisme que la consommation à crédit n’a pas : l’effet de levier. Parce que seule une fraction du prix est apportée en fonds propres, une variation de la valeur de l’actif se répercute intégralement, à la hausse comme à la baisse, sur cette fraction.
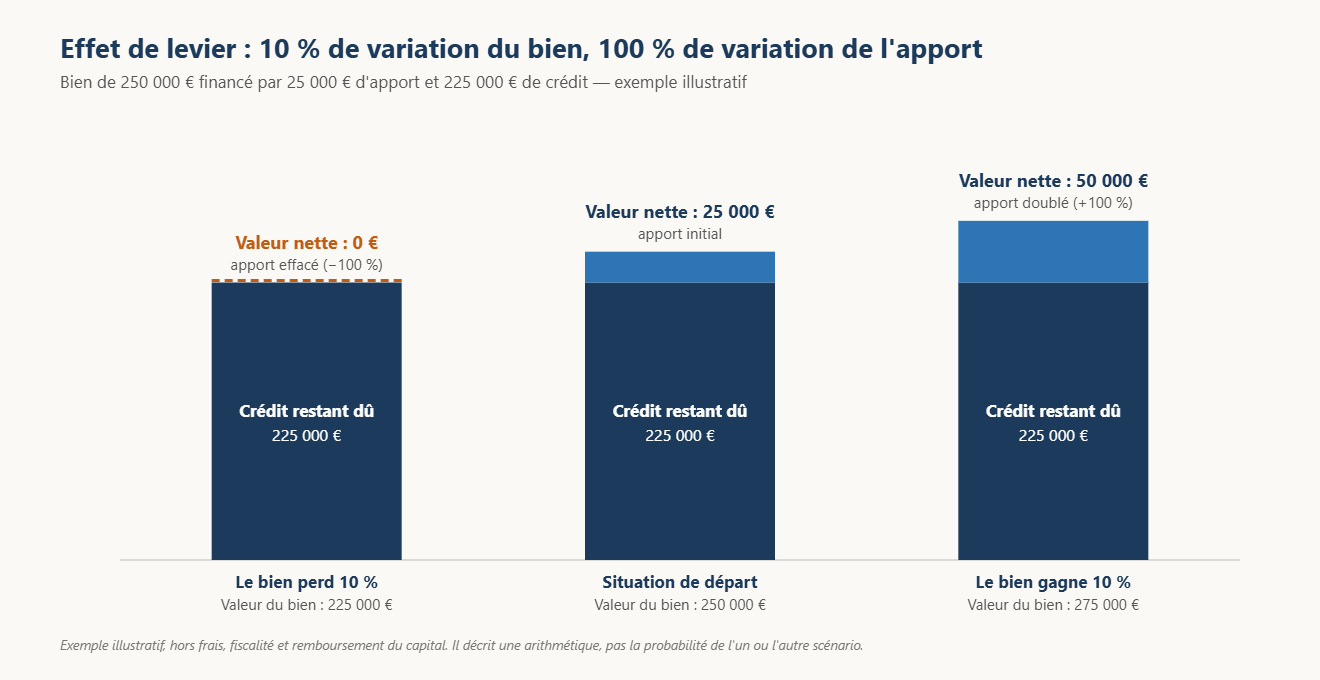
Sur cet exemple illustratif — un bien de 250 000 € financé par 25 000 € d’apport et 225 000 € de crédit — une hausse de 10 % de la valeur du bien porte l’apport à 50 000 € de valeur nette, soit un doublement. Une baisse de 10 % ramène cette même valeur nette à zéro : l’intégralité de l’apport initial est effacée, alors que le bien n’a perdu qu’un dixième de sa valeur. Le mécanisme est symétrique : il n’amplifie pas seulement les scénarios favorables.
Cette mécanique ne dit rien de la probabilité de l’un ou l’autre scénario, elle décrit seulement ce qui se passe, arithmétiquement, quand une dette est adossée à un actif dont la valeur peut varier. C’est elle qui explique pourquoi une dette qui finance un actif n’est pas automatiquement plus sûre qu’une dette de consommation — elle est différente, avec ses propres mécanismes et ses propres risques.
Ce que le TAEG ne dit pas
Le TAEG mesure ce que coûte un crédit, pas ce qu’il finance. Un crédit à faible TAEG peut financer une consommation qui ne laisse aucune contrepartie, et un crédit à TAEG plus élevé peut financer un actif — ce sont deux questions distinctes, et le coût du crédit ne renseigne ni sur l’une ni sur l’autre. Évaluer une dette suppose de regarder les deux axes séparément : ce qu’elle coûte, et ce qu’elle finance.
Ce qu’il faut retenir
Une dette qui finance un actif a une contrepartie potentielle au bilan — un bien, un outil, un revenu futur — qui n’existe pas pour une dette qui finance une consommation, où la dépense disparaît avant que la dette ne soit remboursée. Cette contrepartie n’élimine pas le risque : financer un actif à crédit introduit un effet de levier qui amplifie aussi bien les pertes que les gains si la valeur de l’actif varie. Le TAEG et la nature de ce que finance un crédit sont deux informations différentes, à examiner séparément.
Contenu éducatif. Ne constitue ni un conseil en investissement, ni un conseil fiscal ou juridique.
Pour suivre l’effet d’un crédit sur une vision consolidée du budget et du patrimoine, le tableau de bord Tabl’Idées est disponible sur Etsy.
Voir le tableau de bord Budget & Patrimoine →