Le taux d’épargne, c’est la part du revenu qui ne part pas en dépense de consommation. Simple à définir, moins simple à calculer correctement : la plupart des gens qui font le calcul de tête ne comptent que ce qu’ils voient passer sur leur compte épargne, et ratent une partie de ce qu’ils mettent réellement de côté chaque mois.
La définition de base, et pourquoi le calcul de tête la rate
L’Insee définit le taux d’épargne comme la part du revenu disponible qui n’est pas consommée. Le calcul « à la louche » consiste en général à regarder le virement automatique vers un livret ou une assurance-vie, et à le diviser par le salaire net. C’est un point de départ, pas le calcul complet.
Ce calcul rapide oublie deux choses, en particulier chez les foyers propriétaires ou salariés d’une entreprise qui propose un dispositif d’épargne salariale.
Ce que le calcul de tête oublie : le capital remboursé
Une mensualité de crédit immobilier se compose de deux parts qui n’ont pas la même nature : les intérêts, qui sont une vraie dépense — de l’argent qui part définitivement vers la banque — et le capital remboursé, qui n’est pas une dépense mais un transfert : l’argent quitte le compte courant, mais il revient sous forme de valeur nette du bien détenu.
Ce capital remboursé chaque mois est, économiquement, de l’épargne — au même titre qu’un virement vers un livret, à ceci près qu’il est investi dans l’immobilier plutôt que placé sur un compte. Un foyer qui rembourse 400 € de capital chaque mois épargne 400 € de plus que ce que son relevé de virements épargne laisse penser, même s’il n’a pas l’impression de « mettre de l’argent de côté » ce mois-là.
Ce que le calcul de tête oublie aussi : l’abondement employeur
Pour les salariés dont l’entreprise propose un plan d’épargne entreprise avec abondement, une part de l’épargne versée sur le PEE ne vient jamais du salaire : elle vient de l’employeur, en complément du versement personnel. Cet abondement est, lui aussi, de l’épargne réelle qui échappe au calcul fait à partir du seul salaire net — il augmente le patrimoine du foyer sans être jamais passé par le compte courant.
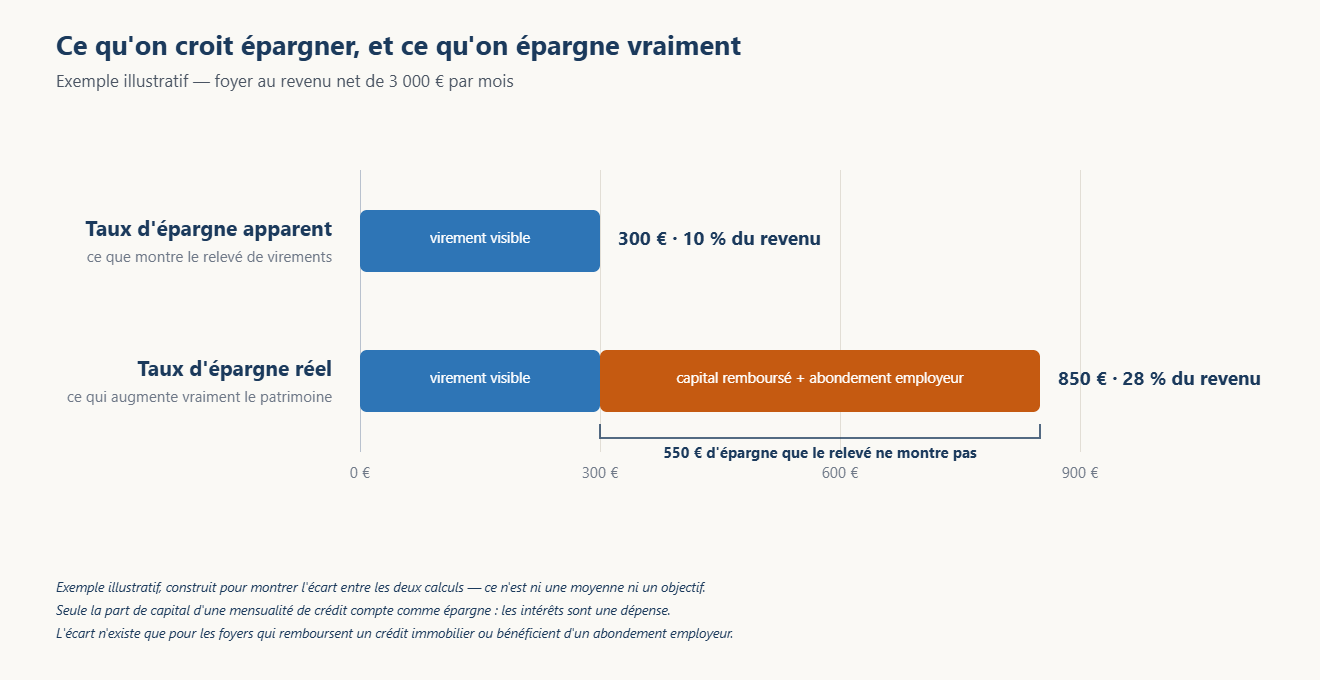
Sur cet exemple illustratif — un foyer au revenu net de 3 000 € par mois — le virement épargne visible ne représente que 300 €, soit 10 % du revenu. En ajoutant le capital remboursé sur le crédit immobilier et l’abondement employeur sur le PEE, l’épargne réelle atteint 850 €, soit 28 % du revenu. Le même foyer, avec les mêmes habitudes, peut donc se croire à 10 % d’épargne alors qu’il est réellement à 28 %.
⚡ Le taux d’épargne réel en bref
Qui est concerné : tout foyer qui rembourse un crédit immobilier ou bénéficie d’un abondement employeur, et qui calcule son taux d’épargne uniquement à partir de ses virements visibles.
Le chiffre clé : en 2025, le taux d’épargne moyen des ménages français a atteint 18,9 % du revenu disponible brut, un niveau inédit depuis les années 1970 (La Finance pour Tous, citant l’Insee) — un repère national, pas un objectif personnel à atteindre.
Le point de vigilance : seule la part de capital d’une mensualité de crédit compte comme épargne, pas les intérêts — les deux figurent sur le même relevé mais n’ont pas la même nature économique.
Pourquoi cette distinction compte au-delà du chiffre lui-même
Connaître son taux d’épargne réel change la lecture qu’on fait de sa propre trajectoire. Un foyer qui se croit à 10 % d’épargne peut avoir l’impression de ne pas progresser, alors qu’il construit en réalité un patrimoine net bien plus vite que ce chiffre ne le suggère — via le remboursement de son crédit et l’abondement de son employeur, deux mécanismes qui fonctionnent silencieusement, sans geste actif de sa part une fois mis en place.
À l’inverse, un foyer sans crédit immobilier ni abondement employeur n’a pas ces leviers, et son taux d’épargne apparent est déjà, dans son cas, proche de son taux d’épargne réel. La différence entre les deux n’est donc pas universelle : elle dépend directement de la structure du patrimoine et de la situation professionnelle de chacun.
Ce calcul suppose un budget déjà en place : la façon d’en construire un qui résiste aux mois difficiles est détaillée dans Comment construire un budget familial qui tient dans la durée. Et lorsqu’une dépense annuelle tombe sur un mois précis, le taux d’épargne de ce mois-là paraît s’effondrer sans que la situation ait changé — c’est le sujet de l’article sur le budget annualisé et les dépenses irrégulières.
Ce qu’il faut retenir
Le taux d’épargne calculé sur le seul virement visible vers un livret ou une assurance-vie sous-estime souvent la réalité, parfois largement, pour les foyers qui remboursent un crédit immobilier ou bénéficient d’un abondement employeur. Le capital remboursé et l’abondement sont de l’épargne réelle, même s’ils ne ressemblent pas à un geste d’épargne au moment où ils se produisent.
Contenu éducatif. Ne constitue ni un conseil en investissement, ni un conseil fiscal ou juridique.
Pour calculer son taux d’épargne réel automatiquement, capital remboursé et abondement employeur inclus, le tableau de bord Tabl’Idées est disponible sur Etsy.
Voir le tableau de bord Budget & Patrimoine →