Un budget mensuel qui tient sur le papier peut quand même dérailler en pratique, pour une raison simple : toutes les dépenses ne tombent pas chaque mois de façon régulière. La taxe foncière, l’assurance habitation, l’entretien de la voiture, les vacances, les cadeaux de fin d’année — ces postes existent bel et bien dans le budget annuel, mais ils frappent par surprise le mois où ils tombent, même quand on sait très bien, en théorie, qu’ils arrivent chaque année.
Le problème n’est pas le montant, c’est le calendrier
Un budget construit uniquement mois par mois traite chaque mois comme une unité indépendante. Ça fonctionne très bien pour les dépenses qui se répètent à l’identique — loyer, alimentation, abonnements — et beaucoup moins bien pour celles qui arrivent une ou deux fois par an, pour un montant nettement plus élevé qu’une dépense mensuelle ordinaire.
Le mois où la taxe foncière tombe, le budget de ce mois-là semble en déficit, même si le foyer épargne très correctement les onze autres mois de l’année. Ce n’est pas un problème de moyens, c’est un problème de calendrier : la dépense existe depuis le 1er janvier, elle n’apparaît juste pas avant le mois où elle est prélevée.
Le principe du budget annualisé
Le budget annualisé consiste à sortir ces dépenses irrégulières du calcul mensuel classique, à additionner leur montant sur douze mois, puis à diviser ce total par douze pour obtenir une provision mensuelle constante — mise de côté chaque mois sur un compte ou une enveloppe dédiée, qu’elle serve ou non ce mois précis.
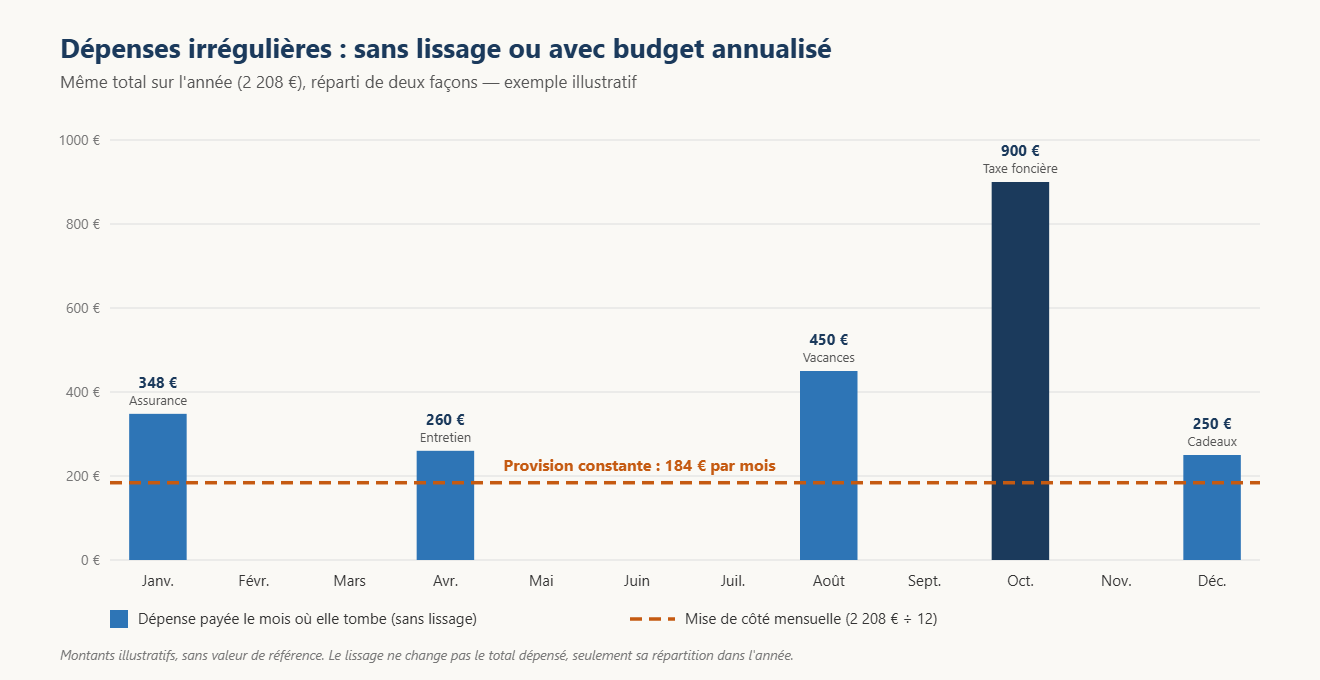
Sur cet exemple illustratif, les dépenses irrégulières de l’année (assurance habitation en janvier, entretien du véhicule en avril, vacances en août, taxe foncière en octobre, cadeaux en décembre) tombent par à-coups, avec un pic à 900 € en octobre. En provisionnant 184 € chaque mois sur les douze mois de l’année, la même somme totale est mise de côté, mais sans jamais créer de mois en tension.
⚡ Le budget annualisé en bref
Qui est concerné : tout foyer confronté à des dépenses qui reviennent chaque année, mais pas chaque mois.
Le chiffre clé : provision mensuelle = somme des dépenses irrégulières prévues sur l’année, divisée par douze.
Le point de vigilance : la provision doit rester sur un compte ou une enveloppe séparée de l’argent courant, sinon elle se confond avec le reste et disparaît avant d’avoir servi.
Quelles dépenses rentrent dans cette catégorie
Les candidates naturelles sont celles qui reviennent chaque année sans tomber chaque mois : les impôts locaux, les primes d’assurance annuelles (habitation, auto quand elle n’est pas mensualisée), l’entretien et le contrôle technique du véhicule, les cadeaux de fin d’année et d’anniversaires, les vacances, et pour les indépendants ou professions libérales, les acomptes d’impôt sur le revenu qui ne sont pas prélevés à la source.
La liste n’a rien d’universel : elle dépend de la situation de chacun, de son mode de vie, et de ce qui, concrètement, revient chaque année dans son propre budget.
Ce que ça change concrètement
Une fois la provision mensuelle en place, l’arrivée d’une dépense irrégulière cesse d’être un événement budgétaire : la taxe foncière d’octobre est déjà financée par les dix mois de provision accumulés depuis janvier, elle ne vient plus grever le budget courant de ce mois précis.
Ce mécanisme n’augmente pas le total dépensé sur l’année — c’est exactement la même somme, répartie différemment dans le temps. Ce qu’il change, c’est la lisibilité mois par mois : un budget qui semblait en déficit un mois sur deux peut, une fois les dépenses irrégulières sorties du calcul courant et lissées, se révéler parfaitement équilibré à l’échelle de l’année.
Ce lissage s’inscrit dans la construction d’ensemble du budget, décrite dans Comment construire un budget familial qui tient dans la durée. Une fois les dépenses irrégulières provisionnées, il devient aussi plus simple de mesurer ce qui reste vraiment chaque mois : c’est l’objet de l’article Comment calculer son taux d’épargne réel.
Ce qu’il faut retenir
Une dépense irrégulière n’est pas une anomalie budgétaire, c’est une dépense annuelle mal répartie dans le temps si elle n’est traitée qu’au moment où elle tombe. La sortir du calcul mensuel courant et la lisser sur douze mois, via une provision constante, transforme un budget en dents de scie en un budget stable — sans changer le montant total dépensé sur l’année.
Contenu éducatif. Ne constitue ni un conseil en investissement, ni un conseil fiscal ou juridique.
Pour identifier ses dépenses irrégulières et suivre leur provisionnement mensuel automatiquement, le tableau de bord Tabl’Idées est disponible sur Etsy.
Voir le tableau de bord Budget & Patrimoine →