Un crédit à la consommation se présente presque toujours par sa mensualité : « 117 € par mois », ça se compare facilement à un loyer ou à un abonnement. Le montant qui compte vraiment pour juger ce que ce crédit coûte réellement n’est pourtant pas la mensualité, c’est le total payé au-delà du capital emprunté — un chiffre qui n’apparaît presque jamais dans la présentation commerciale, alors qu’il figure obligatoirement dans le contrat.
Le TAEG, l’indicateur qui regroupe tout
Le taux annuel effectif global, ou TAEG, est le seul chiffre qui inclut l’ensemble du coût d’un crédit : les intérêts, mais aussi les frais de dossier et l’assurance emprunteur quand elle est obligatoire. C’est ce taux, et non le taux nominal parfois mis en avant séparément, qui permet de comparer deux offres de crédit entre elles sur une base équivalente.
Le TAEG ne peut légalement pas dépasser un plafond fixé chaque trimestre par la Banque de France : le taux d’usure. Pour le quatrième trimestre 2026, ce plafond s’établit à 8,56 % pour un crédit personnel supérieur à 6 000 €, 15,76 % entre 3 000 et 6 000 €, et 23,60 % en dessous de 3 000 € — le taux d’usure augmente mécaniquement quand le montant emprunté diminue. Le taux effectivement pratiqué en moyenne reste nettement sous ces plafonds : 6,42 % au-delà de 6 000 €, 11,82 % entre 3 000 et 6 000 €, et 17,70 % en dessous de 3 000 € (Banque de France).
⚡ Le taux d’usure en bref
Qui est concerné : tout emprunteur d’un crédit à la consommation, quel que soit l’établissement prêteur.
Le chiffre clé : au quatrième trimestre 2026, le taux d’usure plafonne à 8,56 % pour un crédit personnel de plus de 6 000 €, contre un taux moyen réellement pratiqué de 6,42 % sur cette même tranche (Banque de France).
Le point de vigilance : le taux d’usure grimpe fortement pour les petits montants — jusqu’à 23,60 % en dessous de 3 000 € — ce qui rend les crédits de faible montant proportionnellement plus coûteux que les montants plus élevés.
Ce que la durée change, à mensualité constante ou presque
Pour un même montant emprunté, la durée de remboursement fait varier deux chiffres en sens opposé : la mensualité baisse quand la durée s’allonge, mais le coût total du crédit augmente, parce que les intérêts courent plus longtemps sur un capital qui met plus de temps à se rembourser.
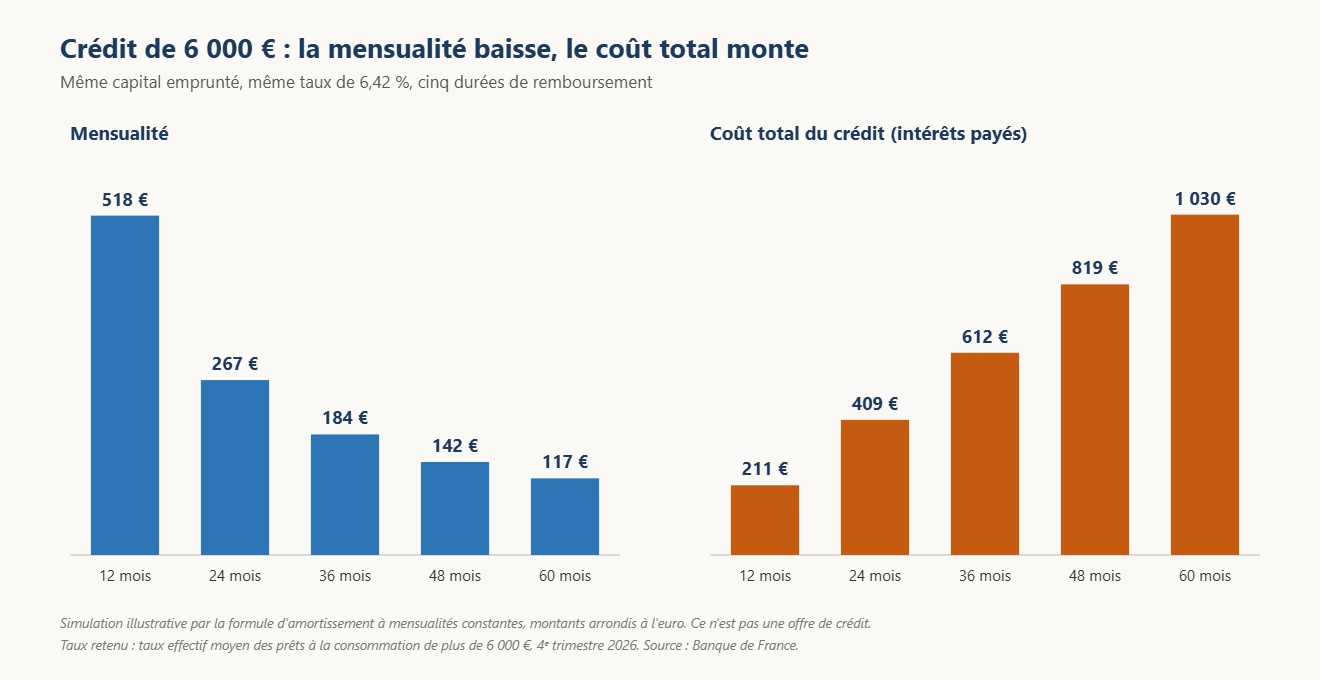
Sur cette simulation, un crédit de 6 000 € au taux moyen de 6,42 % coûte 211 € au total remboursé sur 12 mois, contre 1 030 € sur 60 mois — presque cinq fois plus cher, pour le même capital emprunté, simplement parce que la durée est cinq fois plus longue. La mensualité, elle, passe de 518 € à 117 € sur la même période : c’est ce chiffre qui rend un crédit long plus facile à accepter au moment de la signature, alors que c’est justement lui qui masque le coût total réel.
Pourquoi ce mécanisme se voit peu au moment de signer
La mensualité est le chiffre qui détermine si un crédit rentre ou non dans un budget mensuel — c’est donc naturellement celui qui retient l’attention en premier. Le coût total, lui, ne se matérialise qu’en additionnant l’ensemble des mensualités sur toute la durée, un calcul que peu de monde fait spontanément avant de signer, alors que le contrat de crédit est tenu de l’afficher noir sur blanc.
Cette asymétrie d’attention n’est pas propre au crédit à la consommation, mais elle y est particulièrement marquée : la même somme empruntée peut représenter un coût total du simple au quintuple selon la durée choisie, sans que la mensualité affichée ne le laisse deviner.
Une mensualité de crédit est aussi une dépense fixe qui s’inscrit dans le budget pour toute sa durée : la place qu’occupent ces dépenses fixes est décrite dans Comment construire un budget familial qui tient dans la durée.
Ce qu’il faut retenir
Le TAEG, pas la mensualité, est le chiffre qui dit ce qu’un crédit à la consommation coûte réellement, et il est plafonné chaque trimestre par le taux d’usure fixé par la Banque de France. Pour un même montant emprunté, allonger la durée réduit la mensualité mais augmente le coût total remboursé — les deux évoluent en sens opposé, et le contrat de crédit indique toujours ce total, même quand la publicité ne met en avant que la mensualité.
Ce que coûte un crédit et ce qu’il finance sont deux questions distinctes : qu’est-ce qu’un bon crédit ? revient sur ce que finance un crédit, au-delà de son seul coût.
Contenu éducatif. Ne constitue ni un conseil en investissement, ni un conseil fiscal ou juridique.
Pour intégrer le coût réel d’un crédit dans sa vision consolidée du budget et du patrimoine, le tableau de bord Tabl’Idées est disponible sur Etsy.
Voir le tableau de bord Budget & Patrimoine →