Livret A d’un côté, fonds euros d’un contrat d’assurance-vie de l’autre : les deux passent pour le même genre de produit, une épargne sans risque qu’on peut récupérer quand on veut. Le sans-risque, c’est vrai dans les deux cas, ou presque. Le « quand on veut », beaucoup moins. Les deux supports ne jouent pas dans le même registre de disponibilité, et cette différence-là compte plus que l’écart de taux entre les deux.
Deux garanties qui se ressemblent, deux mécaniques de sortie différentes
Le Livret A, comme le LDDS et le LEP, ne connaît aucun délai de retrait. L’argent déposé reste la propriété du titulaire sous une forme immédiatement mobilisable : un virement vers le compte courant part en général le jour même ou le lendemain, sans démarche particulière, sans document à signer.
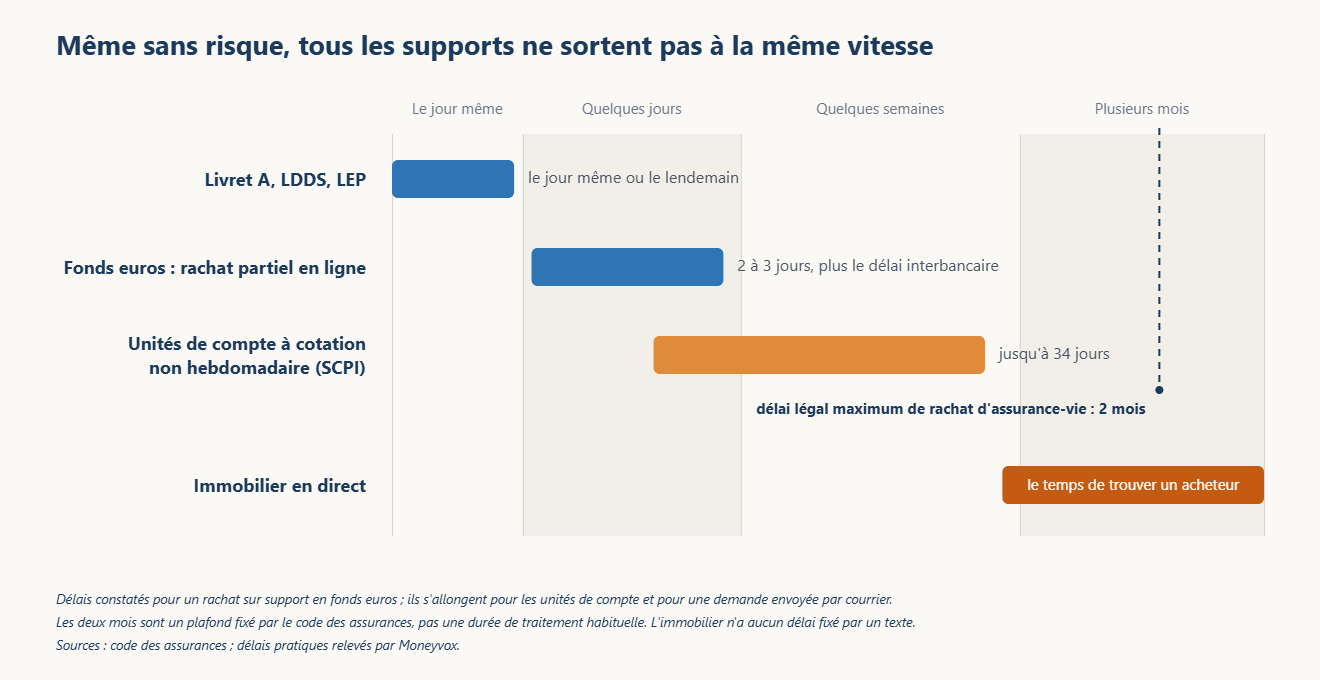
Le fonds euros d’un contrat d’assurance-vie fonctionne différemment, même s’il partage avec le livret la même garantie en capital. Retirer de l’argent d’une assurance-vie s’appelle un rachat, et un rachat suit une procédure : une demande à l’assureur, un traitement administratif, puis un virement. Le code des assurances fixe un délai maximum de deux mois pour ce traitement. En pratique, les choses vont nettement plus vite pour un rachat partiel fait en ligne sur un contrat classique investi en fonds euros — souvent deux à trois jours (Moneyvox), auxquels s’ajoute le délai interbancaire habituel d’un jour ou deux pour que les fonds arrivent sur le compte courant. Une demande envoyée par courrier prend plus de temps qu’une demande en ligne, et un rachat total, qui suppose de clôturer le contrat, peut demander quelques jours de plus qu’un rachat partiel.
Le graphique ci-dessous situe ces deux supports parmi d’autres, pour donner un ordre de grandeur du délai réel de disponibilité.
⚡ Le rachat d’assurance-vie en bref
Qui est concerné : tout détenteur d’un contrat d’assurance-vie souhaitant récupérer tout ou partie de son épargne.
Le chiffre clé : deux mois de délai légal maximum, contre deux à trois jours en pratique pour un rachat partiel en ligne sur un support en fonds euros.
Le point de vigilance : ce délai s’allonge nettement pour les unités de compte à cotation non hebdomadaire (SCPI notamment), qui peuvent repousser le versement jusqu’à 34 jours.
Ce que le délai ne dit pas : la fiscalité de sortie
La disponibilité n’est qu’une partie du tableau. L’autre différence tient à ce qui se passe fiscalement au moment du retrait. Un retrait sur un livret réglementé ne déclenche jamais d’impôt : les intérêts sont exonérés depuis toujours, quel que soit le montant retiré ou l’ancienneté du livret.
Un rachat d’assurance-vie, lui, ne porte pas sur le capital versé mais sur la part de gains contenue dans la somme retirée — et cette part de gains est fiscalisée différemment selon l’ancienneté du contrat, avec un régime plus favorable après huit ans. C’est un mécanisme détaillé dans l’article sur les enveloppes fiscales françaises : il n’empêche jamais de retirer de l’argent, mais il détermine ce qu’il en reste net une fois l’impôt réglé.
Cette fiscalité de sortie n’est pas un obstacle à la disponibilité — l’argent reste accessible avant huit ans comme après. C’est simplement un paramètre de plus à connaître avant de retirer, pour ne pas découvrir l’écart entre le montant demandé et le montant reçu au moment où on en a besoin.
Pourquoi cette distinction change la façon de répartir son épargne
Le livret et le fonds euros ne sont donc pas interchangeables, même s’ils partagent l’absence de risque en capital. Le livret reste l’outil le plus adapté à une réserve qui doit pouvoir sortir en quelques heures — c’est le rôle que joue l’épargne de précaution, détaillée dans l’article qui lui est consacré. Le fonds euros, lui, garde tout son sens pour une épargne qu’on sait ne pas devoir mobiliser dans l’urgence — un projet à moyen terme, une diversification au sein d’un contrat qui héberge par ailleurs d’autres supports.
Confondre les deux revient à se priver d’un des deux avantages : soit une réserve d’urgence logée sur un support qui demande deux ou trois jours pour sortir, soit une épargne de moyen terme qui reste sur un livret plafonné pendant que d’autres supports du même contrat auraient pu la faire progresser davantage.
Ce qu’il faut retenir
Le livret réglementé et le fonds euros partagent la garantie en capital, mais pas la mécanique de sortie : l’un est mobilisable en quelques heures sans délai légal, l’autre suit une procédure de rachat qui prend en pratique quelques jours, avec un délai légal maximum de deux mois. Cette différence, plus que l’écart de taux entre les deux, devrait décider quel support héberge quelle partie de l’épargne.
Contenu éducatif. Ne constitue ni un conseil en investissement, ni un conseil fiscal ou juridique.
Pour répartir son épargne entre réserve immédiate et supports de moyen terme, avec une vision consolidée de ce qui est réellement disponible à tout moment, le tableau de bord Tabl’Idées est disponible sur Etsy.
Voir le tableau de bord Budget & Patrimoine →