Une loi de finances se vote en fin d’année, en général en décembre. Ce calendrier donne l’impression qu’elle ne concerne que l’année suivante. Ce n’est pas toujours le cas : une partie de ce qui se décide fin décembre peut s’appliquer aux revenus déjà perçus depuis le 1ᵉʳ janvier de la même année, ceux que vous avez gagnés avant même que la loi n’existe. Ce mécanisme porte un nom, il est ancien, et il mérite d’être compris pour ce qu’il est : une règle de fonctionnement, pas une anomalie.
Le mécanisme : la « petite rétroactivité »
En droit civil, une loi nouvelle ne s’applique qu’à l’avenir. En matière fiscale, la règle est différente pour l’impôt sur le revenu et les prélèvements sociaux : tant que la loi de finances est promulguée avant la fin de l’année d’imposition, elle peut s’appliquer à l’ensemble des revenus de cette année, y compris ceux perçus avant son vote. Le Conseil constitutionnel considère ce principe conforme à la Constitution, du moment que le fait générateur de l’impôt — la clôture de l’année d’imposition, au 31 décembre — n’est pas encore intervenu au moment du vote. Les juristes parlent de « petite rétroactivité », par opposition à une rétroactivité qui reviendrait sur des impositions déjà définitivement établies, beaucoup plus encadrée.
Concrètement, ça veut dire qu’une mesure votée le 20 décembre peut s’appliquer à un salaire perçu en février, une plus-value réalisée en juin, ou un loyer encaissé en août de la même année — alors qu’au moment où ce revenu a été perçu, la règle qui allait s’y appliquer n’était pas encore écrite.
Trois épisodes qui l’illustrent
Ce mécanisme n’a rien d’exceptionnel ni de récent. Trois exemples, étalés sur quinze ans et sous des majorités différentes, montrent qu’il s’applique de façon récurrente, indépendamment de la couleur politique du moment.
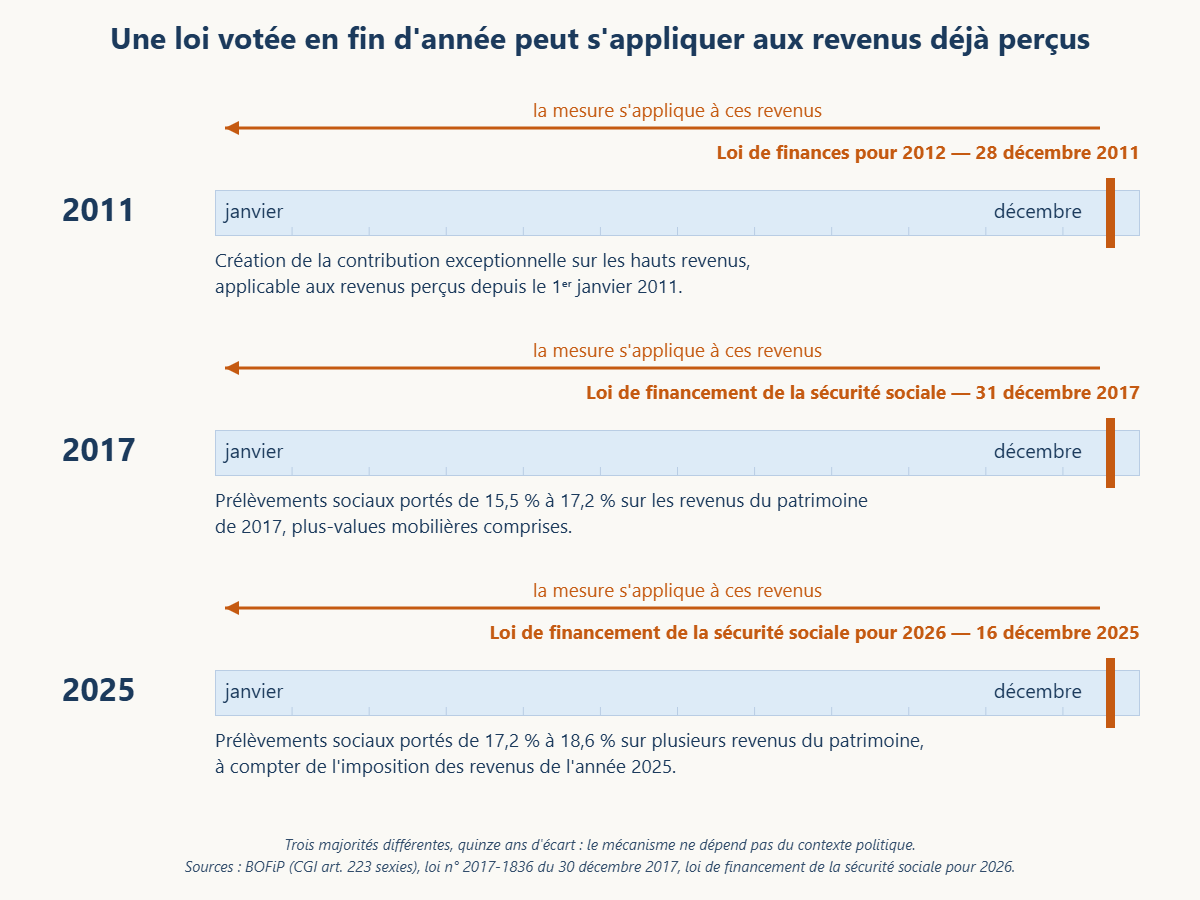
Fin 2011, la loi de finances pour 2012, promulguée le 28 décembre 2011, a créé une contribution exceptionnelle sur les hauts revenus, applicable dès l’imposition des revenus de l’année 2011 — soit des revenus perçus jusqu’à douze mois avant l’existence légale de la mesure.
Fin 2017, la loi de financement de la sécurité sociale publiée le 31 décembre a relevé de 15,5 % à 17,2 % les prélèvements sociaux sur les revenus du patrimoine, en portant la CSG de 8,2 % à 9,9 %. La hausse s’est appliquée aux revenus du patrimoine perçus en 2017, dont les plus-values mobilières réalisées dans l’année et pas encore taxées à ce moment-là.
Le cas le plus récent est aussi le plus parlant, parce qu’il porte sur l’année dernière. La loi de financement de la sécurité sociale pour 2026, adoptée le 16 décembre 2025, a porté les prélèvements sociaux de 17,2 % à 18,6 % sur plusieurs revenus du patrimoine — et cette hausse s’applique à compter de l’imposition des revenus de l’année 2025, donc à des revenus perçus avant le vote.
Pour les produits de placement, la même hausse fonctionne autrement : elle s’applique à compter du 1ᵉʳ janvier 2026, et c’est alors la date de l’opération qui compte. Un détenteur de PEA qui retire après cette date se voit appliquer le nouveau taux sur des gains parfois accumulés plusieurs années plus tôt. Ces deux régimes, et les enveloppes qui sont restées à 17,2 %, sont détaillés dans l’article sur les enveloppes fiscales françaises.
⚡ La petite rétroactivité fiscale en bref
Qui est concerné : tout contribuable soumis à l’impôt sur le revenu ou aux prélèvements sociaux, chaque année où une loi de finances est votée.
Le principe : une loi de finances promulguée avant le 31 décembre peut s’appliquer à l’ensemble des revenus de l’année en cours, pas seulement à ceux de l’année suivante.
Le point de vigilance : un revenu perçu en cours d’année n’est jamais fiscalement acquis avec certitude tant que la loi de finances de l’année n’est pas votée.
Ce que ça change, concrètement
Ce mécanisme ne dit rien sur ce qui va changer une année donnée — il explique seulement pourquoi un changement, quand il a lieu, peut concerner des revenus déjà perçus plutôt que des revenus futurs. Le connaître évite une erreur de raisonnement fréquente : penser qu’une mesure votée en décembre ne concernera que l’année suivante, et découvrir l’inverse au moment de la déclaration.
Ça donne aussi une bonne raison de revoir sa situation chaque année une fois la loi de finances adoptée, plutôt que de considérer que l’année fiscale est écrite d’avance dès le mois de janvier. C’est un réflexe de méthode, pas une réaction à un événement particulier.
Ce qu’il faut retenir
La loi de finances votée en fin d’année ne concerne pas uniquement l’avenir : elle peut, pour l’impôt sur le revenu et les prélèvements sociaux, s’appliquer à des revenus déjà perçus depuis le 1ᵉʳ janvier de la même année. Ce principe, validé par le Conseil constitutionnel et illustré à plusieurs reprises depuis plus de quinze ans, n’a rien d’un accident de calendrier : c’est une caractéristique durable du système fiscal français.
Contenu éducatif. Ne constitue ni un conseil en investissement, ni un conseil fiscal ou juridique. Les règles citées sont celles en vigueur à la date de publication et peuvent évoluer.
Pour garder une vision consolidée de son patrimoine et repérer facilement l’impact d’un changement de règle d’une année sur l’autre, le tableau de bord Tabl’Idées est disponible sur Etsy.
Voir le tableau de bord Budget & Patrimoine →