ETF revient dans presque toute discussion sur l’investissement en bourse, souvent sans qu’on prenne le temps de dire ce que le sigle recouvre vraiment. Trois lettres pour Exchange Traded Fund, fonds coté en français : un mécanisme précis, pas un produit magique, et surtout pas une recommandation à suivre les yeux fermés. Voici comment ça fonctionne, sans prétendre dire s’il faut en détenir.
Un fonds qui réplique, plutôt qu’un fonds qui choisit
Un ETF est un fonds d’investissement coté en bourse, comme une action, qui vise à suivre le plus fidèlement possible la performance d’un indice — le CAC 40, le S&P 500, un indice obligataire, ou un panier plus spécifique. Là où un fonds de gestion active emploie une équipe qui choisit les titres en cherchant à faire mieux que le marché, un ETF ne cherche pas à faire mieux : il cherche à coller à l’indice qu’il réplique, ni plus ni moins.
Cette réplication peut se faire de deux façons. La réplication physique consiste à détenir réellement les titres qui composent l’indice — un ETF qui suit le CAC 40 possède, dans des proportions équivalentes, les actions des entreprises qui le composent. La réplication synthétique passe par un montage différent : le fonds détient un panier de titres qui n’est pas forcément celui de l’indice visé, et échange la performance de ce panier contre celle de l’indice via un contrat conclu avec une banque. Le résultat recherché est identique pour le porteur de parts ; c’est la mécanique intérieure qui diffère.
Pourquoi les frais sont si différents d’un fonds actif
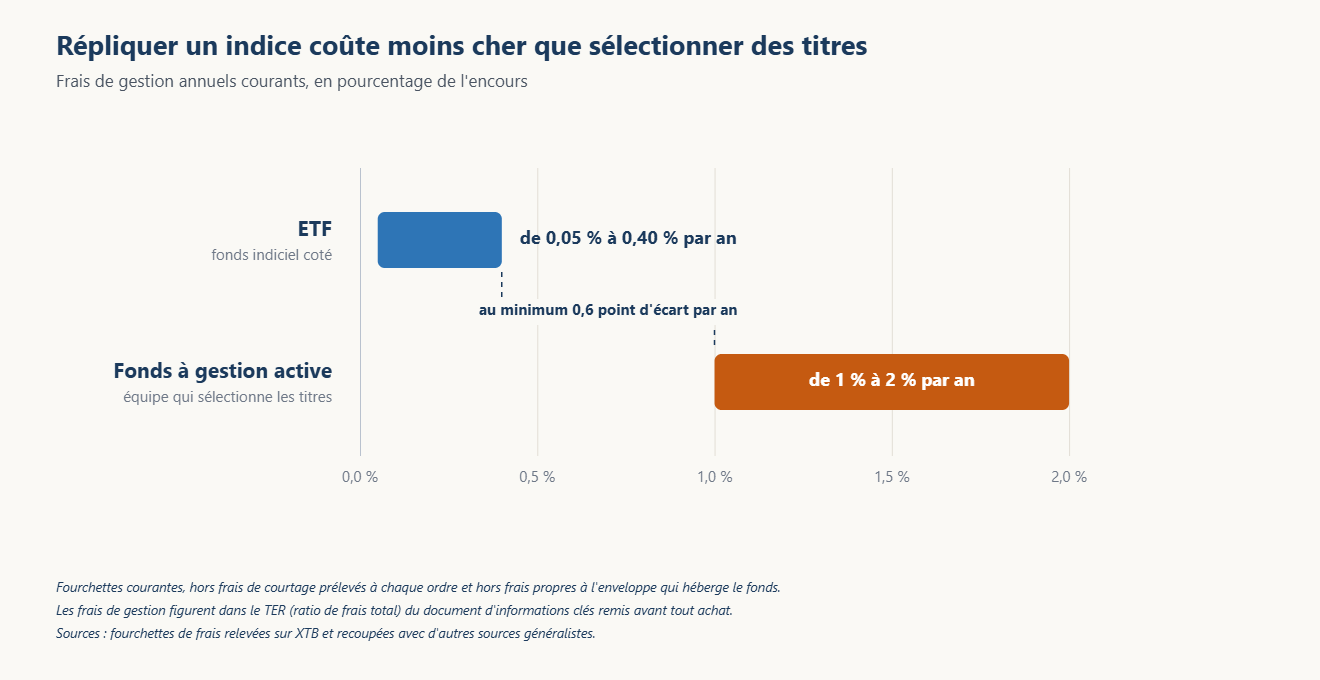
Cette logique de réplication, plutôt que de sélection active, a une conséquence directe sur les frais. Un ETF n’a pas besoin d’une équipe de gestion qui analyse des entreprises et arbitre en continu : ses frais de gestion annuels se situent le plus souvent entre 0,05 % et 0,40 % de l’encours. Un fonds à gestion active, qui rémunère cette analyse et cette prise de décision, facture en général entre 1 % et 2 % par an.
⚡ Le TER, la notion à retenir
Qui est concerné : tout porteur de parts d’ETF ou de fonds, quel que soit le support.
Le chiffre clé : le TER (Total Expense Ratio, ratio de frais total) regroupe l’ensemble des frais de gestion prélevés chaque année sur l’encours du fonds — il figure dans le document d’informations clés remis avant tout achat.
Le point de vigilance : un TER bas n’élimine pas les frais de courtage prélevés à chaque ordre par l’intermédiaire utilisé — les deux se cumulent et se lisent séparément.
Cet écart n’est pas un détail comptable. Sur une durée de placement longue, un point de frais annuel en plus ou en moins pèse lourd — c’est exactement ce que montre la simulation de l’article sur l’impact des frais, où deux points d’écart peuvent représenter, sur trente ans, davantage que plusieurs années entières de versements.
Ce que la diversification apporte, et ce qu’elle n’apporte pas
Un ETF qui réplique un indice large expose mécaniquement à l’ensemble des entreprises qui le composent, dans une seule ligne de portefeuille. C’est une façon d’obtenir une diversification immédiate, sans avoir à acheter soi-même des dizaines de titres différents un par un.
Cette diversification réduit le risque propre à une entreprise isolée — une contre-performance, une faillite, un scandale ponctuel touchant une seule société pèse peu sur l’ensemble de l’indice. Elle ne supprime en revanche pas le risque de marché : un ETF qui suit un indice baisse quand cet indice baisse, dans les mêmes proportions. Suivre fidèlement un indice, à la hausse comme à la baisse, c’est précisément la promesse d’un ETF — ni plus, ni moins.
L’éligibilité au PEA, une question de règles plus que de nature du produit
Tous les ETF ne se valent pas selon l’enveloppe dans laquelle on souhaite les loger. Un PEA, comme détaillé dans l’article sur les enveloppes fiscales françaises, n’accueille que des titres remplissant une condition précise : au moins 75 % de l’actif du fonds doit être investi en actions de sociétés ayant leur siège dans l’Espace économique européen. Un ETF qui réplique un indice américain ou mondial par réplication physique ne remplit pas cette condition et n’est donc pas éligible au PEA — il trouve sa place dans un compte-titres ordinaire ou une assurance-vie, pas dans un PEA.
C’est une question de règle d’éligibilité, propre à chaque enveloppe, pas une caractéristique du produit ETF en général : le même mécanisme de réplication peut être logé dans des enveloppes différentes selon l’indice suivi et la structure retenue.
Ce qu’il faut retenir
Un ETF réplique un indice plutôt que de chercher à le battre, ce qui explique des frais de gestion nettement inférieurs à ceux d’un fonds à gestion active. Cette mécanique offre une diversification immédiate, mais ne protège d’aucune façon d’une baisse de l’indice suivi — et son éligibilité à telle ou telle enveloppe fiscale dépend de règles précises, pas d’une qualité intrinsèque du produit.
Contenu éducatif. Ne constitue ni un conseil en investissement, ni un conseil fiscal ou juridique.
Pour suivre la répartition de ses supports d’investissement entre les différentes enveloppes fiscales, avec une vision consolidée plutôt que dispersée, le tableau de bord Tabl’Idées est disponible sur Etsy.
Voir le tableau de bord Budget & Patrimoine →